Открытый интерес в криптовалюте, или Open Interest (OI), показывает, сколько деривативных контрактов остаётся открытыми и ещё не было закрыто, исполнено или погашено. Это принципиально отличается от торгового объёма: volume считает оборот за период, а OI описывает состояние незакрытой экспозиции в конкретный момент. Если один и тот же контракт много раз переходит между участниками, volume способен быстро расти, тогда как Open Interest почти не изменится.
У любого фьючерсного или perpetual-контракта есть две стороны — long и short. Но Open Interest не складывает их как две отдельные позиции: одна открытая пара обязательств считается одним контрактом. Поэтому рост OI не означает, что «лонгов стало больше, чем шортов». Математически новый контракт появляется только тогда, когда встречаются стороны, которые создают новую незакрытую экспозицию, а исчезает, когда открытые обязательства гасятся.
В криптовалютах показатель особенно легко неверно прочитать из-за множества форматов. Биржа может показывать OI в контрактах, BTC, ETH, USDT или долларовом notional; агрегатор — суммировать несколько бирж; perpetual и срочные futures могут находиться рядом в одной панели; coin-margined и linear-контракты имеют разные спецификации. Рост долларового OI иногда объясняется не появлением новых контрактов, а ростом цены базового актива.
Эта статья продолжает материалы про объём торгов криптовалют, технический анализ и ликвидность и зоны принудительного риска. Здесь основной интент — именно Open Interest и его совместное чтение с ценой. Funding используется как вспомогательный контекст; отдельный общий урок о funding rate по плану будет владельцем глубокой механики ставки финансирования, чтобы статьи не конкурировали между собой.
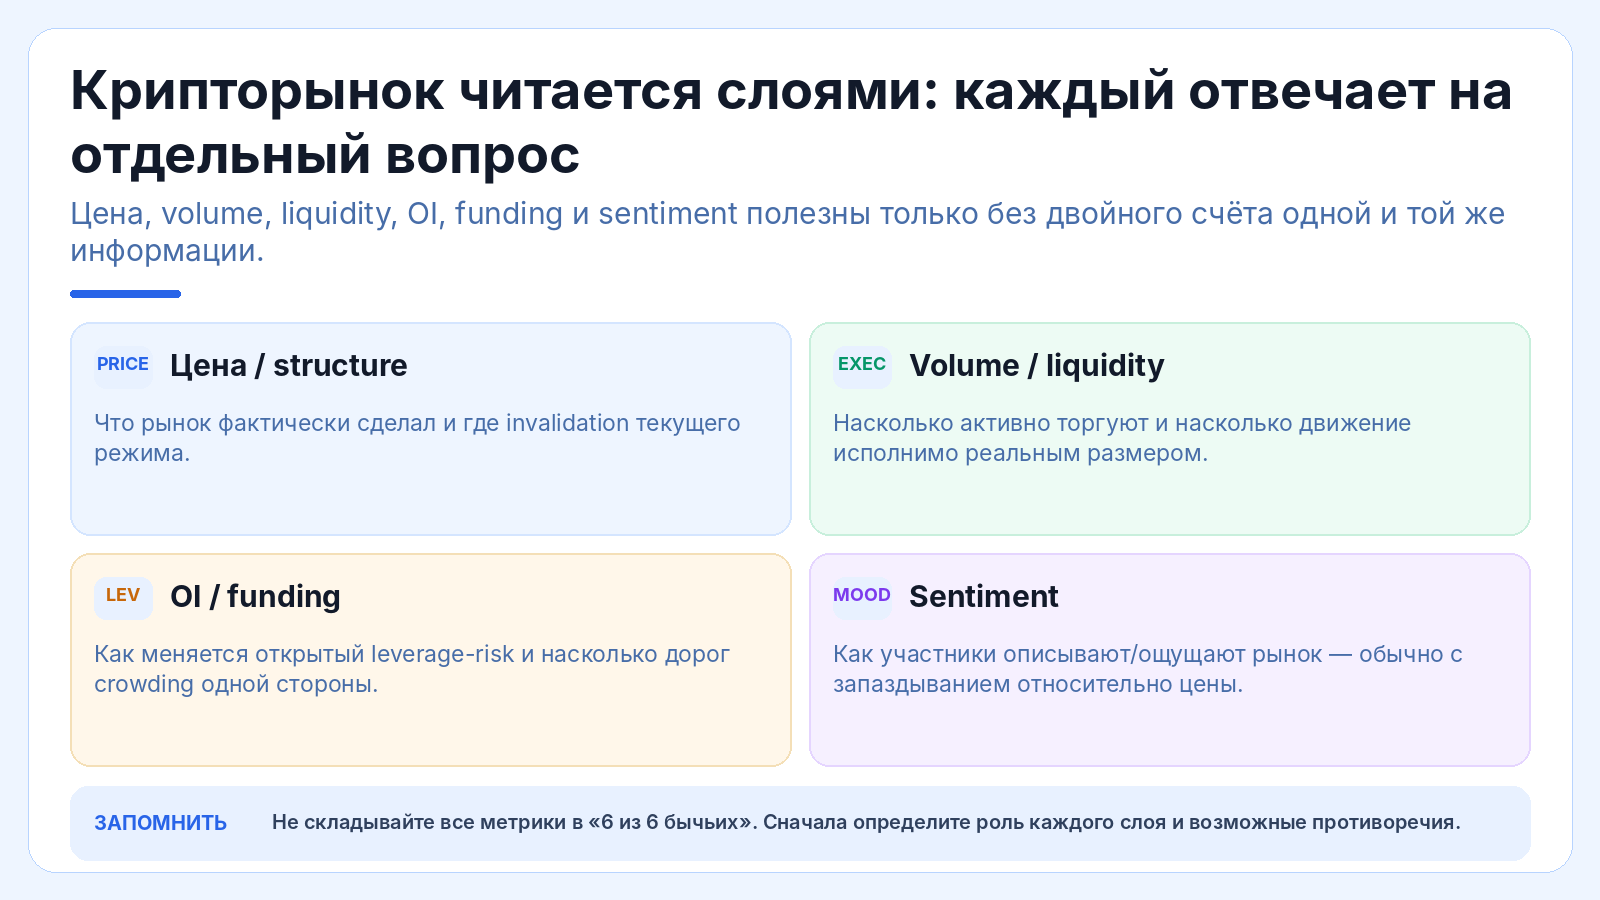
Правильная цель — не искать комбинацию «цена вверх + OI вверх = покупать», а научиться описывать структуру экспозиции без выдуманной причинности. Цена говорит, где торгуется рынок; OI — сколько незакрытых контрактов существует; volume — насколько активно позиции передаются или создаются; funding — как устроен текущий перенос стоимости между сторонами perpetual; liquidations — где закрытие стало принудительным. Только вместе эти ряды дают контекст, но даже вместе не гарантируют прогноз.
Главный принцип: Open Interest показывает количество незакрытых деривативных контрактов, а не число «лонгов», не направление будущей цены и не объём денег, который буквально вошёл в рынок. Сначала определите спецификацию и единицу OI, затем сравнивайте его изменение с ценой, volume, funding и ликвидациями.
1. Что такое Open Interest и как меняется число открытых контрактов
Один контракт имеет long и short сторону
Open Interest считает открытое договорное обязательство между двумя сторонами как один контракт. Для появления нового OI одновременно нужны покупатель и продавец, которые создают новую экспозицию. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Считать long и short дважды и получать OI вдвое больше — базовая ошибка. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Проверяйте определение источника и воспринимайте OI как количество открытых пар обязательств. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Оба участника открывают позиции — OI растёт
Если новый long встречается с новым short, рынок создаёт дополнительный контракт, поэтому Open Interest увеличивается на размер этой сделки. Направление цены при этом зависит от того, по каким ценам и кто был агрессором. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Рост OI сам по себе не доказывает, что доминирует бычья сторона. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Отмечайте изменение OI и цену отдельно, не подменяя контрактную механику направленным выводом. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Оба участника закрываются — OI снижается
Когда существующий long закрывается против существующего short, соответствующая пара обязательств исчезает, и Open Interest уменьшается. Снижение может происходить спокойно или во время каскада ликвидаций. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Называть любое падение OI «выходом денег» слишком грубо: экономический notional и маржа могут меняться иначе. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Смотрите вместе на volume, ликвидации, цену и величину движения OI в contracts и notional. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Один открывает, другой закрывает — OI может не измениться
Если новая позиция фактически принимает на себя сторону существующего контракта, число открытых обязательств остаётся прежним: меняется владелец риска, но не общее количество контрактов. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Большой volume при плоском OI не означает отсутствие активности; это может быть интенсивная передача позиций. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Сопоставляйте turnover с OI change, чтобы отличать churn от чистого расширения экспозиции. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
OI — состояние, volume — поток
Volume суммирует исполненные контракты за интервал, тогда как Open Interest фиксирует, сколько контрактов остаётся открытыми после всех открытий, закрытий и передач. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Путать эти метрики особенно опасно на perpetual, где один и тот же риск может активно переходить между участниками. Один экстремальный бар не доказывает смену режима. Используйте отдельные ряды и не нормируйте один другим без заранее определённой гипотезы. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Open Interest не показывает плечо каждой позиции
Два рынка с одинаковым OI могут иметь разное распределение leverage, маржи и расстояния до ликвидации. Публичный OI обычно не раскрывает точный риск каждого аккаунта. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Высокий OI нельзя автоматически переводить в «высокое среднее плечо». Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Для оценки стресс-риска добавляйте funding, basis, liquidation data и доступные агрегированные leverage proxies. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
OI не равен сумме внесённой маржи
Номинал открытых контрактов может многократно превышать собственный капитал трейдеров из-за leverage и устройства расчётов. Маржа зависит от позиции, режима cross/isolated и правил площадки. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Фраза «в рынок вошло столько-то долларов» на основании OI notional обычно неточна. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Называйте показатель «номинальной открытой экспозицией», если источник действительно пересчитывает OI в notional. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
| Сделка между сторонами | Что происходит с контрактами | Изменение OI | Что нельзя заключать |
|---|---|---|---|
| Новый long + новый short | Создаётся новый открытый контракт | Растёт | Кто «сильнее» |
| Закрывающий long + закрывающий short | Открытый контракт гасится | Снижается | Была ли ликвидация |
| Новый участник + закрывающийся участник | Риск переходит к новому владельцу | Обычно без изменения | Направление будущей цены |
| Много сделок одного контракта | Растёт volume | OI может быть плоским | Что объём = новые позиции |
| Рост цены существующих контрактов | Меняется USD notional | Contracts могут не измениться | Что появились новые contracts |
2. Единицы и агрегация: почему одинаковый OI может означать разные числа
Контракты и монеты — не одно и то же
На одном рынке OI публикуется как число contracts, на другом — как количество базового актива. Contract multiplier определяет экономический размер одной единицы. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Складывать 10 000 contracts одной спецификации с 10 000 другой нельзя без пересчёта. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Храните multiplier и базовую валюту рядом с raw OI. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
USD notional зависит от цены
Если OI выражается в денежном номинале через текущую цену, рост BTC способен увеличить USD OI даже при неизменном числе контрактов или монет. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
При сильном ралли часть «роста OI в долларах» может быть простой переоценкой существующей экспозиции. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Сравнивайте одновременно contract/base OI и USD notional, если доступно. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Linear и inverse contracts требуют разной логики
USDT-margined linear perpetual обычно проще пересчитать в quote notional, тогда как inverse/coin-margined контракт имеет другую спецификацию и зависимость PnL от базового актива. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Наивная сумма разных типов контрактов может исказить рыночный масштаб. Один экстремальный бар не доказывает смену режима. Перед агрегацией приведите каждую серию к сопоставимому notional по спецификации площадки. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Perpetual и dated futures нельзя смешивать автоматически
Perpetual не имеет обычной даты экспирации, а календарный future заканчивается или перекатывается. Перед expiry OI старого контракта закономерно падает, а следующего — растёт. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Rollover можно ошибочно принять за массовое закрытие риска. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Агрегируйте контрактную кривую или отмечайте даты экспирации и переноса отдельно. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Биржевой OI и агрегированный OI отвечают на разные вопросы
Локальная метрика показывает экспозицию конкретной площадки, а market-wide агрегатор пытается охватить несколько venues. Миграция пользователей способна резко менять локальные доли. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Падение OI одной биржи не обязательно означает снижение общего позиционирования по активу. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Смотрите share by venue и total OI одновременно, если анализируете структурные изменения. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Stablecoin notional тоже требует оговорки
USDT, USDC и другие quote assets обычно близки к доллару, но технически это разные расчётные активы с собственными рисками и временными отклонениями. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Агрегатор, который безусловно приравнивает все stablecoins к одному доллару, скрывает методологию. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Для обычного рынка допустима явная approximation; при стрессовом depeg используйте фактический курс. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Timestamp и частота обновления меняют картину
Некоторые источники дают почти real-time OI, другие — снимки раз в несколько минут или более редкие данные. Внутри резкого движения разные timestamps способны показать разные изменения. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Сравнивать OI в 12:00:00 с ценой или funding из 12:05:00 без синхронизации рискованно. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Приводите все серии к общему clock и заранее задавайте правило resampling. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
| Формат OI | Что измеряется | Сильная сторона | Главный риск сравнения |
|---|---|---|---|
| Contracts | Число открытых контрактов | Чистая структура | Разный multiplier |
| Base asset | BTC/ETH и т.п. | Понятный размер актива | Разные contract specs |
| USD notional | Денежный номинал | Экономический масштаб | Зависит от цены |
| Venue OI | Одна площадка | Локальное позиционирование | Миграция venues |
| Aggregated OI | Несколько площадок | Рынок шире | Методика coverage |
| Front future | Одна экспирация | Конкретный контракт | Rollover distortion |
3. Цена и OI: четыре базовые комбинации без магических сигналов
Цена растёт и OI растёт
Такое сочетание говорит, что восходящее движение происходит одновременно с расширением незакрытой деривативной экспозиции. Оно совместимо с новым направленным спросом, но также с hedging и арбитражом. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Называть комбинацию доказательством «новых лонгов» нельзя: новый контракт всегда создаёт и short сторону. Один экстремальный бар не доказывает смену режима. Проверяйте funding, spot/perp basis, volume и источник движения цены, прежде чем говорить о crowding. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Цена растёт, а OI снижается
Рынок дорожает при сокращении числа открытых контрактов. Это может сопровождать short covering или более широкое закрытие плечевой экспозиции, но конкретный состав закрытий из одной пары рядов неизвестен. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Автоматически называть каждый такой эпизод short squeeze — слишком сильный вывод. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Ищите liquidation prints, резкий volume, изменение funding и скорость снижения OI. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Цена падает и OI растёт
Снижение цены происходит при расширении открытой деривативной экспозиции. Возможны новые short-направленные позиции, защитные hedges или встречный набор long против падения. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Фраза «набирают шорты» без дополнительных данных остаётся гипотезой. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Смотрите funding, basis, spot selling и изменение агрессии в order flow. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Цена падает и OI снижается
Падение сопровождается сокращением открытых контрактов; это часто наблюдается при закрытии плечевых позиций и может совпасть с long liquidations. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
OI down не доказывает, что все закрытия были принудительными. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Отделяйте voluntary deleveraging от liquidation cascade через принудительный flow и характер цены. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Плоская цена при растущем OI
Экспозиция способна накапливаться внутри диапазона без немедленного движения цены. Это может означать рост будущей чувствительности к breakout, но не определяет направление выхода. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Высокий OI в боковике не является гарантией «сильного импульса уже скоро». Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Отмечайте границы диапазона, funding, basis и поведение OI после реального выхода. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Сильная цена при плоском OI
Ралли или падение может идти без заметного расширения открытой экспозиции, если двигается spot, позиции просто передаются или OI меняется на других venues. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Отсутствие роста OI не делает тренд «ненастоящим». Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Сравните spot volume, market share деривативов и агрегированный OI. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Сравнивайте изменения на одинаковом горизонте
Цена за пять минут и OI change за сутки описывают разные события. Квадрантная логика имеет смысл только при синхронном окне и понятном baseline. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Смешанные horizons создают псевдокорреляции и удобные истории. Один экстремальный бар не доказывает смену режима. В исследовании фиксируйте return window, OI window и точку, когда оба значения стали известны. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
| Цена | OI | Нейтральное наблюдение | Что проверить дальше |
|---|---|---|---|
| ↑ | ↑ | Цена растёт при расширении open exposure | Funding, spot flow, basis |
| ↑ | ↓ | Цена растёт при contraction exposure | Liquidations, short covering evidence |
| ↓ | ↑ | Цена падает при расширении exposure | Funding, hedges, spot selling |
| ↓ | ↓ | Цена падает при contraction exposure | Long liquidations, deleveraging |
| ≈ | ↑ | Позиционирование растёт в диапазоне | Range edges, crowding |
| Сильно меняется | ≈ | Движение без net OI expansion | Spot leadership, venue mix |
4. Funding и Open Interest: как читать crowding, не превращая ставку в прогноз
Funding — отдельная переменная, а не часть OI
Funding в perpetual-механике представляет периодические платежи между сторонами позиции и помогает удерживать цену контракта ближе к spot/index. Он не меняет определение Open Interest. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Большой OI с нулевым funding и большой OI с экстремальным funding — разные режимы, но ни один не даёт готового направления. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Храните funding и OI отдельными рядами и связывайте только в рамках конкретной гипотезы. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Положительный funding обычно означает, что longs платят shorts
Когда perpetual торгуется с премией относительно референса, механизм часто делает funding положительным. Формулы и интервалы различаются между площадками. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Положительная ставка не равна сигналу «скоро падение». Сильный тренд способен долго сохранять дорогой long carry. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Смотрите знак, величину, persistence, interval и фактический settlement. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Отрицательный funding обычно переворачивает поток
При отрицательной ставке в типичной модели shorts платят longs, что отражает другой перекос perpetual относительно reference price. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Отрицательный funding не гарантирует short squeeze и не означает, что рынок обязан расти. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Сопоставляйте ставку с ценой, OI change и spot demand. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Рост OI и экстремальный funding может указывать на crowding
Если незакрытая экспозиция расширяется одновременно с дорогим carry одной стороны, потенциальная чувствительность к резкому движению против переполненной позиции возрастает. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Crowded рынок может оставаться crowded намного дольше, чем выдержит контртрендовая сделка. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Используйте такую комбинацию как risk flag, а не автоматический reversal trigger. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Funding interval нельзя считать универсальным
Одни perpetual-продукты рассчитывают funding каждый час, другие используют иной график; биржи могут менять параметры для конкретных контрактов. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Сравнение «0,01% funding» без учёта интервала и способа annualization бессмысленно. Один экстремальный бар не доказывает смену режима. Перед сравнением нормализуйте ставку к общему горизонту и сохраните источник параметров. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Predicted funding и realized funding отличаются
Интерфейс может показывать текущую или прогнозную ставку до settlement, которая изменится к моменту расчёта. Для исторического анализа важна фактически реализованная серия. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Использование будущего окончательного funding в раннем внутрипериодном сигнале создаёт look-ahead bias. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. В backtest применяйте только значение, которое реально было известно на timestamp решения. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
OI-weighted funding помогает агрегировать venues, но скрывает детали
Агрегатор может взвешивать ставки по открытому интересу, чтобы крупные рынки сильнее влияли на composite. Это удобная сводка, но она способна скрыть противоположные перекосы отдельных бирж. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Средняя ставка не показывает dispersion и локальный риск ликвидаций. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Сохраняйте aggregate вместе с venue-level rates, если стратегия зависит от crowding. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
| OI | Funding | Что можно осторожно сказать | Чего нельзя утверждать |
|---|---|---|---|
| Растёт | Умеренный + | Exposure расширяется, carry long положительный | Рост продолжится |
| Растёт | Очень + | Повышается crowding/carry risk long | Разворот неизбежен |
| Растёт | Очень − | Повышается short-side carry imbalance | Short squeeze неизбежен |
| Падает | Нормализуется | Exposure сокращается, перекос ослабевает | Кто закрылся первым |
| Высокий | Около 0 | Большая exposure без дорогого carry | Рынок безопасен |
| Локальный | Разный по venues | Позиционирование фрагментировано | Composite описывает каждую биржу |
5. Volume, ликвидации и OI: как отличать расширение позиций от deleveraging
Высокий volume и растущий OI
Большой turnover на фоне роста Open Interest показывает, что активная торговля сопровождается чистым созданием открытой экспозиции. Это сильнее отличается от простого churn, но направление новых позиций всё равно не определено. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Нельзя объявлять весь дополнительный OI спекулятивными long или short. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Добавляйте цену, funding и basis, а затем проверяйте последующий режим статистически. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Высокий volume при плоском OI
Контракты могут интенсивно менять владельцев: одни участники выходят, другие входят, а суммарное число открытых обязательств почти не меняется. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Слабый OI change не означает, что рынок спокоен. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Такой режим полезно сравнивать со spread, volatility и liquidation activity. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Volume spike и резкое падение OI
Комбинация часто появляется во время массового закрытия позиций, в том числе принудительного. Чем быстрее contraction, тем важнее проверить каскад ликвидаций. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Не всякое падение OI является liquidation flush: крупный rollover или добровольное закрытие может выглядеть похоже. Один экстремальный бар не доказывает смену режима. Смотрите timestamp ликвидаций, expiry calendar и поведение цены после события. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Ликвидация обычно уменьшает открытый риск, но рынок может тут же переоткрыться
Принудительно закрываемая позиция исчезает, однако новые участники могут одновременно создавать контракты, поэтому итоговый OI change является net-результатом нескольких потоков. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Ожидать механического падения OI на точный размер reported liquidations нельзя. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Используйте OI как net state, а liquidation feed как отдельный flow. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Liquidation map не равна реальному будущему OI
Heatmap обычно оценивает потенциальные зоны ликвидации по моделям и доступным данным, а не раскрывает все приватные позиции рынка. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Яркая зона не является гарантированным магнитом цены и не показывает точное число открытых контрактов. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Сверяйте карту с фактическим OI, текущей ликвидностью и изменением рынка. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Long/short ratio и OI отвечают на разные вопросы
Соотношение аккаунтов или позиций long/short зависит от методики площадки, тогда как Open Interest считает открытые контракты. Большое число маленьких longs может противостоять нескольким крупным shorts. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Нельзя восстанавливать notional direction из account ratio без размеров позиций. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Проверяйте название ratio и его denominator прежде чем соединять его с OI. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Низкий volume при высоком OI означает запас экспозиции, а не немедленный импульс
Рынок может удерживать большую открытую позицию в спокойной торговле. Это создаёт потенциальную чувствительность к шоку, но само по себе не сообщает время и направление движения. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
High OI нельзя использовать как таймер будущей волатильности без проверки истории. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Смотрите volatility regime, funding persistence, liquidity и события-катализаторы. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
| Volume | OI change | Возможная структура | Дополнительная проверка |
|---|---|---|---|
| Высокий | ↑ | Создание новой exposure + turnover | Цена, funding, basis |
| Высокий | ≈ | Churn/transfer позиций | Volatility, order flow |
| Высокий | ↓ | Closure/deleveraging | Liquidations, expiry |
| Низкий | Высокий level | Позиции удерживаются | Funding persistence, catalysts |
| Spike | Резко ↓ | Возможный liquidation flush | Forced-flow feed |
| Spike | Резко ↑ | Быстрое наращивание exposure | Risk of crowding |
6. Basis, mark price, spot и хеджирование: почему OI не равен направленной ставке
Cash-and-carry способен увеличить OI без чистой ставки на падение
Арбитражёр может купить spot и открыть short futures/perpetual, создавая деривативный OI, но его совокупная дельта близка к нейтральной. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Рост short-side экспозиции не всегда означает bearish conviction. Один экстремальный бар не доказывает смену режима. Проверяйте basis, funding и spot leg прежде чем интерпретировать crowding. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Hedging создаёт OI по экономическим причинам, отличным от спекуляции
Майнер, фонд или держатель токена может использовать futures для снижения ценового риска, не ожидая обязательного падения. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Открытый short hedge нельзя приравнять к прогнозу участника. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Разделяйте возможную hedge demand и directional trading хотя бы концептуально. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Basis показывает цену срока, а OI — количество открытых контрактов
Премия или дисконт dated futures относительно spot говорит о ценовом отношении, тогда как Open Interest — о размере незакрытой позиции. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Высокий OI не обязан сопровождаться высоким basis, особенно при сильном arbitrage. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Храните basis и OI как отдельные признаки и проверяйте их совместную историю. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Mark price влияет на риск позиции, но не определяет OI
Площадки используют mark/index механики для расчётов риска и ликвидаций, чтобы уменьшить влияние единичных trades. Само число открытых контрактов остаётся другой метрикой. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Нельзя объяснять изменение OI изменением mark price без проверки фактических open/close flows. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. При стресс-анализе смотрите mark, index, liquidation rules и OI одновременно. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Spot может лидировать деривативы
Цена актива способна двигаться благодаря реальному spot demand, после чего perpetual-трейдеры наращивают позиции и OI реагирует с задержкой. Обратный порядок тоже встречается. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Считать derivatives всегда первичным источником движения неверно. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Сравнивайте lead/lag на синхронизированных данных, а не по нескольким визуальным примерам. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Options Open Interest — отдельная структура
В опционах OI распределён по strike, expiry, call/put и не должен механически суммироваться с futures OI как один показатель позиционирования. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Одинаковое слово Open Interest скрывает разные риск-профили инструментов. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Для options анализируйте expiry/strike surface отдельно; текущая статья фокусируется на futures/perpetual. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
OI не раскрывает точные цены ликвидации
Даже зная total OI, нельзя восстановить entry, leverage, collateral и liquidation threshold каждого участника. Частные параметры аккаунта агрегированная метрика не показывает. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Строить точную карту будущих ликвидаций из одного total OI невозможно. Один экстремальный бар не доказывает смену режима. Используйте модельные карты только как вероятностный контекст с явными ограничениями. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
| Показатель | Что показывает | Почему нужен рядом с OI | Ограничение |
|---|---|---|---|
| Basis | Futures vs spot price relation | Выявляет carry/hedging context | Не показывает позицию каждого трейдера |
| Funding | Perpetual carry payment | Показывает текущий перекос цены/carry | Методика различается |
| Mark price | Расчётная цена риска | Связан с liquidation mechanics | Не является OI |
| Spot volume | Активность базового рынка | Помогает проверить источник движения | Фрагментирован |
| Liquidations | Forced closures | Объясняет часть OI contraction | Не равны всему OI change |
| Options OI | Strike/expiry exposure | Даёт другой derivatives layer | Не суммировать механически |
7. Практические сценарии: как читать OI вместе с ценой и funding без поспешного вывода
Сценарий: breakout, цена вверх, OI вверх, funding умеренный
Рынок выходит из диапазона, незакрытая экспозиция расширяется, а carry ещё не выглядит экстремальным. Наблюдение совместимо с участием новых позиций, но ничего не гарантирует после breakout. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Ошибка — войти только из-за красивой комбинации и поставить стоп там, где его диктует OI. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Сначала формализуйте breakout, затем invalidation и размер риска; OI оставьте фильтром контекста. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Сценарий: цена вверх, OI резко вниз после отрицательного funding
Такая последовательность может соответствовать закрытию или ликвидации short-позиций, особенно если одновременно растёт volume. Но подтверждение squeeze требует данных о принудительном flow. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Назвать эпизод short squeeze только по двум линиям преждевременно. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Проверьте reported liquidations, скорость OI contraction и нормализацию funding. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Сценарий: цена вниз, OI обваливается, volume экстремальный
Комбинация совместима с deleveraging и long liquidations; после каскада рынок иногда стабилизируется, но иногда продолжает падать из-за spot selling. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
OI flush не является автоматическим дном. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Ищите восстановление ликвидности, spot flow и структуру цены после принудительного движения. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Сценарий: цена в диапазоне, OI растёт, funding становится всё положительнее
Экспозиция расширяется без заметного progress цены, а удержание long становится дороже. Это повод отметить crowding risk и повышенную чувствительность к пробою вниз. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Но продавать только потому, что funding высокий, опасно: накопление может завершиться и выходом вверх. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Используйте сценарии для обеих сторон диапазона и заранее задайте условия отмены. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Сценарий: OI растёт вместе с положительным basis при спокойном spot
Часть роста может быть связана с cash-and-carry: long spot и short derivative создают OI, собирая carry. Направленная интерпретация становится особенно ненадёжной. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Высокий OI нельзя автоматически считать speculative leverage. Один экстремальный бар не доказывает смену режима. Проверьте basis economics, funding и spot/derivative volume mix. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Сценарий: OI одной биржи падает, агрегированный OI стабилен
Позиции могли мигрировать на другой venue из-за комиссий, риска площадки, промо или изменения ликвидности. Общая экспозиция по активу при этом не обязана уменьшаться. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Локальный график может создать ложный «deleveraging signal». Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Смотрите market share и несколько источников, если вывод касается всего крипторынка. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Сценарий: перед expiry OI старого future падает, следующего растёт
Для срочных контрактов перенос позиции между месяцами является нормальной механикой. Если смотреть только front contract, кажется, что участники массово уходят. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Rollover нельзя путать с исчезновением directional conviction. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Используйте aggregate across expiries или отслеживайте календарный spread и roll dates. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
| Сценарий | Цена | OI | Funding/context | Рабочая трактовка |
|---|---|---|---|---|
| Trend expansion | ↑ | ↑ | Умеренный | Exposure растёт вместе с трендом |
| Possible short squeeze | ↑ | ↓ | До этого отрицательный | Проверить forced short closure |
| Long deleveraging | ↓ | ↓ | Volume/liquidations ↑ | Проверить liquidation cascade |
| Crowded range | ≈ | ↑ | Положительный ↑ | Risk flag без directional signal |
| Cash-and-carry | ≈/↑ | ↑ | Basis/funding + | OI может быть delta-neutral |
| Venue migration | Разная | Локально ↓ | Total ≈ | Смена площадки, не исчезновение exposure |
| Expiry roll | ≈ | Front ↓ / next ↑ | Calendar event | Технический перенос контракта |
8. Как строить исследование Open Interest: данные, backtest и защита от подгонки
Сначала паспорт данных, потом гипотеза
Нужно записать provider, venues, symbols, contract specs, OI unit, quote currency, update frequency и timezone. Без этого повторить исследование невозможно. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Переход на другой источник в середине истории может создать искусственный structural break. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Храните raw series и metadata version рядом с transformed dataset. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
OI change считайте причинно
Процентное изменение на момент сигнала должно использовать только snapshots, реально доступные до решения. Forward-filled поздняя точка или финальная ревизия создаёт look-ahead. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Даже небольшая временная ошибка особенно опасна на ликвидационных движениях. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Проверьте timestamp availability и resampling в отдельном тесте pipeline. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Цена, volume, OI и funding должны быть синхронизированы
У каждой метрики свой cadence: trades непрерывны, OI может обновляться дискретно, funding — по собственному интервалу. Простое объединение по ближайшему времени способно подтянуть будущие данные. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Nearest join без направления времени часто создаёт скрытый look-ahead. Один экстремальный бар не доказывает смену режима. Используйте backward/as-of правила и сохраняйте source timestamp каждого признака. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Нормируйте OI для сравнения периодов
Абсолютный OI растущего рынка через годы обычно несопоставим с ранней историей. Полезны percentage change, rolling percentile, z-score или OI relative to market size, но каждая нормировка имеет ограничения. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Выбрать лучший threshold после просмотра всей выборки — форма data-snooping. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Определите baseline на training window и не меняйте его на holdout. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Funding в backtest должен быть фактическим денежным потоком
Если стратегия удерживает perpetual через settlement, funding входит в PnL как реальная стоимость или доход. Использовать только entry/exit price недостаточно. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Исторический funding нельзя заменять сегодняшней типичной ставкой. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Суммируйте реальные settlements, учитывая сторону и размер позиции во времени. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Сравнивайте OI-фильтр с простым baseline
Дополнительный индикатор полезен только если улучшает результат базового price setup после costs и уменьшения числа сделок. Иначе он может быть декоративным объяснением. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Красивый equity curve с десятком параметров не доказывает edge. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Сравните accepted/rejected events и out-of-sample expectancy. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Walk-forward лучше одного вечного threshold
Структура криптодеривативов меняется: растут venues, меняются funding formulas, контрактные мультипликаторы и доля perpetual. Параметр 2022 года может устареть. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Постоянное перенастраивание на всей истории скрывает деградацию. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Переобучайте только на прошлом окне и тестируйте на следующем без ретроспективной коррекции. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Event log должен включать все сигналы
Сохраняйте price return, raw OI, OI change, notional, volume, funding, basis, liquidations, entry availability и outcome для каждого кандидата, а не только успешных сделок. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Ручной архив «лучших примеров» почти гарантирует selection bias. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Автоматизируйте выборку событий по правилам, записанным до просмотра результата. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
| Элемент исследования | Минимальное правило | Типичная ошибка |
|---|---|---|
| Timestamp | Только доступные к решению данные | Look-ahead join |
| OI unit | Contracts/base/notional зафиксированы | Смена единицы |
| Price window | Совпадает с OI window | Разные горизонты |
| Funding | Realized или causal predicted | Использование будущей ставки |
| Costs | Fees + slippage + funding | Gross PnL |
| Validation | OOS / walk-forward | Подгонка threshold |
| Events | Все сигналы | Только красивые примеры |
| Metadata | Provider/spec version | Незаметная смена методики |
9. Учебный практикум: алгоритм чтения OI и контрольные задачи
Шаг 1. Определите контракт и единицу
Перед любым выводом назовите точный symbol, perpetual или dated future, venue, contract multiplier, единицу OI и способ расчёта notional. Это устраняет половину типичных ошибок. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Если вы не можете объяснить, что означает число 125 000 в панели OI, анализ нужно остановить. Один экстремальный бар не доказывает смену режима. Скопируйте спецификацию и подпишите единицы в своём журнале. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Шаг 2. Посчитайте изменение OI на том же окне, что и цена
Если анализируется часовой breakout, сравнивайте часовой price move с OI snapshots, охватывающими тот же период. Для дневного режима используйте дневное окно. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Разные горизонты превращают временную последовательность в случайное совпадение. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Запишите start/end timestamps и используйте единый UTC clock. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Шаг 3. Добавьте volume как характеристику активности
Volume помогает понять, насколько активно контракты создавались, закрывались или передавались в период изменения OI. Он не заменяет OI и не сообщает чистое направление. Важно читать эту величину как состояние конкретного деривативного рынка в конкретный момент, а не как готовую историю о намерениях участников. Один и тот же числовой рост может возникать при разных сочетаниях новых и закрывающихся позиций, хеджей, арбитража и переноса экспозиции между контрактами.
Высокий turnover при OI flat и высокий turnover при OI up — разные структуры. Поэтому практический вывод начинается с проверки единицы измерения, типа контракта, источника и временного окна. Сделайте простую матрицу volume regime × OI change. Если эти поля не зафиксированы заранее, красивое изменение Open Interest легко объяснить задним числом так, как удобно уже после движения цены.
Шаг 4. Добавьте funding только после проверки интервала
Ставка финансирования полезна как контекст стоимости удержания и перекоса perpetual, но её знак и масштаб читаются только вместе с contract rules. Для крипторынка это особенно существенно из-за фрагментации между perpetual, квартальными futures и несколькими площадками. Значение на одной бирже может падать в тот же момент, когда агрегированный показатель по рынку почти не меняется, потому что участники просто переносят риск на другой venue или другой тип контракта.
Сравнивать hourly и eight-hour headline rates без нормализации нельзя. Нельзя превращать локальную метрику в утверждение о всём рынке без проверки coverage. Приведите ставку к общему периоду или используйте фактический cash flow. Рабочий журнал должен хранить symbol, venue, contract family, timestamp, raw OI и способ пересчёта в notional; только после этого имеет смысл сопоставлять показатель с ценой, volume и funding.
Шаг 5. Проверьте ликвидации и basis
Резкий OI drop требует проверки forced flow, а устойчивый OI growth — понимания premium/discount между derivatives и spot. Это помогает отделить deleveraging от спокойного позиционирования. Полезность показателя появляется не от самой линии OI, а от изменений относительно понятной базы: абсолютного количества контрактов, процентного изменения, notional или доли от недавнего распределения. Разные нормировки отвечают на разные вопросы и по-разному реагируют на движение цены базового актива.
Одного liquidation heatmap для вывода недостаточно. Если менять единицу уже после просмотра графика, можно получить противоположные визуальные выводы. Используйте фактические события и price relation, если они доступны. Выберите одну основную метрику для исследования и сохраните вторичную только как контроль: например, contracts для структуры и USD notional для экономического масштаба.
Шаг 6. Сформулируйте вывод нейтральным языком
Вместо «киты набирают лонг» запишите: цена +3,2%, OI +8%, funding +0,02% на заданный интервал, spot volume выше медианы. Такая запись воспроизводима. Любая интерпретация должна отделять наблюдение от предположения. Наблюдение формулируется нейтрально: цена выросла на определённый процент, OI увеличился, funding был положительным. Предположение — кто именно открывал позиции и почему — уже требует дополнительных данных и не следует из одной комбинации автоматически.
Причинный ярлык может заставить игнорировать противоположные данные. Фразы вроде «в рынок зашли лонги» или «киты набрали шорт» часто звучат увереннее, чем позволяют данные. Отделяйте measured facts от scenario hypothesis двумя разными строками. Сначала записывайте только измеряемые изменения, а гипотезу помечайте отдельно и проверяйте её через spot flow, basis, liquidations, order flow или последующую статистику.
Шаг 7. Заранее определите, что опровергнет гипотезу
Если сочетание OI и цены используется как фильтр, нужно знать, при каком движении или времени ожидание считается нерабочим. Иначе любую траекторию можно объяснить после события. На коротком горизонте показатель может резко двигаться из-за ликвидаций, экспирации, закрытия арбитражных ног или технической миграции позиций. На длинном горизонте важнее устойчивость роста экспозиции и то, насколько она сопровождается изменением funding, basis и ликвидности.
Нефальсифицируемый «анализ» не даёт статистической проверки. Один экстремальный бар не доказывает смену режима. Запишите invalidation, horizon и метрику outcome до входа. Сравнивайте событие с собственной историей инструмента, проверяйте несколько последовательных точек и всегда отмечайте технические даты — листинг, expiry, rollover, изменение спецификации контракта.
Шаг 8. Проверьте себя на десяти исторических эпизодах без торговли
Возьмите разные режимы: тренд, боковик, liquidation cascade, expiry, venue migration, высокий и отрицательный funding. Опишите каждый только по данным до будущего движения. Для реальной сделки важно помнить, что аналитическая метрика не заменяет risk management. Даже если сочетание цены, OI и funding выглядит статистически необычным, позиция остаётся уязвимой к spread, slippage, mark-price механике, внезапному каскаду ликвидаций и изменению funding до следующего расчёта.
Выбор десяти самых известных разворотов создаст hindsight bias. Чем сильнее выглядит «сигнал», тем выше соблазн увеличить плечо именно в момент, когда рынок уже перегрет. Используйте случайную или последовательную выборку дат и закрывайте будущую часть графика. Размер позиции задавайте через допустимый убыток и точку отмены сценария, а OI используйте как контекст, а не как разрешение нарушить лимит риска.
Самопроверка: если вы можете без подсказки объяснить, почему новый long всегда встречается с short, чем OI отличается от volume, почему USD notional меняется вместе с ценой и почему высокий funding не является гарантией разворота, базовая механика урока усвоена.
Короткий вывод
Открытый интерес в криптовалюте — это прежде всего бухгалтерия незакрытых деривативных обязательств. Он растёт, когда рынок создаёт новые открытые контракты, снижается, когда обязательства гасятся, и может оставаться неизменным при интенсивной передаче позиций между участниками. Поэтому OI дополняет volume, но не заменяет его; описывает exposure, но не раскрывает точное плечо; показывает состояние рынка, но не направление будущего движения.
Практический порядок простой: сначала проверьте contract specification и единицу, затем синхронизируйте цену и OI, добавьте volume, funding, basis и liquidations, после чего сформулируйте наблюдение без слов «киты точно вошли». Для исполнения отдельно нужны ликвидность, slippage, price impact и заранее ограниченный риск.
Если вы торгуете perpetual дольше одного settlement, стоимость удержания нужно включать в PnL. Базовую механику фактического списания можно сверить на примере funding fee на Bybit, а общую торговую дисциплину — в материалах про stop-loss и take-profit и про расчёт PnL. Для более широкого контекста полезны основы трейдинга, торговый план и ордера, а причины сильных рыночных фаз отдельно разобраны в материалах о том, почему Bitcoin растёт и почему Bitcoin падает. Сам Open Interest остаётся аналитическим контекстом, а не командой открыть позицию.
Итог урока: хороший анализ OI отвечает не на вопрос «куда пойдёт цена?», а на более точный вопрос: как меняется незакрытая деривативная экспозиция относительно цены, торговой активности и стоимости удержания. Это делает сценарий измеримым и проверяемым, но не превращает его в гарантированный сигнал.