Анализ рынка криптовалют становится полезным только тогда, когда разные показатели отвечают на разные вопросы и не голосуют как одинаковые индикаторы. Цена показывает, где рынок совершает сделки; объём — насколько активно участники торговали; ликвидность — насколько большой ордер можно исполнить без существенного ухудшения цены; Open Interest показывает незакрытую деривативную экспозицию; funding отражает стоимость перекоса perpetual-рынка; sentiment описывает настроение по выбранной методике. Ни один из этих слоёв сам по себе не объясняет рынок полностью.
Главная ошибка интегрального анализа — сложить шесть цифр в один эмоциональный вывод. Например, рост цены, высокий объём и положительный funding часто называют «сильным бычьим подтверждением», хотя одновременно Open Interest может падать, ликвидность становиться тоньше, а движение происходить главным образом из-за закрытия short-позиций. В другой ситуации цена почти не меняется, но OI быстро растёт: это говорит о накоплении незакрытой экспозиции, однако не сообщает, какая сторона обязательно победит.
Поэтому в этой статье используется не система «больше зелёных индикаторов — покупать», а последовательность вопросов. Сначала фиксируется рынок и качество данных, затем определяется состояние цены, после этого оцениваются активность и исполнимость, затем — деривативное позиционирование и только в конце — настроение и внешний контекст. Если слои конфликтуют, конфликт сохраняется как часть диагноза, а не устраняется выбором удобной метрики.
Материал не дублирует руководство об устройстве рынка криптовалют, где объясняются капитализация, ликвидность и рейтинг, и не заменяет базовый технический анализ криптовалют. Специализированные владельцы уже существуют для объёма торгов, Open Interest, поддержки и сопротивления, ликвидности криптовалюты и индекса страха и жадности. Текущая страница владеет другим интентом: как собрать эти отдельные измерения в один воспроизводимый market read и не считать коррелирующие данные независимыми подтверждениями.
Все числовые примеры ниже учебные. Они нужны для методики, а не для прогноза конкретного актива. Funding intervals и формулы различаются между площадками, Open Interest может измеряться в контрактах, базовом активе или notional, а индексы настроения имеют собственную методологию. Поэтому рабочая система начинается с единиц измерения и timestamp, а не с интерпретации красивого дашборда.
Главный принцип: сначала определите, что именно измеряет показатель и из какого рынка он получен; затем сравнивайте изменение показателей во времени. Не превращайте корреляцию нескольких производных одной и той же цены в несколько независимых доказательств.
1. Что значит читать крипторынок в одной системе
Шесть слоёв отвечают на шесть разных вопросов
Цена отвечает на вопрос «где торгуют», volume — «сколько проторговали», liquidity — «насколько исполним рынок», OI — «сколько деривативной экспозиции осталось открытой», funding — «какая сторона платит за текущий перекос perpetual», sentiment — «какое настроение измеряет конкретная модель». В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Так OI не становится счётчиком long-позиций, объём не превращается в доказательство спроса, а страх не становится автоматическим сигналом на покупку.
Ошибка — назначать одному показателю универсальный смысл и затем искать остальные только для подтверждения уже выбранного направления. Практический порядок: сначала подписать функцию каждого слоя и запретить себе делать направленный вывод там, где показатель его не содержит. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Состояние рынка важнее одной свечи
Одиночная свеча, один всплеск volume или один funding print легко отражают локальный шум. Для market read важнее последовательность: расширяется ли диапазон, удерживается ли цена после импульса, сохраняется ли OI, как меняется depth и возвращается ли funding к базе. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Если дневная структура остаётся прежней, минутный spike может иметь значение для fill, но не обязан менять среднесрочную классификацию.
Ошибка — пересобирать весь вывод после каждого пятиминутного изменения, хотя рабочий горизонт измеряется часами или днями. Чтобы не подменять данные историей, задать основной таймфрейм решения и короткий таймфрейм только для исполнения, не позволяя микрошуму переписывать старший режим. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Наблюдение не равно причине
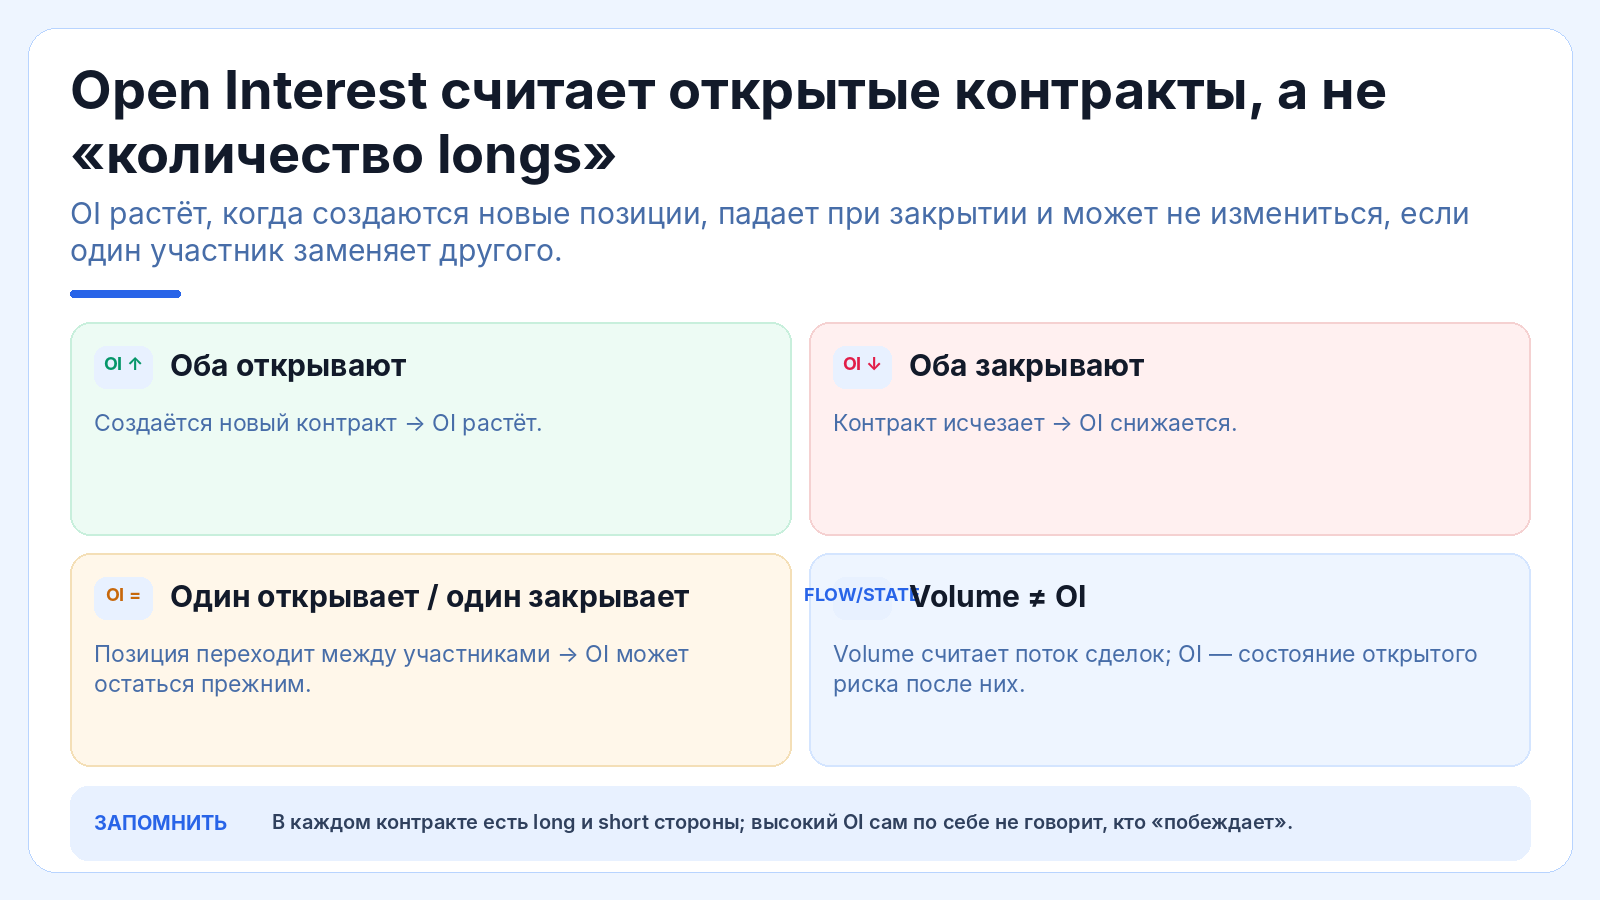
Рост OI рядом с ростом цены наблюдаем, но из этого нельзя без дополнительных данных заключить, что «крупные игроки открывают лонги». Каждый новый фьючерс имеет long и short, а агрегированный OI не раскрывает мотивы каждой стороны. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Так журнал сохраняет разницу между фактом «OI +8%» и гипотезой «растёт использование плеча в тренде».
Ошибка — превращать любой совместный рост цены и OI в рассказ о направленной ставке неизвестных участников. Рабочая дисциплина — описывать только измеряемые изменения и добавлять причинную версию отдельной строкой с уровнем уверенности. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Конфлюэнс не должен быть подсчётом галочек
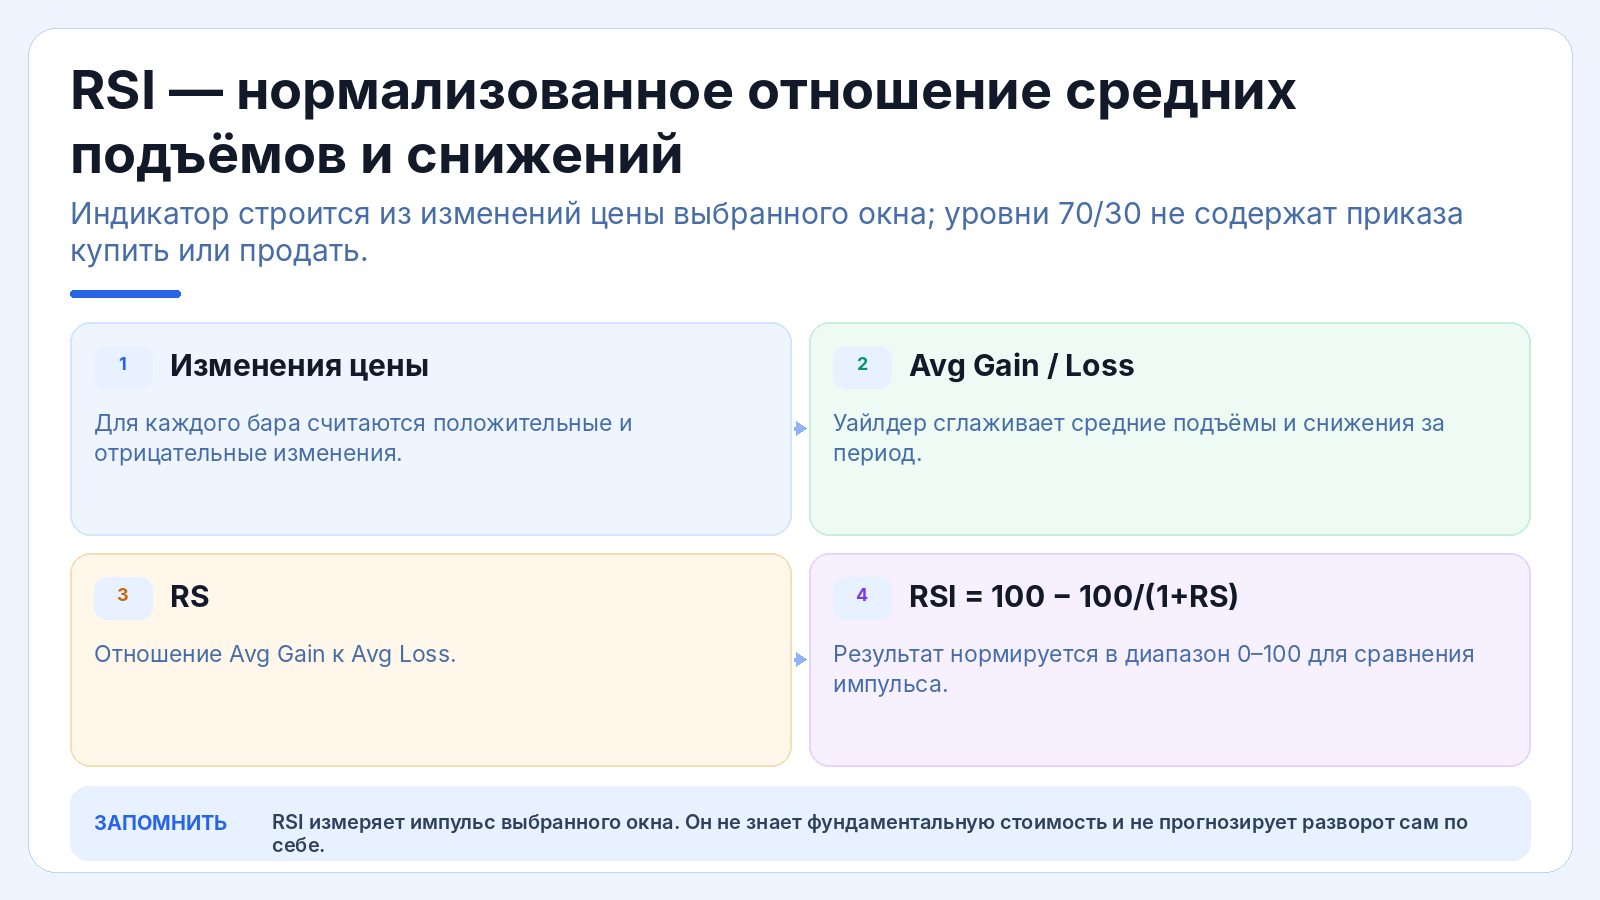
Если price momentum, RSI, moving average и многие sentiment-компоненты реагируют на одну и ту же цену, четыре зелёные галочки не означают четыре независимых источника информации. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Независимее друг от друга выглядят структура цены, relative volume, order-book depth и derivatives exposure, чем пять осцилляторов из OHLC.
Ошибка — строить score 5/6, где почти все пункты являются преобразованиями одной ценовой серии. Поэтому разделять источники на price, activity, execution, derivatives и sentiment и давать максимум один основной голос каждому классу. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Режим рынка меняет значение одной и той же цифры
Funding +0,02% может быть экстремальным для одного контракта и обычным для другого; RVOL 1,8 в спокойном рынке и во время листинга несёт разный смысл; spread 0,2% для BTC и microcap-токена тоже нельзя оценивать одинаково. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Главный вопрос — необычна ли метрика относительно своего рынка, а не похожа ли она на число из чужого скриншота.
Ошибка — использовать универсальные пороги без собственной исторической базы актива и площадки. Полезная проверка: считать percentile или z-score внутри сопоставимого режима и отдельно хранить raw value. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Конфликт сигналов — полезная информация
Цена может обновлять максимум при падающем OI; sentiment может быть жадным, а liquidity — ухудшаться; volume может расти без устойчивого follow-through. Такие сочетания не являются поломкой модели. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Например, price up + OI down можно оставить как сценарий short covering/deleveraging до появления нового расширения OI и подтверждения на spot.
Ошибка — выбирать только тот индикатор, который согласуется с желаемой позицией, и объявлять остальные «запаздывающими». В таких случаях заранее прописать несколько конфликтующих состояний и условия наблюдения вместо вынужденного long/short решения. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Система должна уметь выдавать no-trade
Иногда цена находится внутри диапазона, volume обычный, OI колеблется без тренда, funding около нейтрали, liquidity средняя, а sentiment не экстремален. Это полноценный диагноз: явного преимущества нет. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Так система помогает не только входить, но и экономить капитал в среде, где риск/прибыль неочевиден.
Ошибка — считать отсутствие яркого сигнала недостатком анализа и повышать сложность до тех пор, пока что-нибудь не совпадёт. Практический порядок: ввести статус «нейтрально/недостаточно данных» и заранее определить, какие изменения переводят рынок в наблюдаемый сценарий. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
| Слой | Главный вопрос | Что измеряет | Чего не доказывает |
|---|---|---|---|
| Price | Где торгуется рынок? | Сделки и структура цены | Причину движения |
| Volume | Насколько активны торги? | Количество/стоимость сделок | Ликвидность и направление |
| Liquidity | Можно ли исполнить размер? | Spread, depth, impact | Будущее направление |
| Open Interest | Сколько exposure открыто? | Незакрытые контракты | Перевес long сам по себе |
| Funding | Кто платит за perp-перекос? | Стоимость удержания позиции | Момент разворота |
| Sentiment | Насколько экстремально настроение? | Композит/внимание по методике | Гарантированный contrarian signal |
Практический кейс: один и тот же рост при двух разных структурах
В первом случае BTC растёт на 4%, spot и perpetual volume увеличиваются, OI прибавляет 5%, funding остаётся возле своей медианы, spread стабилен. Во втором цена растёт на те же 4%, но spot volume слаб, OI сокращается на 12%, funding после отрицательного экстремума быстро нормализуется. На графике итоговый процент одинаков, однако первое состояние больше похоже на расширение участия, второе — на squeeze/deleveraging. Ни одно описание не является прогнозом; оно только задаёт разные вопросы для продолжения наблюдения.
Если система видит только свечу +4%, она теряет различие механизмов. Если же она превращает первый кейс в «точно продолжение», а второй в «точно разворот», то переоценивает диагностические данные. Правильнее заранее определить, что будет последующим подтверждением: удержание зоны, появление spot follow-through, изменение OI и качество liquidity.
2. Подготовка данных: рынок, единицы, время и источник
Сначала выберите конкретный рынок
BTC/USDT spot на одной бирже, BTC perpetual на другой и агрегированный индекс — три разных ряда. Цена может быть близкой, но volume, OI, funding и order book относятся к разным книгам и контрактам. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Агрегирование допустимо, если методика прямо описывает состав и единицы; скрытое смешивание рынков создаёт ложную точность.
Ошибка — соединять spot-volume одной площадки с OI другой и трактовать их как единый локальный поток без маркировки. Поэтому создать паспорт дашборда: symbol, venue, market type, quote currency, contract type и источник каждого слоя. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Last, mark и index price нельзя смешивать
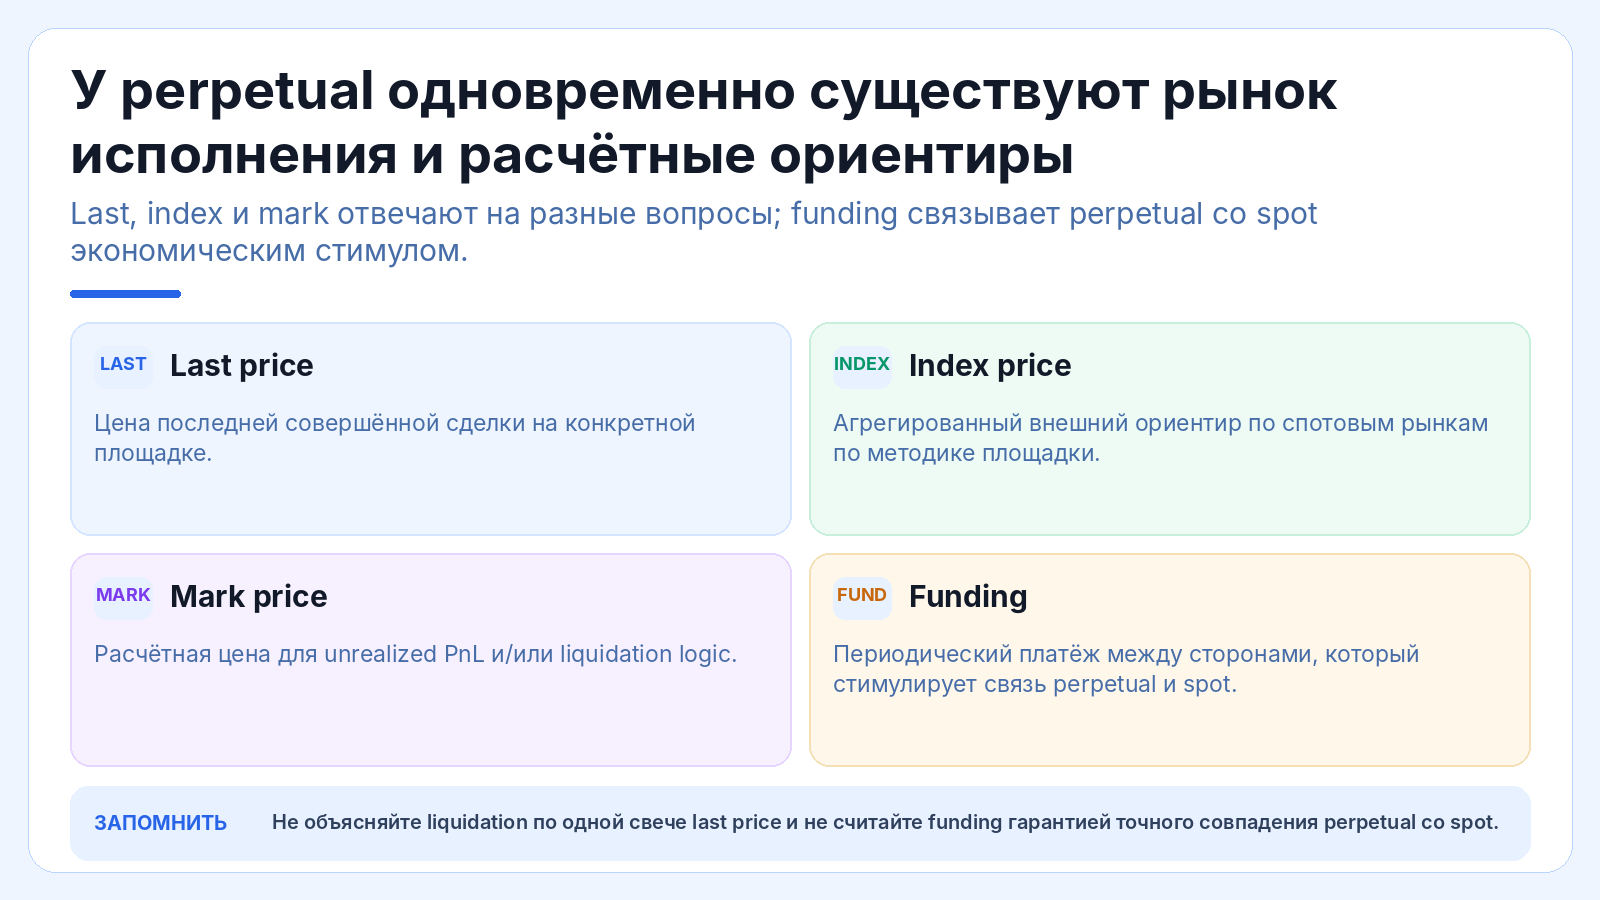
Last отражает последнюю сделку, mark обычно используется как расчётная цена риска, index собирает внешний ориентир spot. В стрессовом рынке эти значения способны расходиться. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Особенно важно это в perpetual, где mark защищает расчёты от одиночных аномальных сделок, но не является фактическим fill.
Ошибка — рисовать уровни по last, ликвидации объяснять index и затем сравнивать всё с mark как будто это один ряд. Полезная проверка: закрепить основной price series для структуры и отдельно показывать risk/reference prices, не перескакивая между ними после события. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Volume требует единицы измерения
Площадка может показывать base volume, quote volume, contracts, notional или rolling 24h. Сравнивать 10 000 BTC и 600 млн USDT напрямую бессмысленно без нормализации. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Для внутридневного анализа полезнее одинаковые интервалы и relative volume, чем случайные 24h-плашки, которые каждую минуту меняют состав окна.
Ошибка — собирать объём из разных источников только потому, что рядом написано слово Volume. В таких случаях хранить raw unit, при необходимости переводить в сопоставимый notional и отдельно маркировать rolling и calendar windows. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Open Interest тоже бывает в разных единицах
OI может публиковаться как contracts, coin amount или dollar notional. При изменении цены notional способен расти даже без увеличения количества контрактов. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Так видно, выросла ли сама открытая экспозиция или изменилась в основном её долларовая оценка.
Ошибка — считать рост USD OI чистым притоком новых позиций, не проверяя unit и влияние цены. Практический порядок: по возможности хранить и contract/base measure, и notional, а изменение интерпретировать с учётом mark price. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Funding нужно привязать к интервалу
Площадки используют разные интервалы и формулы funding; одна ставка может быть quoted per interval, другая annualized. Сравнение без приведения масштаба вводит в заблуждение. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Знак funding обычно показывает направление платежа, но уровень «дорого/дёшево» определяется собственной историей контракта.
Ошибка — сравнивать +0,01% на одном сервисе и +10% annualized на другом как числа одного типа. Чтобы не подменять данные историей, хранить raw rate, interval, next settlement и только затем рассчитывать сопоставимую стоимость удержания на выбранном горизонте. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Timestamp должен быть общим
Крипта торгуется 24/7, поэтому дневные свечи и агрегаты могут иметь разные границы суток, а funding settlement — собственное расписание. Небольшое смещение времени способно создать искусственную последовательность событий. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Для причинной последовательности критично знать, что было доступно участнику в конкретный момент, иначе возникает look-ahead bias.
Ошибка — утверждать, что OI вырос «до пробоя», если OI snapshot обновился позднее свечи, а графики отображаются в разных часовых поясах. Рабочая дисциплина — нормализовать время в UTC и хранить фактический timestamp каждой метрики, а не только визуальное положение на панели. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Агрегатор не отменяет проверку venue
Агрегированный OI, volume или liquidation map полезны для общего рынка, но их методология может исключать часть площадок или пересчитывать инструменты по собственным правилам. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Это отделяет диагноз рынка от реальной исполнимости конкретного ордера.
Ошибка — считать агрегатор абсолютной истиной и игнорировать рынок, на котором будет исполнена сделка. Поэтому для top-down использовать aggregate, а перед entry проверять локальные spread, depth, funding и contract specs на venue исполнения. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
| Поле данных | Пример | Почему критично | Ошибка |
|---|---|---|---|
| Market | BTC/USDT spot | Разные книги | Смешать с perp |
| Venue | Биржа A | Локальные volume/depth | Считать глобальным |
| Price type | Last/Mark/Index | Разные функции | Переключать постфактум |
| Volume unit | BTC/USDT/contracts | Нужна нормализация | Сравнить несопоставимое |
| OI unit | contracts/BTC/USD | Цена меняет notional | Считать чистым притоком |
| Funding interval | 1h/8h/другое | Сравнимость ставки | Сравнить raw rates |
| Timestamp | UTC | Причинный порядок | Look-ahead |
Практический кейс: breakout выглядит сильным, но ордер не исполним
Альткоин выходит из диапазона на RVOL 3,2, OI растёт и social mentions взлетают. Однако spread расширяется до 0,8%, depth в пределах 1% меньше планируемого ордера в пять раз, а preview показывает 1,4% price impact. Market read может верно описывать импульс, но торговая реализация на заданном size имеет плохое соотношение риска и расходов.
Этот пример показывает, почему liquidity — не второстепенный фильтр. Система должна позволять сократить size, изменить метод исполнения или вообще отказаться от сделки, не отрицая наблюдаемый breakout. «Рынок растёт» и «я могу качественно купить этот объём» — разные утверждения.
3. Цена: координатная система, а не самостоятельный прогноз
Сначала определите режим цены
Минимальная классификация — trend, range, transition и impulsive event. Она не должна предсказывать будущее; её задача — описать структуру, в которой остальные слои будут интерпретироваться. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Подробную механику графика оставляйте базовому техническому анализу; здесь price regime нужен как координата для других данных.
Ошибка — читать одинаковый OI spike одинаково в устойчивом тренде и внутри многонедельного боковика. Практический порядок: задать объективные признаки режима через последовательность swing points, range width, volatility и положение относительно заранее отмеченных зон. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Уровень цены важнее цвета свечи
Одинаковая зелёная свеча внутри середины диапазона и после acceptance над многократно тестируемой зоной имеет разный контекст. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Так OI и volume не используются для поиска удобного уровня задним числом.
Ошибка — реагировать на большую свечу без вопроса, где она возникла относительно структуры и ликвидности. Чтобы не подменять данные историей, до просмотра derivatives отметить ключевые зоны и только потом оценивать, сопровождается ли переход activity и exposure. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Volatility задаёт масштаб нормальных движений
Изменение цены на 2% может быть экстремальным в спокойном режиме и обычным для токена с широким intraday range. Без нормализации нельзя сравнивать импульсы. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Это помогает отличать действительно необычное ускорение от шума конкретного инструмента.
Ошибка — фиксировать единый процент breakout для всех активов и эпох. Рабочая дисциплина — оценивать движение через ATR, realized volatility или собственный percentile диапазона, сохраняя исходный процент рядом. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Spot и perpetual могут расходиться
Perpetual способен торговаться с premium/discount относительно spot, особенно при сильном позиционировании. Само расхождение не говорит, какая сторона сейчас «права». Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Если движение существует только в derivatives, качество подтверждения отличается от синхронного spot-led движения.
Ошибка — считать perp premium подтверждением будущего роста, хотя это может быть стоимость перегретой long-экспозиции. Поэтому смотреть basis/premium рядом с funding и spot activity, а price structure определять на заранее выбранном основном рынке. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Новый максимум не равен здоровому тренду
Price может обновить high при падающем volume, сокращении OI и ухудшающейся depth. Это не доказывает разворот, но меняет тип движения: меньше признаков расширения участия. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Дивергенция — повод сформулировать условный сценарий, а не обязательство занять противоположную позицию.
Ошибка — принимать сам факт ATH/локального high за достаточное подтверждение силы. Полезная проверка: сравнить follow-through, activity, exposure и execution conditions, не пытаясь заранее назвать divergence сигналом. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Резкий wick требует проверки качества рынка
Одиночный spike может возникнуть из-за liquidation chain, thin book, bad tick или локальной дислокации. Если другие venues его не подтверждают, структурный вывод должен быть осторожнее. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Для исполнения именно на локальной бирже wick всё равно важен как риск fill и stop-out, но это другая функция данных.
Ошибка — строить глобальную историю рынка по одной экстремальной сделке локальной площадки. В таких случаях сравнить composite price, соседние крупные venues, spread/depth и mark/index, прежде чем менять режим. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Цена должна иметь invalidation
Любой market read полезнее, когда заранее известно, какое изменение цены отменит текущую классификацию или потребует пересмотра. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Это превращает анализ из описательного рассказа в проверяемую гипотезу.
Ошибка — сохранять «бычий контекст» после любых движений, объясняя каждое падение временным шумом. Практический порядок: записать границу режима или структурное условие пересмотра до входа и связать его с размером позиции. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
| Price state | Признак | Что спросить у других слоёв | Не делать |
|---|---|---|---|
| Trend | HH/HL или LH/LL | Поддерживает ли participation? | Гадать по одной свече |
| Range | Устойчивые границы | Растёт ли leverage внутри? | Предсказывать сторону выхода |
| Transition | Слом прежней структуры | Есть ли acceptance? | Путать wick и regime change |
| Impulse | Большой normalized move | Кто ведёт: spot или perp? | Гнаться без fill model |
| New high/low | Экстремум | Что с OI/depth/volume? | Считать самодостаточным |
| Dislocation | Venue divergence | Локальный ли spike? | Строить глобальный вывод |
Практический кейс: extreme greed не отменяет тренд
Индекс настроения находится в зоне extreme greed несколько дней, цена продолжает формировать higher highs, OI умеренно растёт, funding выше медианы, но далёк от исторического экстремума, а depth не ухудшается. Contrarian short только по sentiment не имеет структурного trigger.
Система фиксирует растянутый фон и повышенное внимание к crowding, но не обязана немедленно занимать противоположную сторону. Если стратегия mean reversion требует failed breakout или слома структуры, отсутствие такого события означает no-trade. Так sentiment остаётся контекстом, а не кнопкой.
4. Объём и ликвидность: активность против исполнимости
Volume показывает активность, но не глубину
Большой торговый оборот означает, что за период прошло много сделок или контрактов, но не гарантирует узкий spread и достаточный resting depth в момент вашего ордера. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Специализированный урок по volume объясняет расчёты глубже; здесь важна его роль как слоя активности.
Ошибка — считать актив с высоким 24h volume автоматически ликвидным для любой суммы. Поэтому проверять relative volume вместе с spread, depth на нескольких уровнях и ожидаемым slippage для конкретного size. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Relative volume полезнее голого числа
100 млн долларов volume не сообщает, много это или мало для данного рынка. RVOL сравнивает текущий интервал с исторической базой сопоставимых интервалов. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. На 24/7 рынке внутринедельная сезонность может быть заметной, поэтому сравнение воскресенья с активным будним часом требует осторожности.
Ошибка — объявлять любое круглое большое число всплеском активности. Полезная проверка: использовать median/percentile для одинакового time-of-day и отдельно отмечать event-driven периоды. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Spread — мгновенная цена срочности
Разница между best bid и ask показывает часть стоимости немедленного входа/выхода. В стрессе spread способен расширяться раньше, чем агрегированный daily volume выглядит необычно. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Расширение spread рядом с breakout понижает качество исполнения даже если направленная гипотеза в итоге окажется верной.
Ошибка — оценивать риск только по свечам и игнорировать ухудшение best quotes. В таких случаях нормализовать spread в bps или процентах и хранить percentile относительно собственного рынка. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Depth отвечает на вопрос о размере
Две пары могут иметь одинаковый spread, но радикально разную глубину в пределах 0,5–1% от mid. Большой ордер на тонкой книге сам изменит среднюю цену. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Если требуемая позиция слишком велика относительно depth, рыночный сценарий и исполнимый сценарий становятся разными задачами.
Ошибка — считать best bid/ask достаточным для позиции, которая заберёт несколько уровней стакана. Практический порядок: рассчитать ожидаемый VWAP/price impact на реальный size или использовать preview конкретной площадки. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Slippage отделяет график от реальной сделки
Backtest по close или mid может показывать красивый edge, который исчезает после spread, slippage и fee. Особенно это критично в быстрых squeeze и liquidation moves. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Отдельная статья о slippage нужна для механики, а здесь он используется как тест исполнимости интегрального вывода.
Ошибка — доказывать работоспособность market read бумажными fills, которых нельзя было получить. Чтобы не подменять данные историей, сохранять model price и actual fill раздельно и анализировать slippage как зависимую от режима переменную. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Spot-led и derivatives-led volume различаются по смыслу
Если импульс поддерживается spot activity на нескольких рынках, это другая структура участия, чем всплеск в perpetual при слабом spot. Ни один вариант сам по себе не гарантирует продолжение. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Derivatives-led движение может быть устойчивым, но чувствительнее к funding, OI и forced liquidation.
Ошибка — складывать spot и perp volume в одну цифру и терять источник движения. Рабочая дисциплина — держать отдельные серии и сравнивать их доли, особенно возле breakout или news event. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
DEX liquidity требует отдельного чтения
В AMM liquidity распределена по пулам и диапазонам, routing может проходить через несколько pools, а quoted volume не эквивалентен централизованной книге заявок. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Это особенно важно для малых токенов, где sentiment может быть ярким, а реальная ликвидность — хрупкой.
Ошибка — переносить CEX depth-логику на DEX без учёта pool reserves, concentrated liquidity и price impact. Поэтому для onchain сделки использовать фактический quote, minimum received, route и impact, а общерыночный вывод отделять от исполнения. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
| Метрика | Функция | Полезный способ | Ограничение |
|---|---|---|---|
| Volume | Activity | RVOL/percentile | Не равен depth |
| Spread | Cost of immediacy | bps percentile | Только top of book |
| Depth | Capacity | Notional within X% | Может исчезнуть |
| Slippage | Realized execution | Model vs fill | Зависит от size/time |
| Price impact | Self-induced move | Quote by size | Особенно важен DEX |
| Spot/perp split | Source of activity | Separate series | Не даёт направления |
| DEX quote | Pool execution | Route + min received | Не CEX order book |
Практический кейс: падение с OI flush и возвращением ликвидности
После резкого снижения price volume достигает 99-го percentile, OI уменьшается на 18%, funding кратковременно становится резко отрицательным, spread расширяется, затем в течение часа возвращается к обычному диапазону и depth восстанавливается. Это совместимо с forced deleveraging, но не доказывает сформированное дно.
Для осторожной системы следующий вопрос — способен ли рынок удержать новую область и прекратить обновлять lows при нормализованной liquidity. Только после заранее заданного price trigger можно обсуждать execution. Покупка на минимальном значении Fear & Greed без такого правила была бы отдельной, более рискованной стратегией.
5. Open Interest и funding: как читать плечо и crowding без гадания о сторонах
OI показывает открытые контракты, а не перевес long
У каждого открытого фьючерсного контракта есть long и short; при расчёте open interest контракт считается один раз. Рост OI означает расширение незакрытой экспозиции, но не раскрывает победителя. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Подробная механика создания и закрытия OI находится в отдельном уроке.
Ошибка — говорить «OI растёт, значит лонгов больше», игнорируя симметричную сторону контракта. Практический порядок: совмещать изменение OI с price, volume, basis/funding и liquidation data, сохраняя направленную интерпретацию как гипотезу. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Price up + OI up означает расширение участия, но не гарантирует продолжение
Одновременный рост цены и OI часто описывает ситуацию, где тренд развивается при увеличении деривативной exposure. Однако новый риск накапливается с обеих сторон и при экстремальном crowding делает рынок чувствительнее к ликвидациям. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Чем быстрее растёт OI относительно глубины рынка, тем важнее анализ потенциального forced unwind.
Ошибка — называть такую комбинацию безусловно бычьей. Чтобы не подменять данные историей, проверять funding, spot participation, leverage conditions и качество liquidity, а invalidation задавать через цену. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Price up + OI down часто указывает на закрытие риска
Рост цены при сокращении OI совместим с short covering, закрытием старых позиций или общим deleveraging. Это не автоматически слабый рост: движение может продолжиться и после очистки плеча. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Так сценарий short squeeze отделяется от устойчивого набора новой exposure без попытки угадать каждый account.
Ошибка — считать падение OI обязательным медвежьим divergence. Рабочая дисциплина — наблюдать, появляется ли новая spot demand и начинает ли OI повторно расширяться после импульса. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Price down + OI up показывает наращивание exposure в падении
Эта комбинация совместима с расширением bearish positioning, hedging или встречных long-позиций против движения. Сам OI не сообщает мотив. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Если funding становится резко отрицательным, crowding short-стороны может повысить риск squeeze, а не гарантировать дальнейшее падение.
Ошибка — утверждать, что «шорты открываются» как установленный факт. Поэтому добавлять funding sign, basis, liquidation map и spot flows, но не превращать ни один дополнительный слой в доказательство индивидуальных позиций. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Price down + OI down часто отражает deleveraging
Снижение цены вместе с OI совместимо с закрытием/ликвидацией открытых позиций и уменьшением общей деривативной exposure. В панике это может сопровождаться высоким volume и ухудшением depth. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Capitulation является описанием гипотезы, а не точной точкой дна.
Ошибка — автоматически покупать такой flush как «капитуляцию». Полезная проверка: ждать стабилизации liquidity, замедления forced selling и заранее определённого price confirmation, если стратегия этого требует. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Funding — стоимость перекоса, а не прогноз
В perpetual положительный funding обычно означает, что long платит short, отрицательный — наоборот. Механизм помогает удерживать perpetual ближе к spot, а точная формула и интервал зависят от площадки. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Экстремальный funding полезнее как показатель дорогого crowding и стоимости удержания, чем как одиночный directional trigger.
Ошибка — трактовать положительный funding как гарантию падения или отрицательный как гарантию роста. В таких случаях сравнивать rate с собственной историей, учитывать interval и position notional и смотреть, сохраняется ли premium/discount. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
OI и funding вместе помогают классифицировать crowding
Высокий funding без роста OI может быть кратковременным premium, а быстрый рост OI при экстремальном funding показывает более насыщенную комбинацию leverage и стоимости позиции. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Так derivatives context становится диагностикой состояния, а не заменой price action.
Ошибка — использовать один универсальный threshold funding независимо от OI, volatility и venue. Практический порядок: строить двухмерную карту percentile(OI change) × percentile(funding), а цену и liquidity держать вне этой карты как отдельные слои. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
| Цена | OI | Funding/context | Рабочая гипотеза |
|---|---|---|---|
| ↑ | ↑ | умеренный | Расширение exposure в росте |
| ↑ | ↓ | любой | Short covering/deleveraging возможно |
| ↓ | ↑ | отрицательный усиливается | Bearish leverage/crowding возможно |
| ↓ | ↓ | любой | Deleveraging/forced close возможно |
| → | ↑ | экстремальный | Leverage накапливается без resolution |
| любая | резкий ↑ | экстремальный | Squeeze sensitivity выше |
| любая | резкий ↓ | после stress | Exposure очищается |
Практический кейс: OI растёт в боковике
ETH шесть часов остаётся внутри узкого диапазона, volume около среднего, OI постепенно прибавляет 9%, funding уходит в верхний decile, а цена не принимает верхнюю границу. Аналитик видит накопление leverage и дорогой long-side carry, но не знает, когда и в какую сторону произойдёт resolution.
Вместо ставки на «обязательный long squeeze» система переводит рынок в watch-state: границы range фиксированы, alerts стоят на acceptance/rejection, размер будущей позиции ограничен ожидаемой volatility. Это пример того, как derivatives дают полезное предупреждение без прямого направления.
6. Настроение рынка: как использовать sentiment и не торговать эмоцией одной цифры
Fear & Greed — композитный индикатор, а не приказ
Популярный Crypto Fear & Greed Index сжимает несколько входных факторов в шкалу 0–100. У конкретного провайдера методология и состав данных определены отдельно; этот результат описывает sentiment по его модели. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. На момент проверки Alternative.me прямо указывает, что текущий индекс относится к Bitcoin; перенос цифры на каждый altcoin требует дополнительной осторожности.
Ошибка — считать extreme fear доказанным дном, а extreme greed — немедленным сигналом выхода. Поэтому использовать индекс как контекст экстремальности и проверять, подтверждается ли изменение price, volume, liquidity и derivatives. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Sentiment часто является следствием цены
Сильный рост сам повышает optimism, а падение усиливает fear. Поэтому часть sentiment-метрик запаздывает или математически включает momentum/volatility. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Если sentiment частично построен из тех же входов, его роль — удобная сводка состояния, а не независимый голос.
Ошибка — считать sentiment независимым подтверждением того же движения и двойным счётом повышать confidence. Полезная проверка: проверить методологию индекса и пометить компоненты, которые уже используют price/volume. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Доминация Bitcoin описывает структуру капитализации, не настроение напрямую
BTC dominance помогает увидеть, как доля Bitcoin меняется относительно совокупной капитализации отслеживаемого рынка, но не сообщает, что все участники боятся или жадничают. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Структурный показатель дополняет sentiment, но принадлежит другому классу данных.
Ошибка — трактовать рост BTC.D как универсальный risk-off и падение как обязательный altseason. В таких случаях сопоставлять dominance с TOTAL/alt market, liquidity и относительной доходностью, используя отдельный урок о BTC.D для деталей. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Социальный шум нужно отделять от позиции капитала
Рост mentions, поискового интереса или viral-posts отражает внимание, но не гарантирует реальный спрос. Для малых токенов бот-активность может сильно искажать картину. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Attention полезен как ранний контекст, но без market confirmation может оставаться чисто информационным событием.
Ошибка — считать количество сообщений эквивалентом покупке активов. Практический порядок: сравнивать social acceleration с spot volume, depth, holder concentration и реальными flows, если они доступны. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Новости меняют ожидания, но не образуют числовой sentiment автоматически
Listing, hack, regulation, unlock или protocol update могут резко изменить цену и liquidity. Важно установить первоисточник и timestamp, а не только тон публикации. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. В event study момент доступности информации важнее красивого постфактум рассказа.
Ошибка — объяснять движение заголовком, опубликованным уже после начала импульса. Чтобы не подменять данные историей, проверить время события через первичный источник и отделить fact от interpretation; для этого используйте отдельный процесс проверки криптоновостей. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Экстремальный sentiment может сохраняться долго
Рынок способен неделями оставаться в greed во время тренда или в fear во время затяжного падения. Экстремум не содержит встроенного таймера разворота. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Sentiment лучше задаёт фон и asymmetry, чем точку входа до конкретного события.
Ошибка — шортить сильный тренд только из-за высокого sentiment score или ловить падающий рынок только из-за низкого. Рабочая дисциплина — требовать отдельный price trigger и risk rule, если стратегия использует mean reversion. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Собственный sentiment журнал полезнее чужих ярлыков
Можно фиксировать не только индекс, но и наблюдаемый news flow, spreads, volatility, retail attention и собственное эмоциональное состояние перед сделкой. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Это связывает рыночный анализ с дисциплиной исполнения и помогает выявлять решения, принятые вопреки системе.
Ошибка — путать внутреннее FOMO с объективным рыночным сигналом. Поэтому разделить market sentiment и trader state на разные поля и перед entry проверить, не меняется ли правило из-за страха упустить движение. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
| Sentiment layer | Что отражает | Перекрытие с market data | Роль |
|---|---|---|---|
| Fear & Greed | Композит эмоций/рынка | Часть inputs включает price/volume | Контекст |
| BTC dominance | Структура market cap | Не sentiment напрямую | Rotation context |
| Social mentions | Внимание | Может быть bot-driven | Attention |
| Search trends | Интерес | Запаздывание возможно | Retail attention |
| News tone | Информационный фон | Нужен timestamp/source | Event context |
| Own trader state | FOMO/fear | Не market data | Process control |
Практический кейс: новость опубликована после начала движения
Цена токена начинает падать в 12:03 UTC, spread расширяется и volume растёт. В 12:09 крупный аккаунт публикует объяснение, а официальный источник подтверждает инцидент в 12:14. Постфактум легко написать, что рынок «отреагировал на официальный анонс», хотя доступный timestamp показывает другую последовательность.
В event log нужно сохранить первое наблюдаемое изменение рынка и время появления каждого источника. Возможно, информация утекла раньше, возможно, причина другая — по доступным данным это не установлено. Такой подход защищает интегральный анализ от ложной причинности и полезен при разборе новостных событий.
7. Сценарии: как объединять цену, volume, liquidity, OI, funding и sentiment
Сценарий A: цена растёт, volume и OI расширяются, liquidity остаётся нормальной
Такое сочетание совместимо с расширением участия в растущем рынке. Если funding умеренный относительно собственной истории, derivatives пока не выглядят крайне дорогими. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Sentiment может быть greed, но если он в значительной степени отражает уже случившийся рост, его не нужно считать дополнительным независимым подтверждением.
Ошибка — объявлять это гарантией продолжения и игнорировать расстояние до invalidation. Практический порядок: записать trend state, RVOL, OI change, funding percentile и depth percentile, а решение привязать к заранее определённой price zone. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Сценарий B: цена растёт, OI падает, volume высокий
Комбинация совместима с short covering или общим закрытием exposure. Она способна давать быстрый импульс, но вопрос устойчивости решается тем, появляется ли новый риск и spot participation после squeeze. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Если price сохраняется выше пройденной зоны без нового leverage, рынок может перейти к более здоровой spot-led фазе; это гипотеза для наблюдения.
Ошибка — сразу продавать против движения только потому, что OI сокращается. Чтобы не подменять данные историей, отслеживать повторное расширение OI, spot/perp volume split и удержание цены после снижения forced activity. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Сценарий C: цена падает, OI растёт, funding становится отрицательным
Такое состояние совместимо с ростом leverage в падении и удорожанием short-side crowding. Чем экстремальнее funding и OI change, тем выше потенциальная чувствительность к обратному squeeze. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Если liquidity тонкая, даже небольшое встречное движение может вызвать сильную forced response, но направление момента заранее не гарантировано.
Ошибка — считать отрицательный funding сигналом немедленно открывать long. Рабочая дисциплина — ждать price trigger, оценивать liquidation risk и depth, а notional позиции уменьшать при высоком event risk. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Сценарий D: цена падает и OI быстро сокращается
Падение OI вместе с ценой совместимо с deleveraging, ликвидациями или закрытием риска. При экстремальном volume и расширенном spread это может быть стрессовая фаза. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Extreme fear в таком сценарии описывает настроение, но не определяет момент, когда продавцы исчерпаны.
Ошибка — называть каждый такой эпизод окончательной капитуляцией. Поэтому наблюдать стабилизацию spread/depth, скорость изменения OI и способность цены удерживать новый диапазон после forced flow. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Сценарий E: breakout на высоком volume, но liquidity ухудшается и funding перегрет
Высокий turnover может выглядеть сильным подтверждением, однако расширение spread, тонкий depth и дорогой funding повышают риск плохого исполнения и резкой обратной реакции. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Иногда правильный market read и плохой fill дают плохую сделку; эти два уровня оценки нужно разделять.
Ошибка — считать volume достаточным оправданием для market order на максимальный size. Полезная проверка: проверить depth, expected slippage, OI acceleration и acceptance за уровнем, уменьшая size при ухудшении execution conditions. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Сценарий F: цена стоит в диапазоне, OI растёт, funding уходит в экстремум
Рынок может накапливать leverage без явного price resolution. Рост OI показывает больше незакрытой exposure, а funding — стоимость текущего перекоса, но направление будущего выхода неизвестно. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Такой режим особенно полезен для alarm, но не обязательно для немедленного входа.
Ошибка — угадывать breakout только по стороне funding. В таких случаях отметить границы range, следить за liquidity и ждать acceptance/rejection после выхода вместо преждевременной ставки. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Сценарий G: цена растёт главным образом на perpetual, spot participation слабее
Derivatives-led импульс может быть устойчивым некоторое время, но сильнее зависит от funding, margin и способности новых участников поддерживать exposure. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Отсутствие spot confirmation не является автоматическим сигналом short, а только снижает независимость участия.
Ошибка — считать aggregate volume единым подтверждением, не разделяя spot и perp. Практический порядок: сравнить источники turnover, basis, OI и funding; если spot догоняет, классификация может измениться. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Сценарий H: extreme fear, volume spike, OI flush и восстановление depth
Это набор признаков, совместимый с capitulation-like event, когда leverage очищается, а execution conditions начинают нормализоваться. Но market bottom не гарантирован: новый негативный поток способен возобновить падение. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Сила системы в том, что sentiment, derivatives и liquidity задают контекст, а цена определяет проверяемое условие.
Ошибка — покупать только потому, что sentiment оказался минимальным. Чтобы не подменять данные историей, потребовать заранее заданную price stabilization/structure rule и рассчитать риск до следующей invalidation. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
| Сценарий | Price | Activity/Liquidity | Derivatives | Что проверить |
|---|---|---|---|---|
| A expansion | ↑ | RVOL↑, depth ok | OI↑, funding mild | Acceptance/invalidation |
| B covering | ↑ | volume↑ | OI↓ | Spot follow-through |
| C crowded down | ↓ | mixed | OI↑, funding− | Squeeze risk |
| D deleverage | ↓ | volume spike, spread↑ | OI↓ | Depth stabilization |
| E fragile breakout | ↑ | volume↑, depth↓ | OI↑, funding extreme | Execution + retest |
| F coiled range | → | normal | OI↑, funding stretched | Wait resolution |
| G perp-led | ↑ | spot weak, perp strong | OI↑ | Spot participation |
| H panic flush | ↓/stabilize | volume spike, depth returns | OI flush | Price trigger |
Практический кейс: агрегатор и локальная биржа расходятся
Агрегированный OI по BTC растёт, но на venue, где планируется сделка, local OI почти не меняется, funding отличается от медианы рынка, а depth заметно хуже крупных площадок. Глобальная картина и локальное исполнение дают разные уровни риска.
Top-down dashboard можно сохранить как macro derivatives context, но order sizing и stop mechanics должны опираться на локальный рынок. Если стратегия предполагает глобальный squeeze, а venue имеет собственную дислокацию, риск ликвидации и slippage может оказаться выше, чем следует из агрегированной панели.
8. Пошаговый алгоритм: от дашборда к решению и исполнению
Шаг 1. Сформулируйте один вопрос
Market read должен отвечать конкретной задаче: определить режим, проверить breakout, оценить crowding, подготовить swing entry или решить, стоит ли вообще торговать. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Тогда набор данных выбирается по задаче, а не по тому, что ярче отображается в интерфейсе.
Ошибка — открывать дашборд без вопроса и искать паттерн среди десятков метрик. Поэтому записать decision horizon, событие интереса и максимальный допустимый риск до анализа показателей. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Шаг 2. Зафиксируйте price state
Сначала отметьте trend/range/transition, ключевые зоны и текущую volatility. Это создаёт основу, к которой добавляются activity и derivatives. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Так порядок анализа уменьшает confirmation bias.
Ошибка — начать с funding или sentiment и затем подгонять price interpretation под первое впечатление. Полезная проверка: скрыть derivatives panel, описать price state одной короткой записью и сохранить timestamp. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Шаг 3. Добавьте activity и execution
Проверьте RVOL, spot/perp split, spread, depth и ожидаемый slippage. Сильная идея без исполнимого рынка может быть непригодной для вашего размера. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Исполнимость должна ограничивать размер до выбора плеча.
Ошибка — считать liquidity второстепенной после того, как уже принято решение о направлении. В таких случаях рассчитать допустимый order size по depth и отказаться от market execution, если impact превышает лимит стратегии. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Шаг 4. Добавьте OI и funding
После price/volume/liquidity оцените, расширяется или сокращается derivatives exposure и насколько дорог текущий perpetual crowding. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Это помогает диагностировать leverage, не превращая derivatives в самостоятельный price oracle.
Ошибка — использовать OI/funding для изменения уже известных критериев уровня или breakout. Практический порядок: сохранить raw, delta и percentile, затем выбрать один из заранее описанных derivatives states. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Шаг 5. Добавьте sentiment последним
Настроение полезно как фон и показатель экстремальности, но часто связано с уже случившимся движением. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Для contrarian идей нужен самостоятельный trigger, а не только экстремальная цифра индекса.
Ошибка — позволить fear/greed переписать структурный invalidation или увеличить size из-за ощущения «все слишком боятся». Чтобы не подменять данные историей, помечать sentiment как context modifier: neutral, stretched или event-driven, не давая ему отдельного права отменять price rule. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Шаг 6. Сформулируйте сценарий и альтернативу
Хорошая запись содержит базовый сценарий и минимум один альтернативный: например, continuation при acceptance и failed breakout при возврате. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Если оба сценария остаются возможными без преимущества, статус no-trade является корректным.
Ошибка — иметь только одну историю, которая объясняет любое развитие рынка. Рабочая дисциплина — для каждого сценария указать observable trigger, invalidation и какие метрики должны измениться. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Шаг 7. Переведите вывод в риск и ордер
Перед действием нужны entry method, stop/invalidation, target logic, position size, maximum slippage и fee assumption. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Для механики можно использовать отдельные уроки про stop-loss, PnL и торговый план.
Ошибка — сначала открыть позицию, а затем искать, где «логично» поставить stop. Поэтому посчитать денежный риск от invalidation и сократить size, если liquidity или volatility делают fill неопределённым. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Шаг 8. После сделки оцените не только PnL
Прибыльная сделка может быть плохим процессом, а убыточная — корректным исполнением статистически разумной гипотезы. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Так обратная связь улучшает метод, а не обучает систему подгонять объяснение под результат.
Ошибка — считать положительный PnL доказательством правильности market read. Полезная проверка: сравнивать плановые и фактические значения price, RVOL, depth, OI, funding, sentiment, fill и rule adherence. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
| Шаг | Выход | Ключевой вопрос | Stop condition |
|---|---|---|---|
| 1 Question | Horizon + task | Что решаем? | Нет вопроса — нет анализа |
| 2 Price | Regime + zones | Где рынок? | Структура неясна |
| 3 Activity | RVOL + source | Есть участие? | Данные несопоставимы |
| 4 Liquidity | Spread/depth/slippage | Можно исполнить? | Impact > лимита |
| 5 Derivatives | OI/funding state | Есть leverage/crowding? | Units/timestamps неверны |
| 6 Sentiment | Context modifier | Экстремально ли? | Методология неизвестна |
| 7 Scenario | Base + alternative | Что подтвердит/сломает? | Нет invalidation |
| 8 Execution | Entry/size/stop | Сколько рискуем? | Риск выше лимита |
Практический кейс: self-analysis после убыточной сделки
Трейдер правильно определил price regime и OI expansion, но вошёл market order после большого импульса, получил 0,6% slippage и поставил stop внутри обычного ATR. Сделка закрылась по стопу, после чего рынок продолжил первоначальный сценарий. PnL отрицательный, но причина не обязательно в market read.
Разбор разделяет три слоя: диагностика рынка, правило entry/invalidation и execution. Ошибка может находиться во втором или третьем слое. Такая декомпозиция важнее желания объявить всю систему «неработающей» или, наоборот, оправдать убыток. Для каждого слоя нужны свои метрики качества.
9. Самоанализ методики: как проверить, что система не создаёт иллюзию точности
Проверьте double counting
Составьте таблицу происхождения каждой метрики: OHLC, trades, order book, derivatives positions, external sentiment. Если несколько признаков вычисляются из одного источника, они не должны получать независимые веса только из-за разных названий. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Это самый частый способ, которым сложный dashboard искусственно завышает confidence.
Ошибка — считать price momentum, RSI, trend score и часть Fear & Greed четырьмя самостоятельными подтверждениями. Практический порядок: оставить базовый источник главным, а производные использовать для интерпретации конкретного свойства. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Проверьте look-ahead и timestamps
В backtest важно знать, когда OI snapshot, funding estimate, sentiment index и news fact действительно были доступны. Данные, опубликованные позже, нельзя переносить назад. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Иначе стратегия получает информацию из будущего и демонстрирует ложный edge.
Ошибка — использовать финальное дневное значение sentiment для решения в начале того же дня. Чтобы не подменять данные историей, хранить available_at и event_time отдельно и симулировать только реально доступный поток. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Проверьте selection bias
Если журнал содержит только красивые breakout или extreme funding episodes, hit rate ничего не говорит о полном потоке сигналов. На крипторынке особенно важны источник и тип инструмента: spot, perpetual и dated futures могут одновременно показывать разные уровни активности и риска. Event log должен формироваться правилом, а не памятью о рынке.
Ошибка — вручную выбирать известные исторические движения и затем показывать, как система их «видела». Рабочая дисциплина — логировать все моменты, когда trigger был выполнен, включая скучные и неудачные случаи. После этого сравнивайте не абсолютную цифру с чужим рынком, а её изменение относительно собственной истории и режима ликвидности.
Проверьте устойчивость порогов
Threshold OI +5%, funding percentile 95 или RVOL 2 могут выглядеть идеально на одной выборке и разрушаться на другой. Одна точка почти всегда слабее временного ряда. Важны направление изменения, скорость, экстремальность относительно собственной базы и то, сохраняется ли движение после смены короткого окна. Если результат существует только в узком параметре, его устойчивость сомнительна.
Ошибка — оптимизировать десятки границ на всей истории до максимального Sharpe. Поэтому использовать грубые, экономически объяснимые buckets, а затем OOS/walk-forward без перенастройки на тестовой части. Отдельно отмечайте, является ли вывод описанием состояния, триггером события или условием invalidation; эти роли не должны смешиваться.
Проверьте regime dependence
Система, работающая в bull trend, может плохо вести себя в range или panic. Это не обязательно означает, что метод бесполезен; возможно, он условен. Чем больше показателей в панели, тем выше риск двойного счёта. Несколько метрик могут быть математически или экономически зависимы от одной и той же цены и потому не дают независимых голосов. Задача — понять область применимости, а не найти один коэффициент для любого рынка.
Ошибка — объединять все эпохи и считать один average result универсальной закономерностью. Полезная проверка: разбить статистику по volatility, trend/range, liquidity regime и event periods, не создавая слишком мелких групп. Если два признака несут почти одинаковую информацию, оставьте один основным, а второй используйте как диагностическую детализацию, а не как дополнительный балл уверенности.
Проверьте costs и capacity
Backtest должен учитывать fee, spread, slippage, funding cost и ограничение size относительно depth. Особенно важно это для альткоинов и быстрых liquidation events. Сильная методика должна допускать состояние «не знаю». Рынок не обязан в каждый момент формировать чистый тренд, честный breakout или удобную картину позиционирования. Edge, исчезающий при небольшом realistic cost, нельзя считать эксплуатационно устойчивым.
Ошибка — тестировать market read на mid price без возможности реального исполнения. В таких случаях моделировать conservative fills и отдельно строить sensitivity по размеру позиции. Отказ от сделки или понижение уверенности — нормальный результат анализа, а не признак того, что нужно добавить ещё пять индикаторов.
Проверьте причинные истории
После движения легко рассказать, что «киты набрали позиции», «толпа была слишком жадной» или «ликвидность притянула цену». Такие объяснения часто невозможно проверить. В интегральной системе этот слой имеет смысл только рядом с другими измерениями, но его нельзя заставлять отвечать на чужой вопрос. Чем меньше непроверяемых персонажей в объяснении, тем легче его тестировать.
Ошибка — путать красивую причинную историю с measured evidence. Практический порядок: переписать вывод языком наблюдений и перечислить альтернативные механизмы, совместимые с теми же данными. В журнале сохраняйте исходное значение, единицу измерения, время и источник, чтобы позднее можно было воспроизвести вывод без памяти о результате.
Проведите blind replay
Спрячьте будущие бары и прокручивайте рынок последовательно, сохраняя dashboard state до каждого решения. Затем сравните с анализом полного графика. Полезно разделять наблюдение и объяснение: наблюдение выражается числом или заранее заданной категорией, тогда как рассказ о мотивах участников остаётся гипотезой. Разница между replay и hindsight показывает реальную степень субъективности лучше, чем уверенный текст аналитика.
Ошибка — оценивать систему только на истории, где исход уже известен. Чтобы не подменять данные историей, измерить, сколько выводов и порогов меняется после раскрытия будущего, и считать такие изменения отдельной ошибкой процесса. Если два слоя дают разные выводы, не усредняйте их словами «скорее бычье»: запишите конфликт и условие, при котором он разрешится.
Практический кейс: blind replay против hindsight
На replay аналитик видит range, обычный volume, нейтральный funding и умеренный OI. Он записывает no-trade до выхода из диапазона. После раскрытия будущего оказывается, что через час произошёл мощный breakout. На полном графике появляется соблазн сказать, что «всё было очевидно по накоплению».
Честная оценка оставляет исходный no-trade как правильный результат системы на доступных данных. Иначе backtest обучается будущему и начинает видеть предвестники только там, где известен исход. Blind replay показывает, что качество процесса не равно способности объяснить уже случившееся.
Самопроверка метода: возьмите 50 последовательных market snapshots без будущих баров. Для каждого заполните price state, RVOL, spread/depth, OI delta, funding percentile и sentiment context, затем выберите base scenario, alternative и no-trade flag. После раскрытия будущего не редактируйте исходные записи — оценивайте только, какие правила были полезны и где возникла подгонка.
Итоговый алгоритм чтения рынка за пять минут
Практическая версия системы укладывается в восемь вопросов. Какой рынок и timestamp я анализирую? В каком price regime находится актив? Где расположена ключевая зона? Насколько необычен volume? Достаточны ли spread и depth для моего размера? Расширяется или сокращается OI? Насколько funding отклонён от собственной нормы? Даёт ли sentiment новую информацию или просто повторяет уже произошедшее движение? После этих вопросов формулируются base scenario, alternative и invalidation.
Для углубления используйте отдельные владельцы тем: объём торгов криптовалют, Open Interest, уровни поддержки и сопротивления, ликвидность, карту ликвидности Bitcoin, slippage, price impact, Fear & Greed, доминацию Bitcoin, проверку криптоновостей, торговый план, stop-loss и take-profit, расчёт PnL и контроль FOMO. Их задача — раскрывать отдельные слои глубже; текущая статья соединяет их в общий порядок анализа.
Анализ рынка криптовалют становится дисциплиной, когда вывод можно восстановить из исходных данных. Хорошая запись не звучит «рынок выглядит бычьим». Она содержит market, timestamp, price state, RVOL, spread/depth, OI change, funding basis, sentiment context, base scenario, alternative, invalidation и размер риска. Такая запись может оказаться ошибочной по результату, но она остаётся проверяемой и пригодной для обучения.
Итог урока: не ищите показатель, который «знает направление». Используйте цену для структуры, volume для активности, liquidity для исполнимости, OI для открытой exposure, funding для стоимости perpetual-перекоса и sentiment для контекста. Затем проверяйте сценарий через цену и риск, а не через количество совпавших индикаторов.