Объем торгов криптовалют показывает, какой объём сделок был зарегистрирован на выбранном рынке за выбранный период, но сам по себе не отвечает на вопрос, куда цена пойдёт дальше. Высокая колонка volume может сопровождать импульс, паническую распродажу, ликвидационный каскад, борьбу у уровня, выход новости или обычное перераспределение позиций. Низкий объём столь же неоднозначен: он бывает признаком спокойствия, слабого интереса, тонкого стакана или короткого временного окна.
Главная ошибка — считать volume счётчиком «силы покупателей». У каждой исполненной сделки есть покупатель и продавец. Если один участник агрессивно покупает по ask, другой продаёт ему тот же объём. Общий turnover фиксирует активность, но не создаёт математического перевеса одной стороны. Направление приходится читать через цену, структуру рынка, ликвидность и, если используются order-flow данные, через классификацию агрессора.
Материал продолжает базовое руководство про технический анализ криптовалют, но владеет отдельным интентом. Здесь разбираются base/quote volume, notional, spot и derivatives, DEX swaps, агрегирование площадок, relative volume, volume spike, buy/sell delta, CVD, wash trading, ликвидность и честный backtest. Будущая статья об Open Interest сохранит самостоятельный деривативный интент.
Крипторынок фрагментирован: один актив торгуется на множестве CEX, perpetual-контрактах, опционах и DEX. Один сервис показывает локальную пару, другой суммирует несколько venues, третий пересчитывает сделки в доллары по собственной методике. Поэтому два значения «24h volume» могут одновременно быть корректными и при этом описывать разные множества сделок.
Задача урока — научить сначала задавать вопросы к данным. Что считается: базовый актив, quote currency, contracts или notional? Это spot, perpetual или pool? Окно фиксированное или rolling 24h? Данные локальные или агрегированные? Есть ли риск wash trading? Можно ли реально исполнить ваш размер по показанной цене? Только после этих уточнений гистограмма становится аналитическим инструментом.
Главный принцип: volume измеряет зарегистрированную торговую активность в заданном наборе рынков за заданный интервал. Он не является самостоятельным прогнозом направления, не равен ликвидности, не равен Open Interest и не доказывает наличие «умных денег».
1. Что именно измеряет volume: сделки, единицы, окно и источник
Объём начинается с определения рынка
Прежде чем читать цифру, нужно назвать площадку, инструмент, тип рынка и расчётную валюту. BTC/USDT spot и BTC/USDT perpetual — разные рынки, даже если тикер выглядит почти одинаково. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Без этой детализации фраза «объём вырос вдвое» не говорит, где произошёл рост и что было суммировано. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. В журнале фиксируйте venue, market type, symbol, timeframe, volume unit и timezone. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Base volume и quote volume отвечают на разные вопросы
В spot-паре можно суммировать количество базового актива или денежную стоимость сделок в quote currency. Одинаковое количество BTC при разных ценах создаёт разный quote turnover. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Сравнение только денежного объёма частично смешивает изменение активности с изменением цены актива. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Если источник позволяет, сохраняйте одновременно base amount и quote/notional value. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Количество сделок не равно объёму
Trade count считает исполнения, volume суммирует их размеры. Тысяча мелких сделок и десять крупных могут дать одинаковый денежный оборот при совершенно разной микроструктуре. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Рост trade count сам по себе не означает рост экономического масштаба активности. Для исследования полезно хранить raw series отдельно от производных признаков. Разделяйте trade count, average trade size и notional volume как разные признаки. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Каждая сделка одновременно является покупкой и продажей
Когда 2 BTC переходят от продавца к покупателю, общий volume увеличивается на 2 BTC, а не на четыре. Оба участника присутствуют в одном исполнении. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Нельзя выводить «покупателей больше», просто сравнивая общий volume с прошлым баром. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Для направления агрессии нужен maker/taker flag или другая формализованная классификация сделок. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Candle volume зависит от таймфрейма
Гистограмма под свечой обычно суммирует сделки за тот же интервал. Пятиминутный spike может раствориться внутри обычного часового бара, а часовой — внутри дневного. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Порог, настроенный на 5m, нельзя переносить на 4H без нового baseline. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Timeframe должен быть частью определения любого volume-сигнала. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
24h volume может быть rolling-окном
Многие интерфейсы считают последние 24 часа от текущего момента, а не календарный день UTC. Значение непрерывно меняется, когда старые сделки выпадают из окна. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Rolling 24h нельзя автоматически сравнивать с закрытой дневной свечой как с той же метрикой. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Для backtest используйте фиксированные интервалы и документируйте timezone. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
Notional требует contract specification
У деривативов raw contracts становятся сопоставимыми только после учёта contract size и цены пересчёта. Linear и inverse инструменты могут иметь разные правила. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Механическое сложение количества контрактов с разных бирж создаёт число без экономического смысла. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Приводите derivatives flow к общей notional единице до агрегации. Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Volume не включает неисполненные заявки
Trade volume формируется только из состоявшихся исполнений. Лимитные заявки в order book относятся к доступной глубине и могут исчезнуть до сделки. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Высокий исторический оборот не говорит, сколько ликвидности сейчас стоит возле mid-price. Поэтому сложность добавляют только после сравнения с простым baseline. Сопоставляйте volume с spread и depth; подробнее — в материале о ликвидности. См. руководство по ликвидности Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
| Метрика | Что измеряет | Единица | Ограничение |
|---|---|---|---|
| Base volume | количество базового актива | BTC/ETH/… | не показывает денежный масштаб |
| Quote volume | стоимость сделок | USDT/USD/… | зависит и от цены |
| Trade count | число исполнений | trades | не отражает размер |
| Contracts | оборот дериватива | contracts | нужен contract size |
| Notional | экономический размер | USD-equivalent | зависит от методики |
| 24h rolling | скользящий оборот | quote/notional | не равно календарному дню |
2. Spot, perpetual, futures, options и DEX: почему «общий объём» неоднороден
Спотовый volume отражает сделки с самим активом
В spot-сделке участники обменивают базовый актив и quote currency. Для локальной стратегии volume той же пары соответствует рынку, на котором исполняется цена. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Одна spot-пара не является глобальным объёмом Bitcoin или Ethereum. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Для рыночного обзора агрегируйте несколько качественных spot venues по одной методике. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Perpetual turnover не означает покупку монет
Бессрочные фьючерсы создают long/short экспозицию без фактической поставки базового актива в каждой сделке. Их notional volume может значительно превышать spot. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Фразу «рынок купил столько-то BTC» нельзя строить из perpetual turnover. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Храните spot и perpetual flow отдельными рядами и сравнивайте их только после notional normalization. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Dated futures содержат roll activity
Перед экспирацией участники переносят позиции в следующий срок, создавая turnover между контрактами с разными maturities. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Пик volume перед expiry не обязательно означает новый направленный взгляд на базовый актив. Для исследования полезно хранить raw series отдельно от производных признаков. Фиксируйте contract month и проверяйте календарь экспирации. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Опционный volume имеет несколько единиц
Опционы различаются strike, expiry и типом call/put. Поставщик может показывать contracts, underlying notional или market value premium. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Один доллар опционной премии нельзя считать эквивалентом одного доллара spot turnover. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Перед сравнением уточняйте, какая именно опционная величина агрегируется. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
DEX volume создаётся swaps в пулах
AMM регистрирует обмены против liquidity pool, а маршрутизатор может разбить один пользовательский swap на несколько pools. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Pool volume, protocol volume и asset volume могут различаться из-за маршрутизации и дедупликации. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Смотрите DEX volume вместе с liquidity, pool address, fee tier и возрастом рынка. Практический интерфейс: DEX Screener Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Агрегаторы имеют собственный coverage
Поставщик данных выбирает список CEX, DEX, пар и инструментов, которые входят в reported or trusted volume. Два сервиса могут честно показывать разные суммы. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Смена coverage способна выглядеть как рыночный spike, хотя это техническое изменение набора данных. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Храните источник и дату/версию методики; не склеивайте разные universes без breakpoint. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
On-chain transfer volume — другой показатель
Блокчейн видит перемещения между адресами, включая собственные кошельки, bridges, deposits и служебные переводы. Экономический смысл транзакции не задан автоматически. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Сумма on-chain transfers не равна биржевому trading volume и не означает, что такой объём купили или продали. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Не смешивайте transfer metrics с exchange trades; on-chain анализ оставляйте отдельному набору правил. Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
| Рынок | Что означает volume | Не путать с | Контекст |
|---|---|---|---|
| Spot | оборот базового актива | глобальной покупкой | pair/venue |
| Perpetual | оборот бессрочных контрактов | spot flow | OI/funding |
| Futures | оборот срочных контрактов | новым directional view | expiry/roll |
| Options | contracts/notional/premium | spot 1:1 | strike/expiry |
| DEX | swaps | pool liquidity | routing |
| On-chain | переводы | exchange trades | entity classification |
3. Volume не равен ликвидности: spread, depth, slippage и price impact
Высокий turnover не гарантирует узкий spread сейчас
Volume смотрит назад на совершённые сделки, spread отражает текущую разницу между best bid и ask. После активного дня книга заявок может стать тонкой буквально за минуты. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Суточный оборот не обещает дешёвого исполнения конкретного ордера в текущий момент. Поэтому сложность добавляют только после сравнения с простым baseline. Перед сделкой проверяйте live spread и не используйте 24h volume как его замену. Свяжите с ликвидностью криптовалюты Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Depth ближе к исполнимости, но тоже меняется
Глубина показывает лимитные заявки на нескольких уровнях и помогает оценить доступный размер возле цены. Однако заявки можно снять или переставить. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Displayed depth не является безусловной гарантией исполнения крупного ордера. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Сопоставляйте depth с фактическим slippage и скоростью обновления стакана. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Price impact зависит от вашего размера
Ордер, превышающий объём на лучшем уровне, исполняется глубже по книге и меняет среднюю цену. Два актива с одинаковым 24h volume могут иметь совершенно разную форму depth. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Headline turnover не кодирует, как ваша конкретная сумма сдвинет цену. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Используйте отдельный расчёт price impact для планируемого размера сделки. См. что такое price impact Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Slippage растёт и на очень активном рынке
В новости одновременно могут расти volume, volatility и скорость перестановки заявок. Поэтому высокая активность не всегда улучшает исполнение; market order способен получить цену хуже ожидаемой. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Нельзя считать, что высокий volume автоматически делает backtest реалистичным по close. Для исследования полезно хранить raw series отдельно от производных признаков. Включайте spread, latency и slippage в модель входа. См. slippage при обмене Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Turnover ratio к market cap — грубая метрика
Отношение 24h volume к капитализации иногда используют как показатель активности относительно размера актива. Но market cap зависит от circulating supply, а turnover — от coverage и качества площадок. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Высокое отношение не является рейтингом качества или безопасности монеты. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Применяйте ratio только внутри сопоставимой выборки и вместе с liquidity diagnostics. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Оборот может быть сосредоточен в одном эпизоде
Суточная сумма не показывает, когда именно прошли сделки. Утренний liquidation cascade способен оставить огромный 24h volume, хотя вечером рынок уже малoактивен. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Суточная цифра может быть неактуальна для внутридневного решения. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Для intraday анализа используйте короткие окна и relative volume текущего бара. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Во время stress volume растёт, а liquidity исчезает
При резком движении лимитные заявки снимаются, spread расширяется, а market orders и ликвидации создают огромный turnover. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Volume spike в стрессовом баре не гарантирует лёгкого выхода; фактический slippage может быть хуже обычного. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Проверяйте глубину и среднюю цену исполнения, особенно при заметном размере позиции. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
| Показатель | Что показывает | Время | Почему не заменяется volume |
|---|---|---|---|
| Volume | прошлые исполнения | historical | не показывает current depth |
| Spread | best bid/ask gap | current | отдельная стоимость входа |
| Depth | лимитные заявки | current | заявки могут исчезнуть |
| Slippage | фактическое отклонение | execution | зависит от размера |
| Price impact | сдвиг средней цены | execution | нужна форма liquidity |
| Turnover 24h | масштаб активности | rolling/fixed | может быть неактуален сейчас |
4. Как читать цену вместе с volume: сценарии без магических правил
Цена растёт и volume растёт
Совместный рост цены и оборота показывает, что движение сопровождается высокой торговой активностью. Это наблюдение полезно для описания режима. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Оно не доказывает продолжение: тот же spike может быть началом тренда или его кульминацией. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Добавьте price confirmation, invalidation и проверку удержания уровня. Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Цена растёт при падающем volume
Снижение оборота может означать меньшее участие, но цена способна продолжать рост в тонком рынке из-за отсутствия встречных продавцов. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Правило «рост без объёма всегда слабый» слишком сильное и часто не учитывает liquidity regime. Поэтому сложность добавляют только после сравнения с простым baseline. Смотрите range, spread, depth и относительную активность, а не только цвет колонок. Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Breakout с volume spike
Пробой уровня активирует stop orders, breakout traders и встречные лимитные заявки, поэтому всплеск turnover логичен. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Огромный объём не делает пробой истинным, если цена быстро возвращается внутрь диапазона. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Тестируйте close beyond level, retest, ATR-distance и follow-through отдельно от volume filter. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Volume climax
Экстремальная активность часто появляется в панике, euphoria, новостях или liquidation cascades. После неё поток иногда истощается. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Climax не является автоматическим reversal signal: информационный шок может поддержать продолжение движения. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Для разворотной гипотезы ждите price response, возврат уровня или другую независимую реакцию. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Low volume внутри диапазона
В боковике активность часто снижается, пока участники ждут выхода или новости. Это может быть нормальным режимом ожидания. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Compression не определяет, в какую сторону произойдёт расширение. Для исследования полезно хранить raw series отдельно от производных признаков. Сравнивайте activity с локальным baseline, но направление задавайте price trigger. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Красная свеча с большим volume
Бар закрылся ниже open, но общий volume всё равно содержит обе стороны каждой сделки. Внутри мог работать крупный пассивный покупатель, принимающий агрессивные продажи. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
По цвету свечи и общей гистограмме нельзя доказать, кто «победил» внутри бара. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Если нужен поток сторон, используйте trade-level aggressor data и последующую реакцию цены. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Volume divergence
Новый ценовой high при более низком local volume может быть полезным наблюдением о снижении активности именно в этом ряду данных. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
На фрагментированном рынке activity может просто мигрировать на другую площадку или в derivatives. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Формализуйте сравниваемые pivots, lookback и coverage до теста. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Новость создаёт turnover без устойчивого направления
После листинга, взлома или макрорелиза рынок интенсивно перерабатывает новую информацию, арбитражируя цены между venues. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Первая свеча с огромным volume не обязана задавать финальное направление реакции. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Для event trading отдельно моделируйте spread, cross-venue lag и реальную цену входа. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
| Сценарий | Осторожный вывод | Нельзя обещать | Дальше проверить |
|---|---|---|---|
| Price↑ + Vol↑ | активность поддерживает движение | продолжение | hold/retest |
| Price↑ + Vol↓ | активность снижается | разворот | depth/volatility |
| Breakout + spike | пробой привлёк сделки | истинность пробоя | follow-through |
| Selloff + climax | экстремальный flow | дно | recovery |
| Range + low vol | режим ожидания | направление выхода | price trigger |
| News + huge vol | переработка информации | устойчивый trend | spread/cross-venue |
5. Relative volume: как сравнивать активность корректнее абсолютной цифры
Абсолютный объём трудно сравнивать между активами
Десять миллионов долларов огромны для low-cap рынка и почти незаметны для BTC. Relative volume сравнивает текущий бар с собственной историей инструмента. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Абсолютный рейтинг легко смешивает размер рынка и настоящую аномальность активности. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Используйте RVOL, percentile или другой внутренний baseline при одинаковом market type. Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Median устойчивее mean к единичным spikes
Один экстремальный бар способен заметно поднять среднее и сделать последующие всплески визуально обычными. Медиана реагирует на выбросы слабее. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Среднее не «неправильное», но результат threshold зависит от статистики baseline. Поэтому сложность добавляют только после сравнения с простым baseline. Сохраняйте raw volume и сравнивайте mean/median на development sample, не подбирая финальный вариант по OOS. Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Z-score требует осторожности
Volume часто имеет тяжёлые хвосты и далёк от нормального распределения. Стандартное отклонение может сильно меняться после нескольких экстремальных событий. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Интерпретация «2 sigma значит редкое событие» может быть слишком наивной. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Если простого ratio к median достаточно, не усложняйте модель без доказанной пользы. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Внутридневная сезонность существует и на 24/7 рынке
Активность по часам неодинакова из-за региональных сессий, макроэкономических релизов и пересечения традиционных рынков. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Ночной бар может выглядеть слабым относительно дневного среднего просто из-за естественного профиля суток. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Для intraday стратегии стройте baseline для сопоставимого времени дня. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
День недели тоже меняет распределение
Выходные не закрывают крипторынок, но состав участников и глубина могут отличаться от будней. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Один общий hourly baseline иногда помечает нормальные выходные значения как аномалии. Для исследования полезно хранить raw series отдельно от производных признаков. Проверьте day-of-week effect до введения фильтра, не добавляйте его механически. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Relative volume требует однородного ряда
Spot, perpetual и DEX имеют разные масштабы и структуру. Даже одинаковый тикер не делает их одной временной серией. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Baseline, построенный на другом market type или новом coverage, создаёт ложные аномалии. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Разрывайте историю при смене источника или universe и пересчитывайте baseline. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Percentile понятнее жёсткой абсолютной границы
Percentile показывает, какую долю прошлых наблюдений текущий volume превышает. 95-й percentile означает высокий уровень относительно выбранного окна. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Ранг зависит от lookback: 30 и 1000 баров могут дать разные оценки одного события. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Фиксируйте lookback заранее и проверяйте чувствительность к соседним окнам. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
| Нормализация | Идея | Плюс | Риск |
|---|---|---|---|
| RVOL mean | current/mean(N) | простота | spikes искажают mean |
| RVOL median | current/median(N) | устойчивость | теряет часть distribution info |
| Percentile | ранг в окне | интуитивность | зависит от lookback |
| Z-score | deviation/std | общий масштаб | heavy tails |
| Time-of-day | тот же час | seasonality | нужно больше истории |
| Day-of-week | тот же день | weekend effect | может переусложнить |
6. Buy/sell volume, delta и CVD: что показывает агрессор
Aggressor side показывает, кто забирал ликвидность
Buyer-initiated trade обычно исполняется по ask, seller-initiated — по bid. Некоторые venues дают maker/taker flag, другие источники восстанавливают сторону алгоритмически. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Aggressor не равен «умной стороне»: пассивный участник может сознательно поглощать поток. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Документируйте метод классификации сделки и не смешивайте источники без проверки. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
Volume delta — разница агрессивных потоков
Delta обычно рассчитывают как buyer-initiated minus seller-initiated volume за интервал. Она описывает направление агрессии внутри выбранного рынка. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Положительная delta не гарантирует рост следующего бара и не представляет весь глобальный крипторынок. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Используйте delta как отдельный feature рядом с price response. Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
CVD наследует ограничения delta
Cumulative Volume Delta накапливает последовательные значения delta и показывает эволюцию агрессивного потока. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
CVD конкретной биржи остаётся локальным; activity может сместиться на другую venue или из spot в perpetual. Поэтому сложность добавляют только после сравнения с простым baseline. Для сильных выводов делайте cross-check нескольких сопоставимых источников. Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Absorption — это гипотеза о пассивной стороне
Когда сильный агрессивный поток не двигает цену дальше, можно предположить, что встречная пассивная liquidity его принимает. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Одна отрицательная delta у поддержки ещё не доказывает absorption. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Нужны реакция цены, последовательность сделок и желательно данные книги заявок. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Цена и delta могут расходиться
Положительная агрессия может сочетаться с падающей ценой, если пассивные продавцы удерживают рынок или данные агрегированы неоднородно. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Такое расхождение не является парадоксом и не требует мистического объяснения. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Определите divergence численно и проверяйте его на выборке, а не на одном примере. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Trade tape не показывает весь рынок
Скрытая liquidity, iceberg orders, OTC flow, internalization и сделки других venues могут отсутствовать в локальном потоке. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Даже идеальный tape не доказывает глобальный спрос на актив. Для исследования полезно хранить raw series отдельно от производных признаков. Для scalping локальный источник может быть достаточен; для макровывода — нет. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Footprint повышает детализацию и риск подгонки
Кластерные графики распределяют volume и delta по ценовым уровням внутри бара и дают много визуальных признаков. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Чем больше доступных паттернов, тем выше риск data-snooping и hindsight selection. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Формализуйте imbalance, minimum volume, location и entry rule до оценки результата. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
| Order-flow метрика | Что измеряет | Полезно для | Риск |
|---|---|---|---|
| Buyer-initiated | aggression at ask | локальный flow | не равно smart money |
| Seller-initiated | aggression at bid | локальный flow | не гарантирует падение |
| Delta | buy-sell aggressor | bar flow | classification error |
| CVD | cumulative delta | flow trend | venue-local |
| Absorption | flow без price progress | гипотеза passive side | нужно подтверждение |
| Footprint | volume по price levels | microstructure | data-snooping |
7. Деривативный volume: отличие от Open Interest, funding и ликвидаций
Volume — поток, Open Interest — состояние
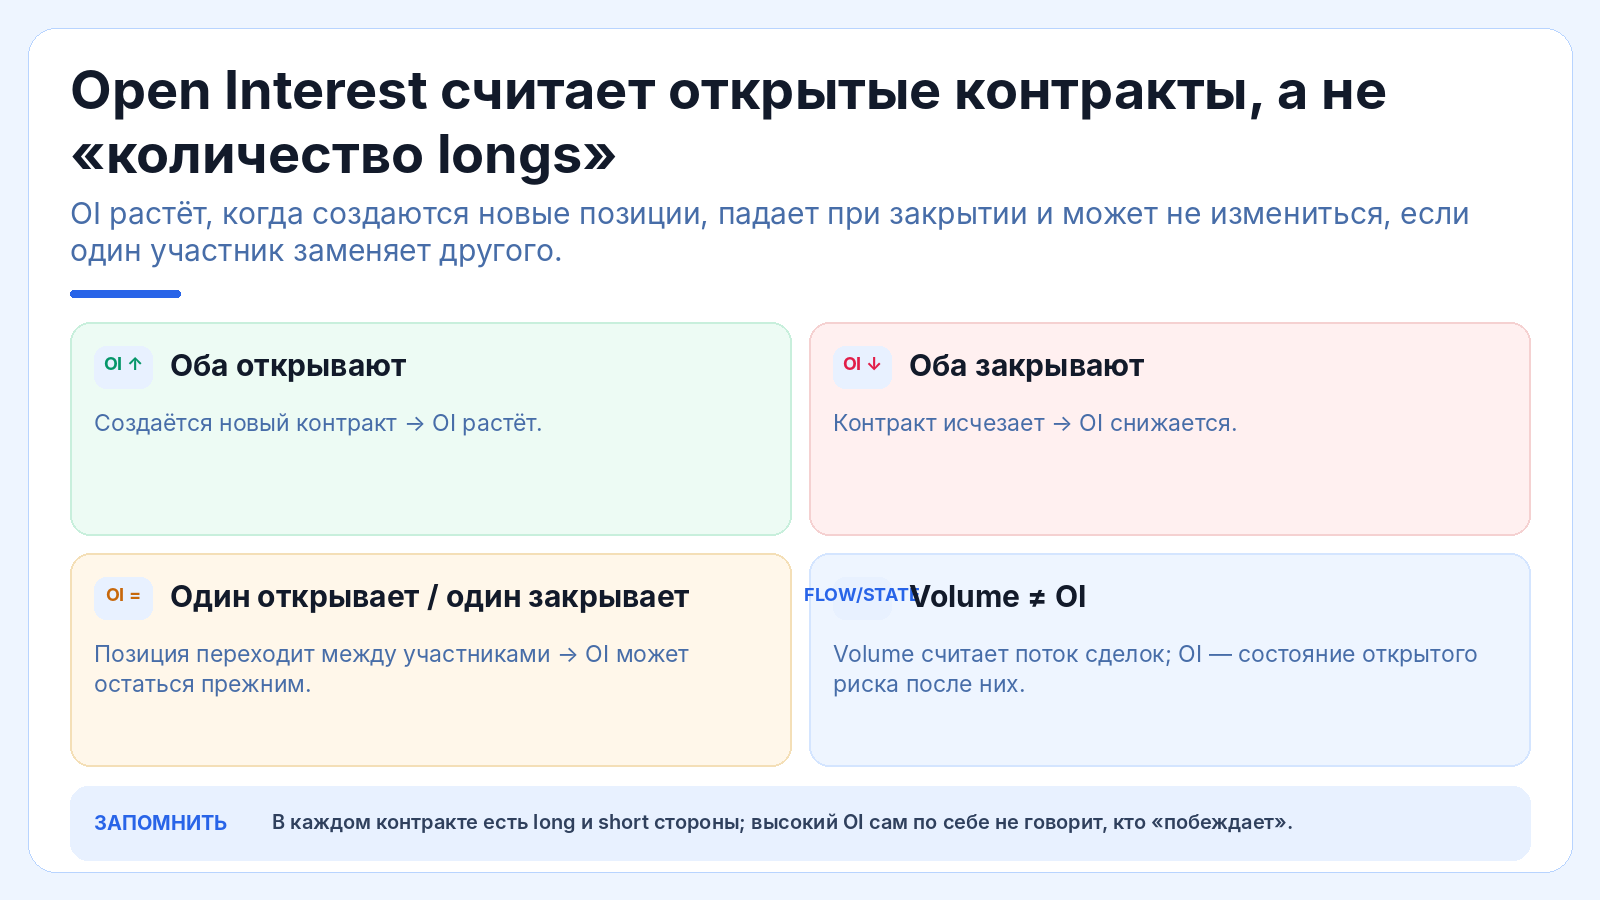
Volume считает оборот контрактов за период, Open Interest — количество контрактов, которые остаются открытыми. Один контракт может много раз торговаться. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Высокий turnover не говорит, растёт ли общее число незакрытых позиций. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Храните OI и volume отдельными рядами с синхронизированными timestamp. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Высокий volume при стабильном OI
Активный intraday turnover может сопровождаться закрытием одних и открытием других позиций так, что итоговый OI почти не меняется. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Такое сочетание не задаёт направления цены само по себе. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Смотрите price, funding и структуру сделок; не делайте вывод из одной пары чисел. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
Рост volume и OI не означает «деньги вошли в long»
Новый деривативный контракт одновременно создаёт long и short сторону, поэтому расширение OI говорит о росте открытой экспозиции. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Нельзя определить направление новых позиций только по росту OI и turnover. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Описывайте наблюдаемое нейтрально и оставляйте direction отдельным вопросом. Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Ликвидации создают механический turnover
Принудительное закрытие плечевой позиции генерирует исполняемые ордера и может резко увеличить объём. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Такой spike не равен добровольному новому спросу или предложению. Поэтому сложность добавляют только после сравнения с простым baseline. Мечайте liquidation regimes и тестируйте их отдельно от обычных периодов. Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Funding не входит в trade volume
Funding — периодический платёж между long и short в perpetual-механике; это отдельная экономическая переменная. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Высокий volume с положительным funding не превращается в единый «индекс силы». Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Храните volume, funding и OI раздельно; будущий урок разберёт их совместное чтение. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Basis и volume отвечают на разные вопросы
Basis измеряет ценовую разницу futures и spot/reference, а volume — совершённый оборот. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Большой turnover не обязан увеличивать basis и наоборот. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Для арбитража оценивайте basis economics и отдельно ликвидность обеих legs. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Spot и derivatives flow могут расходиться
Иногда движение сопровождается всплеском perpetual activity при спокойном spot, иногда наоборот. Это может показывать venue leadership. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Визуальное сравнение после события легко создаёт hindsight story. Для исследования полезно хранить raw series отдельно от производных признаков. Синхронизируйте данные и тестируйте lead/lag статистически. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
| Метрика | Тип | Что показывает | Не путать с |
|---|---|---|---|
| Volume | flow | оборот contracts/notional | OI |
| Open Interest | state | открытые contracts | turnover |
| Funding | payment | perpetual carry | trade volume |
| Liquidations | forced flow | stress closures | новый спрос |
| Basis | price relation | futures vs spot | activity |
| Derivatives/spot ratio | flow ratio | venue mix | future direction |
8. DEX и малоликвидные токены: где headline volume вводит в заблуждение
Большой DEX turnover не равен большой liquidity
Пул может многократно оборачивать небольшую базу капитала и показывать высокий volume относительно собственной ликвидности. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Крупная сделка всё равно получит сильный price impact при недостаточной глубине AMM. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Смотрите volume вместе с pool liquidity и симуляцией своего swap size. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Router разбивает один intent на несколько swaps
DEX aggregator способен провести пользовательский обмен через несколько pools и hops, оптимизируя итоговую цену. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Наивное суммирование events может завысить экономический объём одного пользовательского действия. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Уточняйте уровень агрегации: pool, protocol, route или asset. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Liquidity migration ломает историю одной пары
Торговля может переехать в новую версию DEX, другой fee tier или wrapped pair, не меняя общего интереса к токену. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Падение volume старого pool address может быть технической миграцией, а не исчезновением спроса. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Отслеживайте pair addresses, versions и даты миграции. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
Wash и self-trading способны раздувать reported turnover
Встречные сделки связанных аккаунтов без нормальной экономической цели повышают reported volume и могут улучшать видимость рынка в рейтингах. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Нельзя объявлять любой высокий turnover фейком, но и считать его сертификатом органического спроса нельзя. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Проверяйте качество venue, концентрацию activity и согласованность с liquidity. Для low-cap добавьте проверку токена перед покупкой Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Маленькая liquidity при огромном volume — повод для диагностики
У low-cap токена многомиллионный turnover при небольшом pool может быть реальной спекулятивной активностью или следствием bots, routing и подозрительных patterns. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Сам ratio volume/liquidity не доказывает манипуляцию. Поэтому сложность добавляют только после сравнения с простым baseline. Используйте его как триггер дополнительной проверки contract, holders и execution. Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
MEV добавляет turnover и расходы
Арбитражные и sandwich стратегии создают дополнительные swaps вокруг пользовательских транзакций и поддерживают цены между pools. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Высокая on-chain activity не обязательно означает широкий органический спрос. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Для DEX backtest включайте gas, route, slippage tolerance и MEV risk. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Launch phase не имеет стабильного baseline
В первые часы токена вся история состоит из события запуска, быстрых изменений liquidity и состава участников. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
RVOL к предыдущим 20 барам почти бессодержателен, если рынок существует несколько часов. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Сначала применяйте safety/execution checks, статистические volume rules — после накопления истории. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
| DEX фактор | Почему headline volume мало | Проверка |
|---|---|---|
| Small pool | оборот ≠ глубина | liquidity/impact |
| Router split | несколько swaps на intent | aggregation level |
| Migration | volume переезжает | pool history |
| Wash/self-trading | reported turnover может быть неорганическим | venue quality |
| MEV | дополнительные swaps/costs | route/gas |
| Decimals | ошибка масштаба | manual tx check |
| Launch | нет baseline | age/safety |
9. Практическая система: как исследовать volume без подгонки
Формулируйте проверяемый вопрос
Хорошая гипотеза задаёт market, timeframe, price condition, volume metric и outcome: например, улучшает ли высокий percentile удержание breakout. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Вопрос «работает ли большой объём?» слишком расплывчат и допускает бесконечную подгонку. Для исследования полезно хранить raw series отдельно от производных признаков. Запишите гипотезу до просмотра final sample. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Паспорт датасета обязателен
Источник, venues, symbols, market types, units, timezone, bar construction, coverage и правила очистки должны быть сохранены рядом с результатом. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Без паспорта через несколько месяцев невозможно понять, изменился рынок или pipeline. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Raw data храните отдельно от transformed features. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Baseline использует только прошлое
Rolling median, percentile или time-of-day profile для текущего бара должны вычисляться из данных, доступных до момента сигнала. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Использование среднего всего года создаёт look-ahead bias в ранних месяцах. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Проверяйте pipeline на causality до запуска backtest. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Entry возможен только после известного bar volume
Если условие требует закрытого часа, точный volume этого часа известен только после его завершения. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Вход по open или лучшей внутрибара цене того же сигнального бара завышает результат. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Используйте следующий реально доступный price point и моделируйте delay. Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
Costs вычитаются до оценки edge
Volume signals часто срабатывают в активные и волатильные моменты, когда spread/slippage могут быть выше. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Gross return способен исчезнуть после maker/taker fee, funding, gas и impact. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Считайте net expectancy и отдельно показывайте cost attribution. Контроль результата: PnL в криптотрейдинге Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Сравнивайте с простым baseline
Volume-filter имеет смысл только если улучшает простое price rule после учёта меньшего sample size и расходов. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
Сложная модель может выглядеть лучше просто из-за случайного отбора нескольких удачных сделок. Поэтому сложность добавляют только после сравнения с простым baseline. Сравнивайте accepted и rejected events на одинаковых правилах выхода. Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Out-of-sample нельзя перенастраивать бесконечно
После просмотра OOS и изменения threshold этот период становится частью разработки. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Повторное использование того же holdout постепенно подгоняет всю историю. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Применяйте новый holdout, walk-forward или forward journal. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Walk-forward проверяет смену режимов
Volatility, market share venues и комиссия меняются со временем; параметр, работавший в одном bull market, может исчезнуть позже. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Один исторический режим не подтверждает универсальность правила. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Переоценивайте baseline на прошлом окне и тестируйте на следующем. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Event log хранит все кандидаты
Нужно сохранять не только сделки, но и сигналы, которые volume-filter отклонил. Тогда можно оценить реальный contribution фильтра. Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Журнал только успешных исполнений скрывает base rate и selection bias. Для исследования полезно хранить raw series отдельно от производных признаков. Записывайте raw volume, RVOL, percentile, spread, entry, costs, MAE/MFE и outcome. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Пять красивых примеров ничего не доказывают
Volume spike визуально легко заметить после сильного движения, поэтому ручная подборка особенно уязвима к hindsight. Новичку полезно описывать ситуацию нейтрально: «оборот выше медианы», «spread расширился», «цена удержала уровень», а не заменять наблюдение эмоциональными ярлыками. Такой язык особенно важен в моменты новостей и ликвидаций, когда огромная торговая активность сочетается с плохой исполнимостью.
Малая выборка не даёт устойчивой оценки вероятности и expectancy. Чтобы не попасть в hindsight bias, сначала фиксируют условие сигнала, затем цену доступного входа и только потом оценивают результат. Собирайте все события за достаточный период и разделяйте market regimes. Этот порядок отделяет анализ от рассказа, который легко придумать задним числом.
Проверяйте соседние thresholds
Устойчивый эффект не должен существовать только при RVOL 1.83 и исчезать при 1.8 или 1.9. Сам показатель не сообщает будущую доходность и не заменяет оценку ликвидности. Даже очень большой turnover может быть сосредоточен в коротком эпизоде или проходить по цене, недоступной для заметного ордера.
Острый пик на одном параметре часто указывает на overfitting. Поэтому любую связь между volume и движением проверяют статистически и вместе с costs. Делайте sensitivity check по разумному диапазону параметров. Если после комиссий, spread и slippage преимущество исчезает, фильтр не добавляет практической ценности, даже если на истории он выглядит убедительно.
Размер позиции не определяется высотой volume
Даже полезный фильтр не заменяет stop distance, volatility, liquidity и допустимый риск капитала. Для сравнения периодов важно использовать сопоставимые данные: один market type, одинаковую единицу и стабильный coverage. Иначе разница может отражать не поведение трейдеров, а смену поставщика данных, листинг новой пары или техническую миграцию ликвидности.
Рекордный turnover не делает крупную позицию автоматически безопасной. Хороший журнал содержит не только удачные примеры, но и все кандидаты, которые правило отвергло. Сначала risk budget и invalidation, затем position sizing. Risk mechanics: stop-loss и take-profit Это позволяет проверить base rate и понять, действительно ли дополнительный volume-фильтр улучшает выборку.
Скальпинг требует tick/order-book модели
На коротком горизонте edge часто измеряется basis points, поэтому queue position, spread и taker fee критичны. В реальной торговле значение показателя существует рядом с ценой, волатильностью и ограничениями исполнения. Поэтому один и тот же volume spike в глубоком BTC-рынке и в тонком low-cap токене описывает совершенно разные условия риска.
Bar-based volume backtest может быть слишком оптимистичным для 1m/seconds стратегии. Формулировка должна быть условной: показатель повышает или понижает вероятность сценария только в заранее определённой модели. Если microstructure data нет, тестируйте более медленные гипотезы. См. скальпинг криптовалют Размер позиции всё равно задаётся отдельным risk budget, а не высотой гистограммы.
Крупный ордер требует live depth
Даже рекордный суточный volume не говорит, сколько можно исполнить возле mid сейчас. Чем детальнее данные, тем больше соблазн найти редкую комбинацию, которая идеально объясняет прошлое. Order flow, delta, CVD, footprint и десятки фильтров повышают информативность, но одновременно расширяют пространство для data-snooping.
При новости стакан перестраивается быстрее, чем обновляется headline statistic. Поэтому сложность добавляют только после сравнения с простым baseline. Перед крупной сделкой оцените book depth, разбивку и среднюю цену исполнения. См. крупную покупку без проскальзывания Новая переменная должна улучшать out-of-sample результат после реальных расходов, иначе её лучше оставить диагностическим контекстом, а не частью торгового правила.
Мини-практикум: три рынка одного актива
Сравните BTC spot, perpetual и агрегированный источник: выпишите unit, window, coverage и percentile за 30 дней. Практический смысл появляется только после того, как эта величина привязана к конкретной площадке, инструменту, интервалу и единице измерения. В криптовалютах одинаковое слово volume часто используется для разных наборов сделок, поэтому число без паспорта данных легко переоценить.
Если spikes не совпадают, это не ошибка автоматически — рынки имеют разную структуру. Поэтому рабочее правило должно заранее описывать, что именно считается и при каком событии вывод признаётся неверным. Попробуйте объяснить различие методикой и venue share до торговых выводов. Такая запись превращает визуальное впечатление в проверяемую гипотезу и не позволяет менять трактовку уже после того, как известен исход.
Мини-практикум: breakout с фильтром и без
Соберите одинаковые breakout events; вариант A без volume, вариант B с заранее заданным RVOL/percentile. Это не теоретическая придирка: на фрагментированном рынке различие между spot, perpetual, DEX и агрегированным потоком меняет смысл одного и того же spike. Корректный анализ сначала определяет объект измерения, а уже затем сравнивает его с ценой и собственной историей.
Без общей выборки невозможно понять, добавляет ли фильтр value или просто уменьшает число сделок. Самая безопасная интерпретация ограничивается тем, что действительно наблюдается в данных, без причинных историй про «крупного покупателя» или «умные деньги». Сравните net expectancy, drawdown, sample size и устойчивость по периодам. Если критерий нельзя записать числом, источником или последовательностью действий, его трудно честно протестировать.
Контрольный алгоритм перед выводом
Перед фразой «volume подтверждает движение» ответьте: market? venue? unit? timeframe? coverage? baseline? quality? price invalidation? Важен не только уровень показателя, но и способ его формирования: окно, timezone, набор площадок, contract specification, перевод в quote currency и фильтрация подозрительных сделок. Любое изменение методики способно создать искусственный скачок, который на графике выглядит как рыночное событие.
Если несколько ответов неизвестны, вывод сформулирован сильнее, чем позволяют данные. Для исследования полезно хранить raw series отдельно от производных признаков. Используйте этот чек перед публикацией анализа и перед реальной сделкой. Тогда baseline, percentile или RVOL можно пересчитать без потери исходных данных, а изменение методики не смешивается с изменением поведения рынка.
Короткий вывод
Объем торгов криптовалют полезен прежде всего как измерение активности, но его смысл зависит от того, что именно считается. Spot base/quote volume, perpetual notional, option contracts, DEX swaps и on-chain transfers нельзя смешивать. Высокий turnover не равен ликвидности, не гарантирует тренд, не доказывает превосходство покупателей и не заменяет Open Interest.
Рабочий маршрут: определить рынок и единицу, нормировать показатель относительно сопоставимой истории, читать его вместе с ценой и исполнением, учитывать wash trading и фрагментацию, а любую гипотезу проверять на независимой выборке с расходами. Дополнительно полезны материалы об устройстве рынка криптовалют, о торговом плане и ордерах и о карте ликвидности Bitcoin.
Итог урока: хороший аналитик не спрашивает «объём высокий или низкий?» в отрыве от контекста. Он сначала определяет market, venue, unit, window и coverage, затем сравнивает activity с корректным baseline, проверяет цену и ликвидность и только после этого делает ограниченный вывод, который можно проверить на данных.