Фьючерсы в криптовалюте — это производные контракты, стоимость которых связана с ценой Bitcoin, Ether или другого базового криптоактива. Покупатель фьючерса не обязательно получает саму монету: он получает позицию, финансовый результат которой зависит от движения цены, условий контракта, размера позиции, маржи и способа расчёта. Именно поэтому фьючерс нельзя воспринимать как «покупку крипты с плечом». Это отдельный инструмент с собственной механикой.
В крипторынке особенно распространены две большие группы: срочные фьючерсы с датой экспирации и бессрочные контракты, или perpetual futures, у которых нет обычной календарной даты окончания. У срочного контракта важны expiration, settlement и basis. У perpetual — funding rate и механизм, который удерживает цену производного инструмента около спотового индекса. В обоих случаях leverage может многократно усиливать не только прибыль, но и убыток.
Главная причина, по которой новичок ошибается во фьючерсах, — смешение четырёх величин: стоимость позиции, собственная маржа, плечо и максимально допустимое движение цены до ликвидации. Если на счёте лежит 100 долларов, а открыта позиция номиналом 1000 долларов, рынок воздействует на тысячу, а не на сто. Небольшое движение базового актива поэтому способно стать большим процентным изменением собственного капитала.
В этой статье нет рейтингов торговых площадок и нет рекомендаций, где торговать. Цель — разобрать сам финансовый механизм: long и short, contract size, margin, leverage, mark price, index price, funding, liquidation, maintenance margin, basis, expiry, cash settlement, cross и isolated margin, PnL и риск каскадных ликвидаций.
Для общей картины рынка полезно сначала понимать, чем цена отличается от ликвидности. На OneMagic есть отдельный материал о ликвидности криптовалюты и руководство по техническому анализу. Фьючерс добавляет к этим рыночным рискам ещё один слой — маржинальную механику.
Ключевой принцип: фьючерс меняет не направление рынка, а чувствительность вашего капитала к этому направлению. Плечо не повышает вероятность правильного прогноза — оно увеличивает финансовый эффект ошибки и успеха.
Что такое фьючерсы в криптовалюте простыми словами
Фьючерс — договор, цена которого связана с базовым активом
Фьючерс относится к деривативам: его стоимость производна от цены underlying. Если underlying — Bitcoin, изменение BTC влияет на цену фьючерсного контракта. Но сам контракт имеет собственные параметры: размер, дату экспирации или её отсутствие, метод расчёта, маржу и правила settlement.
Поэтому две позиции с одинаковым направлением BTC могут дать разный результат, если отличаются leverage, funding, entry price и contract specification.
Long означает ставку на рост цены контракта
Long-position получает положительный PnL, когда цена движется вверх относительно точки входа, и отрицательный — когда вниз. Но величина PnL зависит от номинала позиции, а не от суммы первоначальной маржи.
Если участник использует leverage, небольшое процентное изменение underlying превращается в гораздо больший процент изменения equity.
Short означает позицию, выигрывающую от снижения
Short позволяет получить положительный финансовый результат при падении цены производного инструмента. Для этого не обязательно заранее владеть базовой монетой в той же форме, что при спотовой продаже.
Но short не является безрисковым способом «заработать на падении»: рост цены создаёт убыток, а при leverage позиция может быть ликвидирована.
Notional value — реальный масштаб позиции
Номинал, или notional, показывает экономический размер exposure. Если позиция эквивалентна 1 BTC при цене 60 000 долларов, её notional около 60 000 долларов, даже если margin значительно меньше.
Именно notional нужно использовать для понимания, насколько сильно изменение цены воздействует на PnL.
Margin — обеспечение, а не стоимость всего контракта
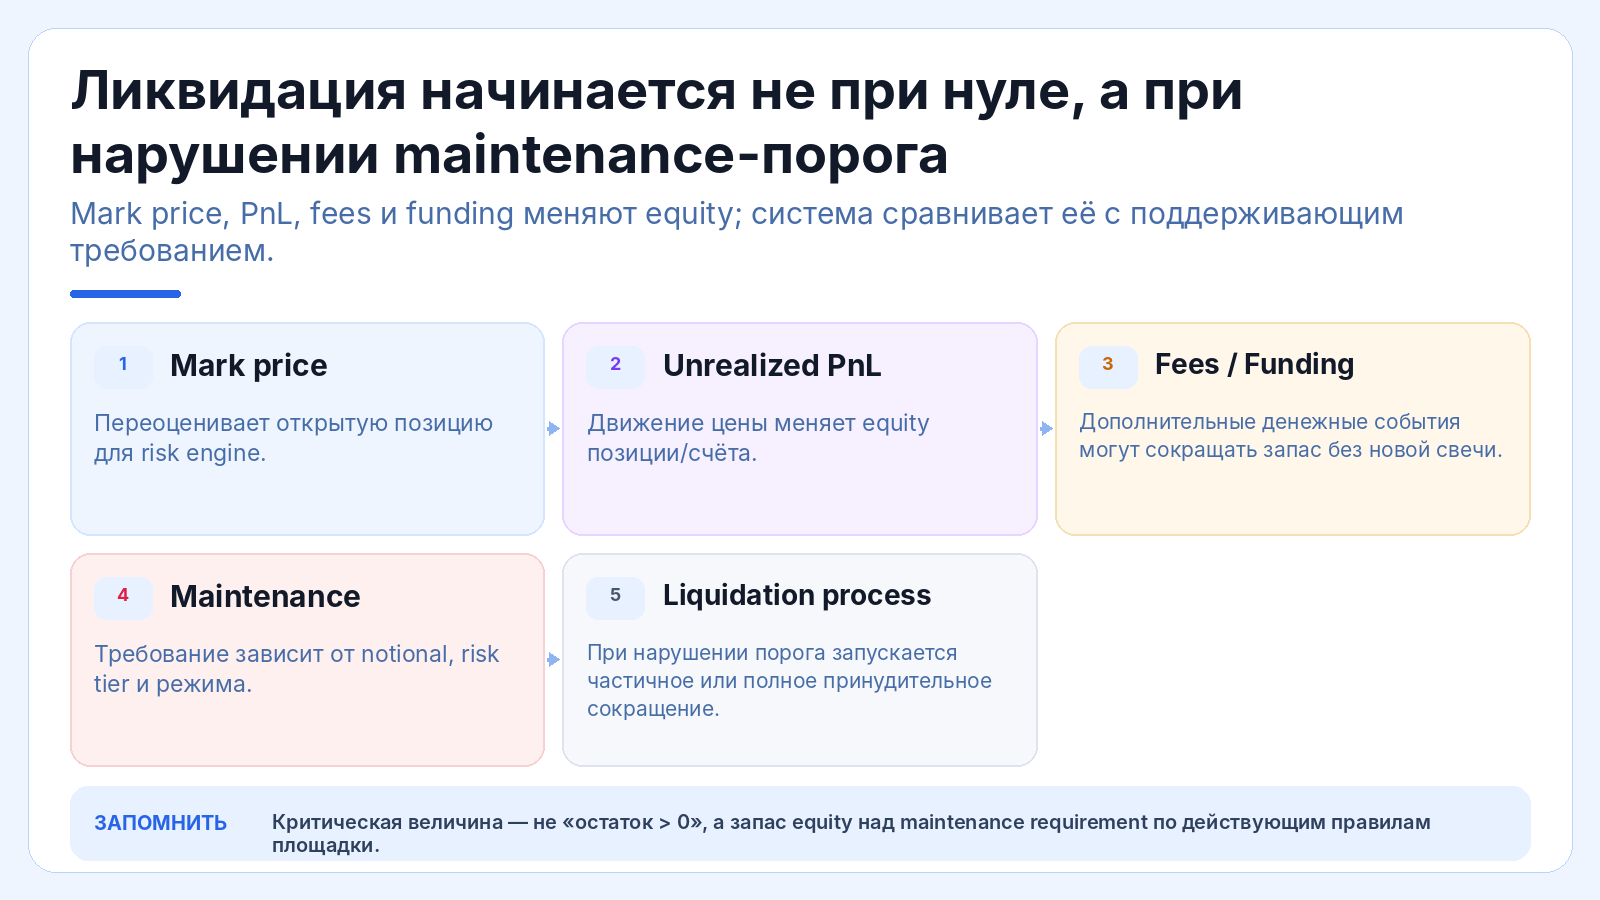
Маржа — капитал, который поддерживает leveraged position. Initial margin нужна для открытия, maintenance margin — минимальный уровень, ниже которого позиция входит в зону принудительного закрытия или дополнительных требований.
Чем меньше маржа относительно notional, тем выше leverage и тем меньше запас до критического движения.
Фьючерс не обязан выдавать реальную криптовалюту
Некоторые срочные контракты являются cash-settled: на settlement рассчитывается денежная разница по reference price, а физическая передача underlying не происходит. CFTC отдельно обращает внимание, что многие crypto futures рассчитываются денежно.
Поэтому holder фьючерса и holder монеты имеют разные права и риски.
Фьючерсная цена может отличаться от spot
Производный контракт отражает ожидания, стоимость капитала, спрос на leverage и время до settlement. Поэтому futures price может быть выше или ниже spot.
Эта разница называется basis и становится важной для срочных контрактов и хеджирования.
Фьючерс можно закрыть до экспирации
Для получения PnL не обязательно ждать окончания контракта. Позицию можно offset — открыть противоположную сделку или закрыть существующую позицию по правилам рынка.
Экспирация важна потому, что к ней срочный контракт должен перейти к определённой процедуре settlement.
Фьючерсы используются не только для спекуляции
Производитель, фонд или holder актива может использовать short futures как hedge против падения spot-position. Другой участник использует futures для directional speculation или basis strategy.
Один и тот же инструмент выполняет разные экономические задачи; риск зависит от конструкции всей позиции.
| Понятие | Что означает | Главный вопрос |
|---|---|---|
| Underlying | Базовый криптоактив/индекс | Что именно определяет settlement |
| Long | Позиция с положительным PnL при росте | Каков notional |
| Short | Позиция с положительным PnL при снижении | Каков риск роста |
| Margin | Обеспечение позиции | Сколько запаса до liquidation |
| Leverage | Отношение exposure к капиталу | Насколько усилен PnL |
| Basis | Разница futures и spot | Почему возникла премия/discount |
| Settlement | Финальный расчёт | Cash или delivery |
Срочные и бессрочные фьючерсы: expiry против funding
Классический фьючерс имеет дату экспирации
У срочного futures contract заранее известен месяц или конкретная дата завершения обращения. CME в образовательных материалах описывает expiration как дату, после которой контракт переходит к settlement; до неё участник может закрыть позицию или roll её в следующий контракт.
Экспирация заставляет цену срочного контракта постепенно сходиться с reference/spot value в рамках его settlement design.
Settlement может быть денежным
Cash settlement означает, что сторонам не передают физическую монету. Рассчитывается финансовая разница по index, auction или другому reference mechanism.
Пользователю важно знать источник settlement price: он определяет финальный PnL.
Physical delivery — другая модель
Некоторые derivatives предусматривают delivery underlying, но структура зависит от конкретной спецификации. Нельзя предполагать, что любой фьючерс на crypto автоматически выдаст монету на кошелёк.
Перед анализом всегда разделяйте price exposure и право на underlying.
Perpetual contract не имеет стандартной expiry
Бессрочный фьючерс или perpetual swap может оставаться открытым, пока позиция поддерживает margin и рынок существует. Отсутствие expiry решает проблему постоянного rolling, но создаёт необходимость удерживать цену около spot другим способом.
Главным механизмом обычно становится funding.
Funding — периодический платёж между сторонами
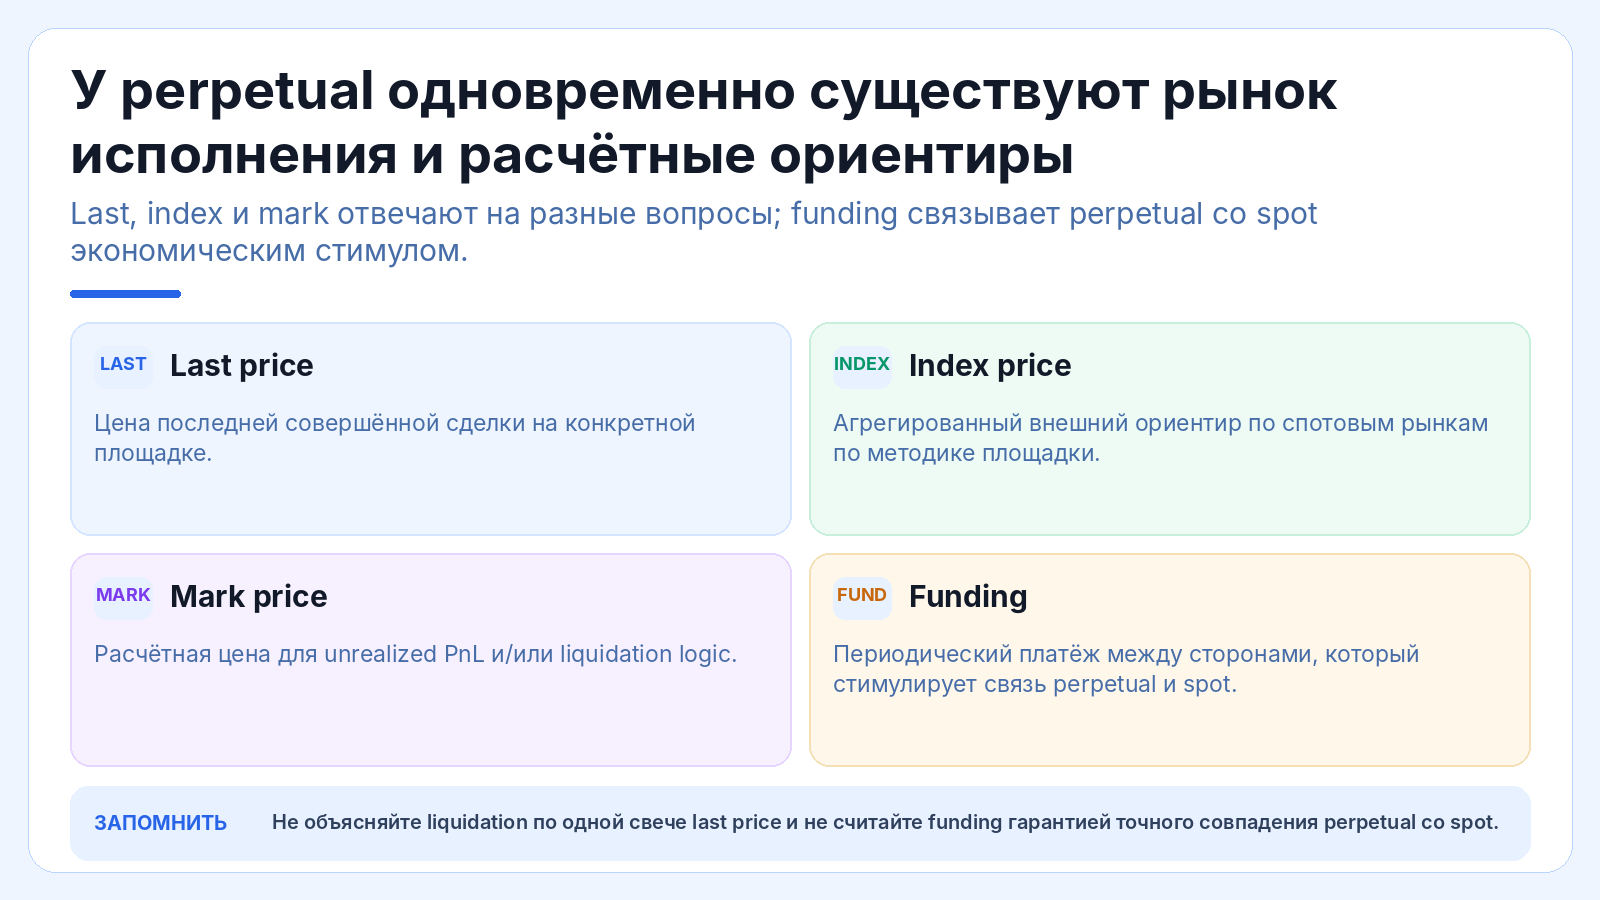
Funding rate определяет периодические платежи между long и short positions. Если ставка положительная, в типичной конструкции одна сторона платит другой; если отрицательная — направление платежа меняется.
Funding не является гарантированным доходом: ставка меняется, а price PnL может многократно превышать funding.
Funding помогает привязать perpetual к spot
Если perpetual устойчиво торгуется выше spot, экономические стимулы через funding делают long дороже и short привлекательнее. При discount логика разворачивается.
Это механизм сближения, а не жёсткая привязка: во время стресса divergence может расширяться.
Funding rate и APR нельзя смешивать без периода
Ставка funding обычно задаётся на определённый interval. Простое умножение одного значения на число периодов предполагает, что ставка не изменится, что редко верно.
Историческое annualized funding — описательная метрика, а не обещание будущей доходности.
Perpetual может иметь mark price отдельно от last price
Last price показывает последнюю сделку. Mark price часто используется для расчёта unrealized PnL и liquidation, чтобы одна аномальная сделка меньше влияла на принудительное закрытие.
Конкретная формула mark price зависит от contract specification, поэтому пользователь обязан читать правила инструмента.
Index price — внешний ориентир
Индекс обычно агрегирует цены underlying из нескольких источников по определённой методике. Он помогает снизить зависимость от одной локальной котировки derivatives market.
Если source composition или methodology меняется, это влияет на fair/mark calculations.
Срочный basis и perpetual funding отвечают на похожую задачу по-разному
Оба механизма отражают относительную стоимость derivative против spot. У fixed-expiry futures convergence происходит к settlement date; у perpetual связь поддерживается funding и pricing mechanics постоянно.
Поэтому нельзя применять одну и ту же формулу carry к обоим инструментам без адаптации.
| Характеристика | Срочный futures | Perpetual |
|---|---|---|
| Expiry | Есть | Обычно нет |
| Convergence | К settlement | Через funding/mark mechanics |
| Основной carry | Basis до expiry | Funding |
| Roll risk | Есть | Нет классического roll |
| Liquidation | Возможна при margin | Возможна при margin |
| Underlying delivery | Зависит от контракта | Обычно финансовый PnL |
Leverage и margin: почему плечо усиливает убыток быстрее, чем кажется
Leverage — отношение позиции к капиталу
Если equity 1000 долларов поддерживает notional 5000, gross leverage равен примерно 5x. Это значит, что движение underlying на 1% даёт приблизительно 5% изменения капитала до fees, funding и nonlinear effects.
Плечо не меняет сам рынок; оно меняет масштаб exposure относительно собственного капитала.
10x не означает, что ликвидация всегда ровно при 10%
Упрощённая арифметика говорит, что 10% adverse move уничтожает margin при 10x. Реальная liquidation обычно наступает раньше из-за maintenance margin, fees, funding, mark price и buffer.
Поэтому нельзя рассчитывать liquidation price как простое деление без contract rules.
Initial margin определяет входной капитал
Для открытия position нужно выполнить initial-margin requirement. Чем выше leverage, тем меньше margin требуется для того же notional.
Но небольшой margin означает меньшую способность пережить adverse move.
Maintenance margin определяет критический уровень
Пока equity выше maintenance requirement, позиция может оставаться открытой. Когда buffer исчерпан, система начинает принудительное сокращение или закрытие.
Maintenance schedule иногда зависит от размера notional: крупная позиция требует большего процента обеспечения.
Cross margin объединяет риски
При cross-margin несколько позиций используют общий collateral balance. Прибыль одной может поддерживать убыток другой, но сильное adverse move способно подвергнуть риску больший объём счёта.
Cross удобен для portfolio margining, но опасен, если пользователь ошибочно считает, что рискует только margin одной сделки.
Isolated margin ограничивает капитал конкретной позиции
Isolated-модель отделяет выделенную маржу. При liquidation обычно затрагивается именно назначенный collateral, если пользователь не добавляет средства.
Это уменьшает contagion между позициями, но не делает саму сделку менее рискованной.
Добавление margin снижает вероятность liquidation, но увеличивает капитал под риском
Когда position движется против пользователя, можно добавить collateral и отодвинуть liquidation level. Это не исправляет прогноз и не уменьшает notional автоматически.
Если тезис сломан, постоянное добавление margin превращается в увеличение убытка.
Leverage нужно считать по всему портфелю
Несколько seemingly small positions могут иметь большой суммарный notional. Если они коррелируют, общий risk значительно выше, чем кажется по каждой строке.
Portfolio leverage и correlation важнее красивого значения leverage одной сделки.
Fees становятся значимее при большом обороте
При leverage capital turnover относительно equity высок. Даже небольшая trading fee, funding и slippage могут заметно влиять на return on equity.
Чем чаще открываются и закрываются positions, тем выше cumulative cost.
Высокое плечо сокращает время на ошибку
Без leverage инвестор может переждать часть волатильности, если asset остаётся под его контролем. Leveraged futures position может быть принудительно закрыта до восстановления цены.
Это path dependency: конечный прогноз может оказаться верным, но позиция не доживёт до результата.
CFTC отдельно предупреждает об усилении риска через margin
В advisory по virtual-currency futures CFTC объясняет, что leveraged account позволяет контролировать большую стоимость при меньшем собственном капитале, а неблагоприятное движение может потребовать пополнения margin или закрытия позиции.
Для crypto с высокой volatility это особенно существенно.
| Пример | Equity | Notional | Грубое leverage | Движение −5% underlying* |
|---|---|---|---|---|
| Без плеча | 1000 | 1000 | 1x | ≈ −50 |
| 2x | 1000 | 2000 | 2x | ≈ −100 |
| 5x | 1000 | 5000 | 5x | ≈ −250 |
| 10x | 1000 | 10000 | 10x | ≈ −500 |
| 20x | 1000 | 20000 | 20x | ≈ −1000 до учёта maintenance/fees |
*Таблица показывает только линейную чувствительность PnL для объяснения механики, а не точную liquidation price. Реальные правила зависят от maintenance margin, mark price, fees и спецификации контракта.
Liquidation, mark price и margin ratio: как позиция закрывается принудительно
Liquidation защищает систему от отрицательного collateral
Маржинальная система не может бесконечно позволять position уходить в убыток. Когда equity приближается к maintenance requirement, механизм начинает принудительное закрытие или уменьшение exposure.
Цель — не наказать трейдера, а не допустить, чтобы обязательства позиции превышали доступное обеспечение.
Liquidation price — приблизительная граница, а не гарантированная цена сделки
Интерфейс может показывать расчётный liquidation level, но фактическое исполнение зависит от mark/index mechanics, fees, market movement и алгоритма ликвидации.
Во время rapid move рынок способен перескакивать уровни.
Mark price уменьшает риск манипуляции одной сделкой
Если liquidation рассчитывать исключительно по last trade, одна аномальная маленькая сделка может вызвать каскад. Поэтому многие derivatives systems используют более сглаженный mark, связанный с index и basis.
Но методика mark не едина для всех продуктов.
Index price тоже имеет model risk
Индекс строится из внешних компонентов. Если часть источников отключается или становится аномальной, provider применяет fallback или reweighting по собственным правилам.
Пользователю важно понимать, что liquidation reference — вычисляемая величина, а не абсолютная «истинная цена».
Maintenance margin растёт с risk tier
Крупные позиции часто попадают в более высокий risk tier, где maintenance requirement выше. Это уменьшает максимальное безопасное leverage большого notional.
Нельзя масштабировать маленькую тестовую позицию в сто раз и ожидать той же liquidation geometry.
Partial liquidation уменьшает position постепенно
Некоторые системы сначала сокращают часть exposure, чтобы вернуть margin ratio в допустимую область, вместо немедленного закрытия всего notional.
Такой механизм снижает market impact, но пользователь всё равно теряет контроль над timing exit.
Insurance fund покрывает определённые дефициты
Derivatives venues могут использовать insurance fund для losses, возникающих при невозможности liquidate по достаточной цене. Это инфраструктурный buffer, а не гарантия капитала пользователя.
Размер, правила использования и funding fund зависят от конкретной системы.
Auto-deleveraging — крайний механизм
Если ликвидационный deficit невозможно покрыть обычными способами, некоторые crypto derivatives designs используют ADL, уменьшая противоположные profitable positions по установленной очереди.
Это показывает, что даже прибыльная позиция может нести market-structure risk в экстремальном событии.
Cascade liquidations усиливают volatility
Когда много long позиций имеют близкие liquidation levels, первое падение закрывает часть positions, их продажа давит на цену и активирует следующие уровни.
Так возникает положительная обратная связь вниз; для crowded shorts аналогичный процесс возможен вверх.
Liquidation map — вероятностный инструмент
Популярные карты показывают предполагаемые зоны leverage и liquidation, но часто строятся по неполным или модельным данным. Они не знают все positions на всём рынке.
Используйте их как контекст, а не как точный список будущих ордеров.
Stop-loss и liquidation — принципиально разные события
Stop — заранее выбранный пользователем механизм выхода, который может сработать до критической margin zone. Liquidation — принудительное действие risk engine.
Но stop тоже не гарантирует идеальное исполнение при gap или thin liquidity.
Ликвидация может произойти до того, как spot достигнет ожидаемого уровня
Если mark/index diverges или futures basis резко меняется, derivatives position живёт по собственным reference rules.
Поэтому прогноз spot-price недостаточен без понимания contract mechanics.
| Механизм | Кто инициирует | Задача | Главный риск пользователя |
|---|---|---|---|
| Stop | Пользователь/условный ордер | Добровольно ограничить риск | Slippage/gap |
| Margin call/requirement | Risk system | Потребовать collateral | Нужно быстро реагировать |
| Liquidation | Risk system | Сократить опасный exposure | Потеря контроля над exit |
| Partial liquidation | Risk system | Вернуть margin ratio | Position уменьшается принудительно |
| ADL | Системный механизм | Закрыть residual deficit | Затрагивает противоположные positions |
Funding, basis и carry: почему цена фьючерса отличается от spot
Basis показывает разницу futures и spot
Если срочный контракт торгуется выше spot, basis положительный; ниже — отрицательный. Величину можно считать в абсолютных единицах или процентах относительно spot.
Basis сам по себе не означает лёгкую прибыль: нужно учитывать expiry, financing cost, fees, execution и возможность divergence.
Contango — futures выше spot
На традиционных рынках contango часто связан со стоимостью капитала, хранения или ожиданиями. В crypto причины могут включать высокий спрос на leveraged long, limited borrow и общий risk appetite.
Положительный basis может сокращаться как из-за роста spot, так и из-за падения futures.
Backwardation — futures ниже spot
Отрицательный basis может отражать высокий спрос на short exposure, стресс ликвидности или специфические ожидания к expiry.
Нельзя автоматически трактовать backwardation как гарантию будущего падения spot.
Annualized basis требует корректного времени до expiry
Если futures на 3% выше spot и до settlement осталось 30 дней, простое annualization показывает большую цифру, но предполагает стабильное convergence и отсутствие неожиданных расходов.
Чем короче срок, тем чувствительнее annualized rate к небольшим изменениям цены.
Cash-and-carry пытается изолировать basis
Классическая логика: long spot и short futures с matching notional, чтобы уменьшить directional exposure и получить результат от convergence.
Но стратегия несёт custody, margin, basis, execution и liquidation risk; особенно если futures leg имеет leverage.
Reverse cash-and-carry работает в обратном дисбалансе
При futures discount участник может строить обратную конструкцию, если способен безопасно short underlying или иным способом зафиксировать две ноги.
В crypto возможность borrow, стоимость заимствования и operational constraints часто делают теоретическую конструкцию сложной.
Funding — carry бессрочного контракта
У perpetual нет expiry convergence, поэтому periodic funding выполняет функцию price anchoring. Долгосрочный holder perpetual-position платит или получает funding в зависимости от prevailing imbalance.
Именно поэтому сравнивать perpetual return со spot без funding некорректно.
Положительный funding не означает bullish future
Положительная ставка обычно показывает, что long side платит short side в текущей модели. Это отражает positioning/price premium, а не гарантирует дальнейший рост.
Высокий positive funding способен даже указывать на crowded longs и повышенную vulnerability к squeeze вниз.
Отрицательный funding не означает автоматический buy signal
Когда shorts доминируют, funding может стать отрицательным. Но рынок способен продолжать падать, а short side — оставаться прибыльной несмотря на payments.
Funding — стоимость позиционирования, не направление oracle.
Funding compounding влияет на длинный горизонт
Если position открыта неделями, сумма множества funding intervals становится значимой. Один interval кажется маленьким, но cumulative carry способен изменить итоговый PnL.
Поэтому hold-time должен быть частью risk calculation.
Funding rate может менять знак
Стратегия, построенная на получении funding, сталкивается с regime risk: ставка перестаёт быть положительной или быстро уходит в противоположную сторону.
Нельзя считать historical average контрактным обязательством рынка.
Basis и funding зависят от liquidity
В стрессовый момент derivatives market может отклоняться от spot сильнее, а funding — становиться экстремальным. Thin order books ухудшают возможность закрыть hedged legs синхронно.
Таким образом carry strategy тоже имеет liquidity risk.
Index methodology влияет на fair basis
Если spot index использует несколько sources и one component отклоняется, derivative fair price может рассчитываться по специальным правилам.
Сравнивайте instruments относительно того reference, который реально используется в contract.
Stablecoin denomination добавляет basis второго уровня
Если futures collateral или quote unit — stablecoin, её depeg способен изменить фактический PnL в долларах или рублях.
Пользователь может быть прав по BTC и одновременно получить дополнительный риск расчётного актива.
Funding fee не нужно путать с trading fee
Trading fee возникает при execution, funding — при удержании perpetual в соответствующий момент. Они имеют разные экономические причины.
В полной cost model обе категории считаются отдельно.
| Показатель | Где встречается | Что показывает | Главный риск трактовки |
|---|---|---|---|
| Basis | Срочный futures | Futures − spot | Не равен гарантированной доходности |
| Contango | Срочный futures | Premium к spot | Может быстро сжаться |
| Backwardation | Срочный futures | Discount к spot | Не гарантирует падение |
| Funding | Perpetual | Стоимость long/short imbalance | Меняет знак |
| Annualized carry | Оба | Нормализация по времени | Сильно зависит от допущений |
PnL фьючерса: как считать результат без самообмана
PnL начинается с размера позиции
Для линейного контракта грубый PnL long можно представить как количество underlying × (exit price − entry price). Для short знак меняется.
Но конкретный product может использовать contract multiplier, inverse settlement или иные формулы, поэтому specification всегда важнее общего примера.
Unrealized PnL — ещё не реализованный результат
Пока position открыта, PnL меняется вместе с mark/reference price. Он влияет на equity и margin ratio, но может измениться до закрытия.
Реализованный PnL возникает после фактического закрытия соответствующей части position.
Realized PnL нужно считать вместе с fees
Если gross profit 100 долларов, а round-trip fees, funding и slippage составили 30, экономический net result — 70.
Интерфейсы могут показывать разные строки отдельно, поэтому пользователь должен вести собственный net accounting.
Return on margin отличается от return on notional
При leverage PnL относительно заложенной margin выглядит намного больше, чем изменение underlying. Это эффект denominator, а не бесплатное увеличение эффективности.
Высокий ROE часто сопровождается высокой вероятностью полной потери allocated margin.
Average entry меняется при добавлении позиции
Если long открывался несколькими сделками, средняя цена пересчитывается по фактическим размерам. Частичное закрытие влияет на realized PnL и remaining position.
Нельзя считать весь trade по первой entry price, если notional менялся.
Scaling in увеличивает exposure
Добавление к убыточной position может улучшить average entry, но одновременно повышает notional и total capital at risk.
Средняя цена становится ближе, но ошибка теперь стоит дороже.
Scaling out уменьшает risk
Частичное закрытие фиксирует часть result и уменьшает exposure. Remaining position продолжает реагировать на рынок.
Для журнала нужно разделять realized и unrealized components.
PnL в coin-margined contract может быть nonlinear в денежной базе
Если collateral и settlement происходят в cryptoasset, изменение цены влияет и на PnL, и на стоимость самого collateral в долларах.
Это создаёт дополнительный convexity/denomination effect, который absent в простом linear stablecoin-margined example.
Inverse futures требуют другой формулы
Некоторые contracts используют inverse quotation, где PnL рассчитывается через обратные цены. Простая линейная формула может дать неверный результат.
Всегда сохраняйте contract multiplier и settlement currency в журнале.
Funding нужно относить к периоду holding
Если позиция открыта через несколько funding timestamps, каждый payment входит в total result. При частичном notional размер funding меняется.
Расчёт «цена входа → цена выхода» без carry неполный.
Slippage влияет на entry и exit одновременно
Волатильный market делает average fill хуже quoted price. При leverage небольшая разница исполнения заметно меняет return on equity.
Используйте actual fills, а не chart candle.
Liquidation fee может быть отдельным расходом
Принудительное закрытие нередко имеет дополнительные комиссии или penalty mechanics по правилам инструмента.
Это одна из причин, почему liquidation loss не равен обычному stop-out loss.
PNL attribution помогает понять источник результата
Разделите result на directional move, funding, basis convergence, fees и execution. Тогда понятно, что реально работало.
Без attribution случайная прибыль от цены может маскировать отрицательный carry.
ROI статьи про spot не переносится напрямую
В OneMagic ROI рассматривается как отношение результата к вложенному капиталу. Для futures denominator может быть margin, account equity или allocated capital — нужно определить его заранее.
Сравнивайте стратегии по одинаковой базе капитала.
Положительный PnL не означает хорошую стратегию
Одна удачная leveraged position способна дать большой result при очень высоком risk of ruin. Оценивать нужно серию сделок, drawdown и exposure.
Outcome одной сделки не доказывает качество процесса.
| Компонент результата | Учитывать? | Пример |
|---|---|---|
| Price PnL | Да | Изменение futures price |
| Funding | Да | Периодические payments |
| Trading fee | Да | Открытие/закрытие |
| Slippage | Да | Actual fill vs quote |
| Liquidation penalty | Если был | Forced close cost |
| Collateral FX/crypto move | Если collateral волатилен | Изменение стоимости margin |
Long, short и hedge: зачем использовать фьючерс кроме спекуляции
Directional long — самая простая идея
Участник ожидает рост underlying и открывает long. Без hedge весь PnL зависит от направления рынка и leverage.
Это не инвестиция в саму монету: position может иметь funding, expiry и liquidation.
Directional short — обратная идея
Short получает benefit при снижении futures price, но рост создаёт убыток. Теоретически price underlying может расти очень сильно, поэтому short risk нельзя считать ограниченным просто потому, что asset уже дорогой.
Margin mechanics ограничивает срок жизни ошибочной position.
Spot holder может хеджировать падение
Если пользователь владеет BTC и не хочет продавать spot, он может теоретически открыть short futures на часть notional. Падение spot создаёт loss, short — offsetting gain.
Но hedge ratio, basis, funding и margin делают защиту неполной и динамической.
Hedge 100% не всегда нейтрален
Spot и futures могут двигаться не идеально синхронно, особенно во время stress. Кроме того, collateral и fees создают дополнительные риски.
Поэтому delta-neutral на бумаге не означает zero-risk.
Partial hedge уменьшает, но не убирает directional exposure
Short на 30% стоимости spot портфеля снижает sensitivity к падению, сохраняя часть upside. Это компромисс между protection и participation.
Размер hedge должен быть связан с реальной целью, а не случайным leverage.
Hedging future purchase работает наоборот
Участник, которому нужен asset позже, может использовать long futures, чтобы зафиксировать price exposure заранее. Он не обязательно получает physical coin.
Для cash-settled product всё равно потребуется отдельная spot purchase при фактической необходимости underlying.
Basis risk делает hedge несовершенным
Если spot и futures diverge, short future не компенсирует spot 1:1 в каждый момент.
К expiry fixed futures обычно converge согласно settlement design, но до неё deviation может быть значительным.
Funding risk влияет на perpetual hedge
Short perpetual может получать или платить funding в зависимости от market imbalance. Hedge cost therefore меняется во времени.
Долгосрочная защита не имеет заранее фиксированной стоимости.
Collateral risk остаётся даже при neutral direction
Если margin хранится в volatile crypto, сильное падение collateral может ухудшить position health независимо от hedge logic.
Лучший hedge должен учитывать collateral denomination.
Cross-asset hedge создаёт correlation risk
Short BTC futures против portfolio altcoins не является точным hedge: correlations меняются, beta разных активов нестабильна.
Во время panic correlations часто растут, но коэффициенты не фиксированы.
Hedge может стать спекуляцией после изменения spot
Если holder продал spot, но забыл закрыть short futures, бывшая защитная leg превращается в самостоятельный directional short.
Operational discipline критична для multi-leg strategies.
Rebalancing hedge нужен при изменении notional
Цена spot, количество holdings и beta меняются. Hedge ratio, который был точным месяц назад, перестаёт соответствовать exposure.
Периодический review нужен даже без активной торговли.
Плечо в hedge не должно скрывать риск
Можно хеджировать большой spot notional небольшим margin через leverage, но liquidation short уничтожит защиту именно в момент сильного роста.
Capital efficiency не равна robustness.
Hedge cost нужно сравнивать с альтернативами
Иногда уменьшить spot position проще и дешевле, чем поддерживать complex derivative hedge. В другой ситуации hedge нужен из-за налоговых, operational или strategic reasons.
Инструмент выбирают под задачу, а не потому, что futures выглядят сложнее и профессиональнее.
Главные ошибки новичка во фьючерсах криптовалют
Ошибка 1. Смотреть только на leverage 10x, а не на notional
Пользователь видит margin 100 долларов и психологически считает, что рискует сотней. Но position может контролировать 1000 долларов exposure.
Риск начинается с notional, а не с цифры залога.
Ошибка 2. Использовать максимальное доступное плечо
То, что интерфейс технически разрешает высокий leverage, не означает, что он подходит volatility данного актива.
Максимальный leverage обычно означает минимальный запас до forced close.
Ошибка 3. Ставить liquidation вместо stop
Позиция без добровольного risk limit остаётся открытой до системной границы. Это отдаёт решение о выходе liquidation engine.
Stop не гарантирует perfect fill, но liquidation — ещё худший контроль timing.
Ошибка 4. Усреднять без лимита
Каждое добавление margin/notional кажется способом приблизить average entry. На деле total risk растёт.
Усреднение без заранее заданного maximum exposure может привести к потере всего account balance.
Ошибка 5. Игнорировать funding
Краткая position кажется прибыльной по price PnL, но длительное удержание при неблагоприятном funding постепенно съедает result.
Carry должен быть частью thesis.
Ошибка 6. Считать funding guaranteed yield
Пользователь видит высокую ставку и строит hedge, ожидая постоянный payment. Ставка меняет знак, basis расширяется, fees растут.
Historical funding — не fixed coupon.
Ошибка 7. Путать mark price и last price
На графике пользователь видит одну котировку, а liquidation рассчитывается по другой reference formula.
Перед trade нужно знать, какая цена влияет на PnL и risk engine.
Ошибка 8. Не учитывать correlation нескольких positions
Long BTC, ETH и altcoin futures могут выглядеть как три идеи, но в stress все позиции падают одновременно.
Portfolio leverage становится выше perceived diversification.
Ошибка 9. Использовать cross margin без понимания contagion
Убыток одной позиции начинает расходовать collateral, который пользователь мысленно резервировал для других.
Cross-account loss способен распространиться на весь balance.
Ошибка 10. Считать isolated полностью безопасным
Isolated ограничивает contagion, но allocated margin всё равно может быть полностью потеряна. Если пользователь постоянно добавляет margin, изоляция фактически исчезает.
Модель ограничивает техническую область риска, а не поведение пользователя.
Ошибка 11. Торговать перед сильным событием с прежним leverage
Volatility и spread могут резко увеличиваться. Historical stop distance перестаёт соответствовать market regime.
Перед event risk leverage должен пересматриваться.
Ошибка 12. Использовать market order на тонком контракте
При слабой depth крупный order получает сильный slippage. Leverage усиливает влияние даже небольшого execution error на equity.
Сначала оценивайте order-book depth/price impact.
Ошибка 13. Верить liquidation map как точной карте
Модели не видят всех positions и collateral settings. Market может пройти «ликвидационный уровень» без ожидаемой реакции.
Карты полезны как sentiment/context, не как deterministic target.
Ошибка 14. Переносить spot DCA на futures
Spot investor может долго держать asset без liquidation. Leveraged futures position имеет margin constraint и funding.
Стратегия регулярного усреднения требует принципиально другого risk model.
Ошибка 15. Открывать short после уже огромного падения только из эмоций
После capitulation short может попасть в violent squeeze. Низкая цена не гарантирует rebound, но и сильное прошлое падение не гарантирует продолжение.
Entry должен опираться на thesis, not revenge/FOMO.
Ошибка 16. Увеличивать leverage после убытка
Попытка быстро вернуть PnL — classic revenge trading. Account equity уже меньше, поэтому прежний nominal risk становится относительно выше.
После drawdown разумнее пересчитать risk budget.
Ошибка 17. Не вести журнал fees и funding
Gross PnL может быть положительным, а net result отрицательным после многочисленных сделок.
Сохраняйте actual fills и all costs.
Ошибка 18. Не понимать settlement currency
Контракт может показывать PnL в stablecoin, USD equivalent, BTC или другом collateral. Это влияет на реальную стоимость результата.
Перед trade нужно знать, что именно вы получите или потеряете.
Ошибка 19. Считать futures безопаснее spot из-за stop
Leverage, liquidation и counterparty/infrastructure risk добавляют новые слои. Stop — всего один инструмент контроля.
Производный инструмент обычно сложнее spot, а не проще.
Ошибка 20. Не иметь сценария полного отказа
Если contract rules непонятны, liquidity слабая или margin calculation невозможно воспроизвести, лучший trade — отсутствие trade.
Непонимание продукта само является risk signal.
| Ошибка | Что на самом деле происходит | Контроль |
|---|---|---|
| Слишком большое плечо | Малый buffer до liquidation | Уменьшить notional |
| Игнор funding | Carry съедает PnL | Считать holding cost |
| Cross без модели | Риск заражает account | Лимит total exposure |
| Усреднение без cap | Растёт notional | Maximum position rule |
| Ориентация на last price | Risk engine использует mark/index | Знать reference |
| Trading revenge | Risk растёт после drawdown | Пауза и пересчёт |
Stress-тесты: как проверить фьючерсную позицию до открытия
Stress 1. Underlying −5% за несколько минут
Посчитайте PnL для вашего notional, а затем margin ratio после движения. Не используйте только percentage loss from entry.
Если позиция становится близка к liquidation при обычной для crypto волатильности, leverage чрезмерен.
Stress 2. Underlying +10% против short
Short risk часто недооценивают после сильного падения. Смоделируйте squeeze выше ближайших highs.
Position должна переживать не только ожидаемый сценарий.
Stress 3. Funding становится в три раза хуже
Если trade рассчитан на hold несколько недель, умножьте adverse funding на реальный notional и число intervals.
Carry strategy должна переживать rate regime change.
Stress 4. Basis расширяется вместо convergence
До expiry futures может временно уйти дальше от spot. Hedged trade испытывает mark-to-market loss и требует margin.
Финальная convergence не помогает, если position liquidated раньше.
Stress 5. Mark price отклоняется от last trade
Смоделируйте liquidation по reference, а не по визуальному chart price. Особенно важно во время volatile event.
Risk engine живёт по specification.
Stress 6. Liquidity падает вдвое
Получите execution estimate при меньшей depth и большем spread. Выход может стать значительно дороже.
Не предполагайте, что текущая ликвидность сохранится в crisis.
Stress 7. Stablecoin collateral depeg на 5%
Если margin denominated in stablecoin, его external value меняется. Одновременно derivatives market может быть stressed.
Считайте PnL в вашей реальной базовой валюте.
Stress 8. Несколько positions двигаются одновременно
Примените correlated shock ко всему portfolio. Cross margin особенно чувствителен к simultaneous losses.
Сумма individual risks обычно занижает systemic event.
Stress 9. Stop исполняется хуже на 2%
Добавьте gap/slippage к planned exit. Leveraged ROE изменится сильнее, чем underlying.
Stop price — intention, fill price — economic result.
Stress 10. Funding payment проходит прямо перед exit
Позиция может попасть на funding timestamp независимо от того, что пользователь планировал закрыться почти сразу.
Проверяйте event timing и правила calculation.
Stress 11. Maintenance tier повышается после увеличения size
Крупный notional может требовать больше collateral и приблизить liquidation price.
Размер позиции влияет не только на PnL, но и на margin schedule.
Stress 12. Partial fill при входе
Если только часть order исполнена, hedge ratio или planned risk меняется. Особенно опасно для multi-leg strategy.
Нужен plan для incomplete execution.
Stress 13. Одна нога hedge закрылась, вторая нет
Basis trade внезапно становится directional. Price move между executions создаёт unexpected PnL.
Multi-leg execution должен иметь contingency plan.
Stress 14. API/interface недоступен
Во время volatility пользователь может не иметь привычного access path. Risk position продолжает существовать.
Не используйте leverage, если стратегия требует постоянного ручного контроля без резервного процесса.
Stress 15. Price gap через несколько risk levels
Сильный event способен пройти через stop и liquidation zones почти без trades между уровнями.
Margin buffer должен учитывать tail events, а не только average volatility.
Stress 16. Account equity уменьшается после других убытков
Cross margin position может приблизиться к liquidation без изменения собственного underlying, если другое exposure потеряло капитал.
Portfolio stress model должен учитывать shared collateral.
Stress 17. Funding выглядит выгодным, но underlying двигается 8%
Payment в 0,1% не компенсирует directional loss 8% на unmatched position.
Carry нельзя рассматривать отдельно от delta.
Stress 18. Большой profit остаётся unrealized
Если market резко разворачивается, equity сокращается до фактического close. Screenshot PnL не является cash.
План фиксации должен быть частью strategy.
Stress 19. Contract approaches expiry
Liquidity может мигрировать в следующий maturity, spread старого контракта ухудшается.
Roll и settlement нужно планировать заранее.
Stress 20. Black-swan-like market event
Смоделируйте одновременное ухудшение price, liquidity, collateral и access. Если capital survival зависит от идеального execution, position слишком хрупкая.
Tail resilience важнее максимального leverage.
Практический чек-лист перед открытием фьючерсной позиции
- Определить underlying и точную спецификацию контракта.
- Понять, fixed-expiry это futures или perpetual.
- Записать notional, margin и effective leverage.
- Проверить initial и maintenance margin.
- Понять mark price, index price и liquidation formula.
- Для perpetual проверить funding interval и текущую/историческую ставку.
- Для срочного контракта проверить expiry, settlement и basis.
- Рассчитать PnL для движения underlying минимум на ±5%, ±10% и tail scenario.
- Добавить trading fees, funding и реалистичный slippage.
- Проверить collateral currency и её собственный риск.
- Оценить correlation с остальными positions.
- Определить voluntary exit до liquidation zone.
- Записать maximum loss и размер капитала, который допустимо потерять.
- Проверить, что trade не требует постоянного добавления margin для выживания.
- Отказаться от сделки, если contract mechanics нельзя воспроизвести самостоятельно.
Финальный вывод
Фьючерсы в криптовалюте — это не «улучшенный spot», а отдельный класс производных инструментов. Их цена связана с underlying, но результат зависит от notional, margin, leverage, funding или basis, mark/index price, settlement и ликвидности. Понимание направления BTC или ETH — только один элемент; без margin mechanics правильный прогноз может закончиться ликвидацией.
Срочный futures имеет expiry и convergence к settlement, perpetual использует funding и специальные pricing mechanics, чтобы оставаться около spot. В обоих случаях leverage повышает чувствительность собственного капитала и сокращает пространство для ошибки. Именно поэтому главный вопрос перед trade — не «куда пойдёт цена», а «что произойдёт с equity при нескольких неблагоприятных сценариях».
Для обучения разумно сначала уметь рассчитать позицию без leverage: spot price, liquidity, slippage и простой PnL. Затем добавлять derivative layers по одному. На OneMagic для этого полезны материалы о ликвидности, о техническом анализе и об управлении инвестиционным риском.
Главный защитный принцип остаётся простым: производный инструмент не создаёт гарантированной доходности и не исправляет ошибочный прогноз. Чем выше leverage, тем меньше рынок обязан двигаться против позиции, чтобы убыток стал критическим. Если механика margin, mark price, funding или settlement непонятна, отсутствие position является более рациональным решением, чем эксперимент с максимальным плечом.
Кейс: 5x long и обычная дневная волатильность
Пользователь размещает 1000 долларов equity и открывает long notional 5000 долларов. Underlying снижается на 6%. Грубый directional PnL около −300 долларов до fees и funding, то есть equity теряет около 30%, хотя сам рынок упал только на 6%. Если maintenance requirement и другие расходы сокращают buffer, liquidation становится заметно ближе.
Этот пример показывает ключевую механику: leverage масштабирует не вероятность прогноза, а воздействие движения на капитал. Обычная для crypto дневная свеча при высоком плече превращается в экстремальный portfolio event.
Кейс: 10x long после уже сильного роста
Цена выросла на 20%, пользователь испытывает FOMO и открывает 10x long. Затем рынок корректируется всего на 5% от его entry. Грубый убыток по equity около 50% до расходов. Сам актив при этом всё ещё может оставаться выше уровня начала ралли.
То есть фраза «рынок всё ещё bullish» не спасает leveraged entry. Для derivatives важна траектория после вашей точки входа, а не общий narrative.
Кейс: short после capitulation
Актив уже упал на 40%, и пользователь открывает leveraged short, ожидая продолжения. Затем происходит технический rebound +12%. При 5x short это примерно −60% equity до fees. Фундаментальный bear thesis может оставаться верным на месячном горизонте, но конкретная position не переживает краткосрочный squeeze.
Поэтому derivatives требуют separate timing risk даже при правильном medium-term view.
Кейс: положительный funding съел прибыль long
Long-position выросла по цене на 3%, но held несколько недель в период устойчивого positive funding. Cumulative funding и round-trip trading costs составили 1,2% notional. Net price advantage уменьшился почти на половину.
Если leverage высок, impact на return on equity ещё больше. Пользователь, который смотрит только entry и exit candle, переоценивает эффективность сделки.
Кейс: short получает funding, но теряет на цене
Short side получает favorable funding 0,1% за interval, что выглядит как привлекательный carry. Underlying неожиданно растёт на 8%. Даже несколько funding payments не компенсируют directional loss.
Это базовый принцип: funding — вторичный поток относительно большой delta-position. Чтобы превратить его в отдельную strategy, directional exposure нужно действительно hedge, а не просто надеяться на ставку.
Кейс: cash-and-carry и margin squeeze
Spot куплен, futures продан с premium 8% annualized. Теоретически к expiry basis должен сойтись. Но до settlement futures premium временно расширяется, short leg показывает значительный mark-to-market loss и требует больше margin.
Экономическая идея convergence остаётся правильной, но недостаточный collateral способен закрыть derivative leg раньше. Basis trade поэтому имеет path risk, а не только final settlement logic.
Кейс: basis стал отрицательным перед expiry
Futures первоначально торговался выше spot, затем рынок вошёл в стресс и контракт перешёл в discount. Для участника с naked long это дополнительная слабость; для hedged position — временное изменение mark-to-market.
Нужно различать final convergence и intermediate PnL. Чем выше leverage, тем меньше возможности дождаться settlement.
Кейс: cross margin и две коррелирующие позиции
На одном account открыты long BTC и long ETH, обе с умеренным leverage. Пользователь считает, что каждая имеет достаточный buffer. Во время общего market shock обе позиции одновременно теряют equity и используют общий collateral.
Cross margin превращает два отдельных рисковых блока в один portfolio risk. Если correlations растут в crisis, запас капитала исчезает быстрее ожидаемого.
Кейс: isolated margin и постоянное пополнение
Position открыта isolated, поэтому пользователь считает максимум loss ограниченным. После первого падения он добавляет margin, затем ещё раз добавляет, чтобы отдалить liquidation.
Техническая изоляция перестаёт защищать portfolio, потому что поведение вручную переносит всё больше капитала в одну идею. Risk limit должен быть экономическим, а не только настройкой интерфейса.
Кейс: mark price ниже last price
На chart последняя сделка выглядит выше liquidation threshold, но mark price, построенный из index и basis, уже опустился ниже критического уровня. Position ликвидируется раньше, чем пользователь ожидал по свечному графику.
Перед derivatives trade нужно знать, какая reference price участвует в risk engine. Наблюдение только last trade создаёт ложное чувство запаса.
Кейс: last price резко проколол уровень, mark почти не изменился
Обратный сценарий: одна небольшая сделка создаёт экстремальный wick, но mark/index остаётся стабильнее. Position не ликвидируется несмотря на пугающую свечу.
Именно для таких ситуаций mark price и существует. Однако конкретная устойчивость зависит от methodology и liquidity источников.
Кейс: funding меняет знак после открытия
Стратегия построена на получении funding short side. Через несколько intervals positioning рынка меняется, ставка становится отрицательной, и short уже платит long.
Если thesis был только «funding всегда положительный», он сломан. Carry strategies нуждаются в kill criteria по ставке, basis и execution cost.
Кейс: annualization funding создаёт иллюзию 100% годовых
Пользователь берёт один высокий hourly/8-hour funding interval и умножает его на число периодов в году. Получается впечатляющая annualized цифра.
Но rate зависит от market imbalance и может нормализоваться уже через следующий interval. Annualization полезна только как snapshot, а не как обещание yield.
Кейс: expiry futures и rollover cost
Участник хочет держать long exposure дольше expiry. Он закрывает ближайший contract и открывает следующий maturity. Между контрактами существует spread, плюс две сделки создают fees и slippage.
Таким образом rolling имеет собственную стоимость и может менять effective entry. Perpetual устраняет expiry, но заменяет roll-cost funding-механикой.
Кейс: cash settlement не даёт BTC
Трейдер удерживает Bitcoin futures до expiry и ожидает получить Bitcoin на wallet. Контракт cash-settled: система рассчитывает денежный PnL по reference index.
Это не техническая ошибка, а свойство product. Futures exposure и ownership underlying — разные юридические и экономические права.
Кейс: coin-margined long в падении
Position margined в BTC. BTC падает, long position несёт price loss, а стоимость самого collateral в долларах также уменьшается. Двойной эффект ухудшает equity в расчётной фиатной базе.
Такой collateral correlation особенно важен в stress. Stable-denominated margin имеет другие риски, но не этот же конкретный эффект.
Кейс: stablecoin collateral временно теряет peg
Futures PnL в единицах stablecoin выглядит почти неизменным, но сам collateral торгуется с discount. Внешняя стоимость account equity в долларах/рублях падает.
Risk report должен оценивать не только contract PnL, но и качество settlement/collateral asset.
Кейс: partial liquidation
Крупная position входит в maintenance zone. Risk engine сокращает часть notional, возвращая margin ratio выше минимального уровня. Пользователь сохраняет остаток, но realized loss уже зафиксирован.
После partial liquidation новая position имеет другие параметры и может снова попасть под давление. Нельзя считать событие «спасением» без пересчёта всего risk.
Кейс: stop сработал до liquidation
Пользователь заранее разместил exit значительно раньше liquidation zone. Market движется против него, stop исполняется с небольшим slippage, position закрывается при контролируемом loss.
Это иллюстрирует разницу между добровольным risk management и forced liquidation. Stop не гарантирует fill, но даёт дополнительный уровень контроля.
Кейс: stop перескочен во время flash move
Рынок проходит через planned stop price слишком быстро, доступной liquidity мало, фактический fill оказывается значительно хуже. Leverage усиливает impact.
Поэтому maximum loss нельзя считать исключительно по trigger price. Stress model должен содержать adverse slippage.
Кейс: large position попала в другой risk tier
Пользователь увеличивает notional в четыре раза, сохраняя прежний leverage setting. Maintenance margin rate для крупного tier выше, и liquidation threshold оказывается ближе, чем он ожидал.
Position size влияет не только линейно на PnL, но и на правила margin. Всегда пересчитывайте specification после изменения notional.
Кейс: hedge на 50% spot portfolio
У пользователя spot BTC на 100 000 долларов и short futures notional 50 000. Падение BTC на 10% создаёт около −10 000 spot PnL и +5 000 derivative PnL до basis/funding/costs.
Net directional sensitivity примерно уменьшается вдвое, но не исчезает. Это partial hedge, а не neutral portfolio.
Кейс: hedge ratio сломался из-за роста altcoins
Portfolio состоит из альткоинов, а hedge построен short BTC futures. Во время market regime change альткоины падают на 20%, BTC — только на 8%. Short BTC компенсирует лишь часть убытка.
Cross-asset hedge зависит от beta/correlation, которые особенно нестабильны в crypto.
Кейс: spot продан, hedge short забыли закрыть
После продажи spot пользователь оставляет short futures открытым. Бывшая protective leg превращается в naked directional position.
Multi-leg strategies требуют operational checklist: любое изменение одной ноги должно вызывать пересчёт всей конструкции.
Кейс: прибыль одной cross-position скрывает риск другой
Один short сильно прибыльный и поддерживает account equity, вторая long-позиция глубоко убыточна. Пользователь не закрывает слабую идею, потому что общий balance ещё выглядит нормально.
Если profitable leg резко разворачивается, buffer исчезает сразу для обеих. Cross margin может маскировать плохую отдельную position.
Кейс: trading fee маленькая, turnover огромный
Fee 0,05% выглядит несущественно. Но пользователь делает десятки входов/выходов с notional, многократно превышающим equity. Cumulative fees становятся значительной долей account.
Leverage увеличивает turnover relative to capital, поэтому cost discipline важнее, чем на редких spot-сделках.
Кейс: funding и fee дают отрицательный expectancy при flat price
Underlying месяц почти не меняется. Frequent futures trader платит funding, fees и slippage. Gross directional PnL около нуля, net result отрицательный.
Derivative market не обязан давать доход просто за активность. Costs create negative drift для стратегии без edge.
Кейс: высокий profit в процентах от margin, но маленький в деньгах
Position с margin 50 долларов показывает +80% ROE, то есть около 40 долларов gross profit. Процент выглядит впечатляюще, но абсолютный результат невелик и получен при high risk.
Сравнивайте percentage metrics с capital base, drawdown и probability of ruin.
Кейс: loss больше initial allocated margin
В некоторых derivative structures, jurisdictions или account models неблагоприятный move способен привести к дополнительным obligations или losses beyond initial margin, особенно при gap и complex settlement.
CFTC прямо предупреждает, что leverage может привести к losses, превышающим первоначальные вложения. Нельзя считать margin универсальным жёстким maximum loss без product rules.
Кейс: liquidation cascade по crowded longs
Многие участники открыли longs после длительного роста. Первое падение активирует ближайшие liquidations, forced sells двигают цену к следующему кластеру, volume и volatility растут.
Система может быстро пройти несколько уровней без новой fundamental news. Leverage превращает price move в feedback loop.
Кейс: short squeeze по crowded shorts
После длительного падения funding отрицательный и short positioning высокое. Внезапный рост заставляет shorts закрываться покупками, которые дополнительно ускоряют движение вверх.
Высокий bearish consensus не гарантирует продолжение падения; crowded positioning имеет собственный squeeze risk.
Кейс: liquidation map показывает «магнит», но цена идёт в другую сторону
Пользователь уверен, что рынок обязан посетить крупную модельную cluster zone. Но underlying order flow меняется, и уровень не достигается.
Liquidation heatmap — estimate based on assumptions, а не обязательный маршрут цены.
Кейс: index component outage
Один source, входящий в reference index, становится недоступен. Methodology исключает или переоценивает его вес. Mark price продолжает рассчитываться по fallback rules.
Пользователь должен понимать, что index — engineered benchmark, а не один spot market.
Кейс: hedge положителен, но collateral frozen
Directional PnL конструкции работает как задумано, но пользователь сталкивается с operational restriction на collateral/withdrawal. Финансовый hedge не защищает от custody или platform-access risk.
Derivative risk включает не только математику цены, но и инфраструктуру исполнения.
Кейс: плечо 1x futures всё равно не равно spot
Даже без явного leverage futures-position имеет expiry/funding, margin, settlement и counterparty/clearing mechanics. Spot holder владеет underlying, derivatives holder — контрактом.
Пониженное leverage уменьшает risk amplification, но не стирает различие инструментов.
Кейс: perpetual удерживается год
Пользователь хочет просто повторить spot exposure через perpetual без leverage. За год cumulative funding может оказаться заметным и непредсказуемым.
Для долгосрочного владения нужно сравнивать cost structure perpetual и direct underlying ownership, а не только leverage.
Кейс: futures подходит для hedge, но не для хранения
Компания хочет защитить будущую стоимость криптоактива на три месяца. Срочный contract может быть полезным risk-transfer инструментом. Но хранить долгосрочный reserve через постоянно rolling futures — уже другая задача.
Инструмент должен соответствовать горизонту и цели.
Кейс: пользователь не знает multiplier
Contract quantity показывает 100 contracts, и человек предполагает exposure в 100 монет. На деле один contract имеет свой multiplier, а notional совершенно другой.
До открытия position нужно уметь вручную перевести количество contracts в underlying exposure.
Кейс: inverse contract и ошибочная линейная формула
Пользователь рассчитывает PnL как обычное price difference × quantity, но inverse product использует reciprocal price mechanics. Risk model оказывается неверным.
Если формулу контракта нельзя воспроизвести вручную, position слишком сложна для реального капитала.
Кейс: прибыль за один день скрывает negative expectancy
Одна leveraged сделка дала +200% на margin, и пользователь увеличивает размер следующей. Серия последующих small losses и один liquidation уничтожают результат.
Стратегию оценивают по distribution outcomes, drawdown и risk of ruin, а не по лучшей сделке.
Кейс: liquidation distance и обычный ATR
Если средний дневной диапазон актива близок к расстоянию до liquidation, позиция зависит от того, что обычная волатильность временно не проявится. Это плохая асимметрия даже при сильном directional thesis.
Сравнивайте liquidation buffer не только с процентом от entry, но и с типичной realised volatility/ATR-like range. Если нормальный рыночный шум способен уничтожить позицию, leverage завышен.
Кейс: volatility regime резко меняется
Стратегия рассчитана по спокойным последним двум неделям, но после новости realised volatility удваивается. Прежние stop, margin buffer и position size становятся несоответствующими новой среде.
Risk parameters должны адаптироваться к regime. Fixed leverage на всех фазах рынка игнорирует изменение distribution returns.
Кейс: margin добавлен после favorable move
Position в прибыли, пользователь добавляет notional, сохраняя прежний leverage setting. Новая средняя entry поднимается ближе к текущей цене, а accumulated profit начинает работать как дополнительный collateral.
Если рынок быстро разворачивается, бумажная прибыль исчезает и enlarged position создаёт больший loss. Pyramiding требует отдельного maximum-risk rule.
Кейс: partial take-profit снижает liquidation risk
Long вырос, пользователь закрывает часть notional и оставляет margin на счёте. Effective leverage remaining position уменьшается, buffer до liquidation увеличивается.
Фиксация части результата может одновременно реализовать profit и улучшить risk geometry. Но решение должно следовать плану, а не случайной эмоции.
Кейс: funding payment маскируется в account history
Пользователь видит, что wallet balance постепенно уменьшается, хотя price почти не меняется. Причина — series funding payments и fees.
Для derivatives нужен отдельный ledger: execution PnL, funding, commissions и transfers. Без него невозможно понять, какая часть результата связана с прогнозом.
Кейс: funding получен, но hedge legs имеют разный notional
Spot long оценивается в 10 000, short perpetual — только 8000. Strategy считает себя delta-neutral и фокусируется на funding, но остаётся net long 2000.
Даже небольшое mismatch превращает carry trade в directional position. Hedge notional нужно регулярно пересчитывать.
Кейс: hedge mismatch из-за роста цены
Количество spot монет фиксировано, но их долларовый notional изменился после сильного роста. Short futures был рассчитан по старой цене и теперь покрывает меньшую долю exposure.
Если hedge задан в monetary notional, rebalance нужен по мере движения underlying.
Кейс: basis trade на разных индексах
Spot leg оценивается по одной группе рынков, futures settlement — по другому index. Во время stress relative prices расходятся.
Даже одинаковый ticker не гарантирует perfect convergence до каждого момента. Basis strategy должна учитывать benchmark mismatch.
Кейс: expiry день и повышенная volatility
Вблизи settlement участники закрывают/roll positions, liquidity может мигрировать, а basis быстро сходиться. Это изменяет microstructure.
Не оставляйте понимание expiry на последний час. План rollover/settlement нужен заранее.
Кейс: weekend liquidity
Crypto underlying торгуется круглосуточно, но отдельные regulated derivatives or reference components могут иметь свои trading/settlement schedules. На выходных и ночью глубина отдельных рынков меняется.
Calendar mismatch способен создавать gap/basis risk. Product schedule является частью risk specification.
Кейс: index price использует stale component
Один компонент reference basket обновляется с задержкой. Methodology может ограничивать его влияние или исключать источник, но временный basis distortion возможен.
Пользователь не должен предполагать, что index всегда идентичен любимой spot-котировке.
Кейс: margin currency растёт против пользователя
Short futures прибыльна при падении underlying, но margin collateral — другой cryptoasset, который одновременно падает ещё быстрее. Общая equity benefit оказывается меньше ожидаемого.
Portfolio accounting должен переводить все legs и collateral в единую базовую валюту.
Кейс: overhedge
Spot exposure 50 000, short futures notional 70 000. Пользователь считает позицию защищённой, но фактически имеет net short 20 000.
Если рынок растёт, hedge начинает создавать чистый directional loss. Защита должна соответствовать размеру underlying exposure.
Кейс: hedge перестал быть нужен после вывода spot
Underlying переведён или продан, но derivative hedge остался. Operational lag превращает neutral construction в naked exposure.
Multi-leg portfolio требует event-driven checklist: изменение одной leg автоматически запускает review второй.
Кейс: liquidation fee разрушает ожидаемый maximum loss
Пользователь рассчитывает, что потеряет только разницу до liquidation. Forced close добавляет fee/penalty и adverse execution.
Maximum-loss estimate должен включать условия liquidation process, а не только price threshold.
Кейс: insurance fund не является страховкой пользователя
Маркетингово слово insurance создаёт ложное ожидание, что личный loss компенсируют. На деле fund обычно защищает clearing system от deficits по своим правилам.
Всегда проверяйте назначение fund. Системная устойчивость и personal capital guarantee — разные вещи.
Кейс: ADL затрагивает прибыльную short
Во время экстремального падения контрагенты liquidated с deficit. Система использует auto-deleveraging, и часть profitable short position закрывается принудительно.
Пользователь был прав по направлению, но не полностью контролирует exit. Infrastructure rules остаются risk даже для winning trade.
Кейс: liquidation cascade и gap между spot/futures
Derivatives sells ускоряют падение futures, basis временно уходит в сильный discount к spot. Arbitrage постепенно возвращает связь, но в пик стресса divergence велик.
Leveraged position может liquidate именно в этом transient dislocation. Final convergence не возвращает уже закрытую position.
Кейс: high open interest без большого leverage individual
Даже если каждый trader использует умеренное плечо, огромный aggregate open interest означает большой объём потенциальных forced flows при синхронном shock.
Systemic leverage оценивается не только по leverage slider отдельного пользователя.
Кейс: плечо уменьшено, но notional вырос
Пользователь снижает setting с 10x до 5x, но одновременно удваивает margin и открывает тот же или больший notional. Психологически кажется, что риск снизился.
Смотрите на absolute exposure, liquidation buffer и maximum loss, а не на одно число leverage.
Кейс: collateral withdraw повышает leverage
Position не меняется, но пользователь выводит часть свободного collateral. Effective leverage растёт, liquidation приближается.
Любой withdrawal из margin account должен рассматриваться как изменение risk profile.
Кейс: unrealized profit используется как margin другой сделки
Первая position в плюсе повышает account equity, и пользователь открывает вторую. Если первая разворачивается, обе positions внезапно оказываются недообеспеченными.
Не считайте unrealized PnL таким же надёжным capital buffer, как свободный cash-like collateral.
Кейс: cross portfolio переживает idiosyncratic shock
Один token futures падает из-за exploit, остальные assets стабильны. Cross margin позволяет losses этой leg съедать collateral всего счёта.
Даже низкая market correlation не защищает account от concentration in one bad contract.
Кейс: неудачный прогноз без liquidation может быть нормальным результатом risk management
Пользователь закрыл position с запланированным −2% account loss, хотя позже рынок продолжил движение против него ещё сильнее.
Цель risk control не в том, чтобы каждая сделка была прибыльной, а в том, чтобы одна ошибка не ставила под угрозу весь капитал.
Почему фьючерсная позиция должна переживать не только базовый прогноз, но и путь к нему
Предположим, пользователь ожидает рост Bitcoin с 60 000 до 70 000 и в конечном счёте оказывается прав. Между этими точками цена сначала падает до 54 000. Spot-holder сохраняет монету и теоретически может дождаться восстановления, если ему не нужен капитал. Leveraged futures long с маленьким margin buffer может быть ликвидирован на промежуточном падении и уже не участвовать в последующем росте. Поэтому правильный прогноз конечной цены не равен прибыльной derivative trade.
Эта path dependency — одно из главных отличий фьючерса от простого владения underlying. Чем выше leverage, тем больше значение промежуточной траектории, mark price, volatility и доступной маржи. Именно поэтому risk model должен отвечать не только на вопрос «куда рынок может прийти», но и «какой путь он способен пройти раньше».
Почему лучший учебный расчёт начинается с 1x notional
Перед использованием leverage полезно сначала посчитать ту же идею без усиления: notional, движение underlying, gross PnL, fees, slippage и funding. Затем последовательно добавить margin и проверить, как меняются return on equity и liquidation buffer. Такой порядок показывает, какую часть результата создаёт сам рыночный прогноз, а какую — финансовое плечо. Если стратегия выглядит бессмысленно без высокого leverage, это сильный сигнал, что её ожидаемое преимущество слишком мало относительно риска и расходов.