Реальная доходность стейкинга начинается не с процента на экране, а с восстановления полного экономического результата. У пользователя может увеличиваться количество монет, но одновременно часть награды забирает валидатор или оператор, часть времени капитал не участвует в начислениях, предложение токена растёт, а рыночная цена меняется сильнее годового APR. Поэтому один показатель не отвечает сразу на вопросы о приросте монет, доле в предложении и прибыли в долларах, рублях или другой валюте учёта.
Эта статья разбирает доходность по слоям: gross reward, комиссия, простои, потери, капитализация, изменение предложения и изменение цены. Мы будем сравнивать staking не с нулём, а с контрольным сценарием простого хранения того же актива. Такой подход показывает, что сделал именно staking, а что произошло бы с владельцем монеты в любом случае. Базовую механику Proof-of-Stake и роли валидаторов лучше предварительно изучить в руководстве по стейкингу криптовалюты; здесь фокус остаётся на экономике результата.
Все числовые примеры учебные. Ставки, комиссии, инфляция предложения, сроки и цены не описывают актуальные условия конкретной сети или сервиса. Они подобраны так, чтобы можно было независимо проверить формулы. Для сравнения APR и APY используйте отдельный материал о годовых ставках, а вопросы stETH, wstETH, рыночной скидки и маршрутов погашения вынесены в курс по liquid staking.
Главный принцип: сначала посчитайте, сколько дополнительных единиц актива действительно осталось у вас после всех удержаний и потерь; затем сравните этот рост с изменением предложения; только после этого переводите итог в выбранную денежную валюту. Не называйте годовой процент прибылью, пока не прошли все три шага.
1. Что означает реальная доходность стейкинга
Gross APR — только верхний слой расчёта
Годовой процент, показанный сетью, валидатором или интерфейсом, обычно описывает некоторый темп начисления до части индивидуальных расходов. Даже когда формула APR определена корректно, она не сообщает, сколько дней капитал реально участвовал в стейкинге, какая доля награды удерживается оператором и что произойдёт с ценой токена. Поэтому gross APR полезен как входная переменная, но недостаточен как итог.
При расчёте сначала нужно определить базу: количество монет, на которое начисляется награда, и период. Если 100 монет действительно работают 180 дней при условном простом APR 8%, линейная модель дала бы 3,9452 монеты до комиссий. Если пять дней из периода капитал не активен, база активных дней уже другая. Разница небольшая в одном примере, но при коротких периодах, очередях активации и частых переходах между сервисами она становится заметной.
Записывайте gross rate рядом с датой, активными днями и источником расчёта. Не переносите процент с одной сети, валидатора или периода на другой. Для рекламного APY отдельно проверяйте, какую капитализацию он предполагает; готовый APY нельзя ещё раз компаундить как номинальный APR. Практическую проверку таких экранов подробно дополняет методика сравнения APY.
Net token yield показывает прирост количества после удержаний
Первый действительно полезный итог — сколько единиц актива добавилось после комиссии оператора, фиксированных расходов и фактических потерь. Это ещё не денежная прибыль. Если баланс вырос со 100 до 104 токенов, net token yield равен 4% за рассматриваемый период, независимо от того, выросла или упала цена монеты. Такая метрика отвечает на вопрос о количестве, а не о покупательной способности.
Комиссия валидатора часто задаётся как доля от reward, а не как процент от всего principal. При gross reward 4 монеты и комиссии 10% удерживается 0,4 монеты, а не 10 монет. Но конкретный продукт может иметь иную структуру: фиксированную плату, инфраструктурные расходы, сервисный сбор или спред. Поэтому слово commission без базы расчёта бесполезно. Сначала восстановите денежный поток, потом делите его на капитал.
В журнале держите три строки: gross reward, все удержания из reward и net reward. Если сервис показывает только итоговый баланс, сохраните начальный баланс и фактические пополнения, чтобы внешнее внесение средств не превратилось в «доход». Для сложных доходных схем полезно также сверяться с общей моделью происхождения пассивного дохода.
Dilution-adjusted yield отвечает на вопрос о доле в предложении
Рост количества монет не обязательно означает столь же сильное улучшение положения относительно остальных держателей. Если предложение актива тоже растёт, часть staking reward может лишь компенсировать разводнение. Для учебной оценки можно сравнить фактор роста своей позиции с фактором роста предложения: (1 + net token growth) / (1 + supply growth) − 1. Получившаяся величина показывает изменение относительной доли при выбранных допущениях.
Это не универсальная «реальная процентная ставка» и не замена денежной доходности. Предложение может меняться не только из-за наград валидаторов: возможны burn, unlock, выпуск из казначейства, миграции и технические изменения. Кроме того, circulating supply и total supply отвечают на разные вопросы. Нельзя механически взять первую цифру из агрегатора и объявить всё различие инфляцией, вызванной стейкингом.
Используйте dilution-adjusted показатель как отдельный аналитический слой. Сохраните определение supply, даты и источник ряда. Если рост предложения является существенной частью инвестиционного тезиса, связывайте его с токеномикой и графиком разблокировок; для этого полезно отдельно проверить механику vesting и unlock.
Денежная доходность соединяет количество и цену
Для владельца, который оценивает капитал в USDT, долларах, рублях или другой единице, конечный результат определяется количеством монет, ценой на дату оценки и расходами. Условная формула проста: final value = final token quantity × exit price − незачтённые расходы. Денежная доходность равна отношению этой величины к исходной денежной стоимости собственного капитала минус единица.
Положительный staking reward способен сосуществовать с отрицательной денежной доходностью. Например, количество выросло на 4%, а цена упала на 20%; итог почти наверняка будет ниже исходной оценки. Обратная ситуация тоже важна: рост цены может сделать денежный результат очень высоким, хотя staking добавил лишь небольшую долю. Поэтому нельзя приписывать весь рост портфеля доходности валидатора.
Всегда держите контрольный сценарий простого хранения. Если без стейкинга те же 100 монет стоили бы 1 800 денежных единиц, а после staking и расходов позиция стоит 1 850, именно разница около 50 показывает вклад рассматриваемой стратегии относительно hold. При этом общий результат от исходных 2 000 всё ещё отрицательный. Рыночную изменчивость как отдельный фактор разбирает материал о волатильности.
Annualized return может создавать ложную точность
Короткий успешный период часто годируют, возводя его результат в степень 365/d. Математически это позволяет привести разные периоды к общей шкале, но не доказывает, что условия сохранятся год. Ставка может измениться, валидатор — потерять эффективность, а сама сеть — изменить экономические параметры. Чем короче наблюдение, тем сильнее годовой показатель зависит от нескольких случайных событий.
Если за 14 дней получено 0,4%, геометрическая annualization покажет заметно большую цифру. Она корректно отвечает на вопрос «какой годовой темп соответствует постоянному повторению этих 14 дней», но не на вопрос «сколько я заработаю за год». Для принятия решения лучше показывать рядом фактический period return и annualized number, явно помечая второй как экстраполяцию.
При сравнении стратегий используйте одинаковую длину периода или приведённые к одному календарю данные, но сохраняйте исходные наблюдения. Не выбирайте валидатора по самой большой annualized цифре из короткой выборки. Высокая ставка без стабильности, прозрачных комиссий и доступного выхода может быть менее полезна, чем более низкий, но воспроизводимый результат.
| Метрика | Что показывает | Чего не показывает |
|---|---|---|
| Gross APR | Исходный годовой темп начисления по заданной методике | Комиссии, простои, цену и разводнение |
| Net token yield | Фактический прирост количества актива после удержаний | Денежную прибыль |
| Dilution-adjusted yield | Изменение позиции относительно роста выбранного supply | Цена актива и риск протокола |
| Money return | Изменение стоимости в выбранной валюте | Причину результата без разложения |
| Staking vs hold | Добавку стратегии относительно простого владения | Абсолютную безопасность капитала |
| Annualized return | Эквивалентный годовой темп наблюдаемого периода | Гарантию сохранения условий |
2. Откуда берутся staking rewards и почему их состав важен
Новая эмиссия и сетевые стимулы — не одно и то же для всех сетей
В некоторых Proof-of-Stake системах значительная часть reward создаётся как новая эмиссия, в других заметную роль играют пользовательские комиссии или иные протокольные поступления. Нельзя переносить структуру награды одной сети на другую. Для оценки реальной доходности важно не только число процентов, но и источник: новый выпуск увеличивает предложение, тогда как перераспределение уже существующих комиссий имеет другую экономическую природу.
Если reward полностью финансируется новым выпуском, holder без staking может сильнее терять относительную долю предложения. Если значительная часть результата оплачивается реальным использованием сети, связь с dilution будет иной. Но даже «комиссионный» доход не гарантирован: активность пользователей может снизиться. Поэтому устойчивость дохода оценивают сценариями, а не ярлыком «реальный yield».
Составьте карту денежных потоков: кто платит, в какой валюте возникает поступление, какая часть остаётся валидатору и какая передаётся staker. Такой подход совпадает с общей логикой анализа источников доходности: сначала происхождение потока, затем ставка.
Участие валидатора влияет на фактическое начисление
Номинальная ставка предполагает определённый уровень корректной работы. Пропущенные обязанности, нестабильная инфраструктура и операционные ошибки могут уменьшать полученные награды даже без формального slashing. Поэтому два валидатора с одинаковой заявленной комиссией и одной сетью могут дать разный результат пользователю, если их фактическая производительность отличается.
Для расчёта полезно разделять protocol opportunity и realized performance. Если условная сеть даёт возможность заработать 8% при полной активности, а эффективное участие составляет 97%, грубая оценка до комиссии будет ближе к 7,76%, если модель линейна. В реальных сетях формула может быть нелинейной, поэтому такой коэффициент допустим только как учебная модель, а не универсальный калькулятор.
Сохраняйте фактический период, количество активных дней и наблюдаемое начисление. Не судите о валидаторе по одному пропущенному событию и не считайте прошлую стабильность гарантией. Для крупной позиции полезнее иметь заранее определённый предел приемлемого отклонения и процедуру перехода, чем реагировать эмоционально после каждой просадки reward.
Доля застейканного предложения меняет экономику наград
Во многих PoS-системах доходность участника зависит от того, сколько капитала уже участвует в обеспечении сети. Если число stakers растёт быстрее бюджета наград, доход на единицу stake может снижаться. Это важный механизм: высокий APR способен привлекать новый капитал, а само присоединение капитала постепенно уменьшает ставку. Поэтому сегодняшняя доходность не является постоянной характеристикой токена.
Сценарий лучше строить не одной линией, а диапазоном. Например, базовый вариант предполагает сохранение текущего staking ratio, стресс — его заметный рост, а альтернативный — сокращение участия. Затем для каждого варианта оценивается reward на одну монету. Такой анализ не требует угадывать точное будущее; он показывает, насколько инвестиционный вывод зависит от одного предположения.
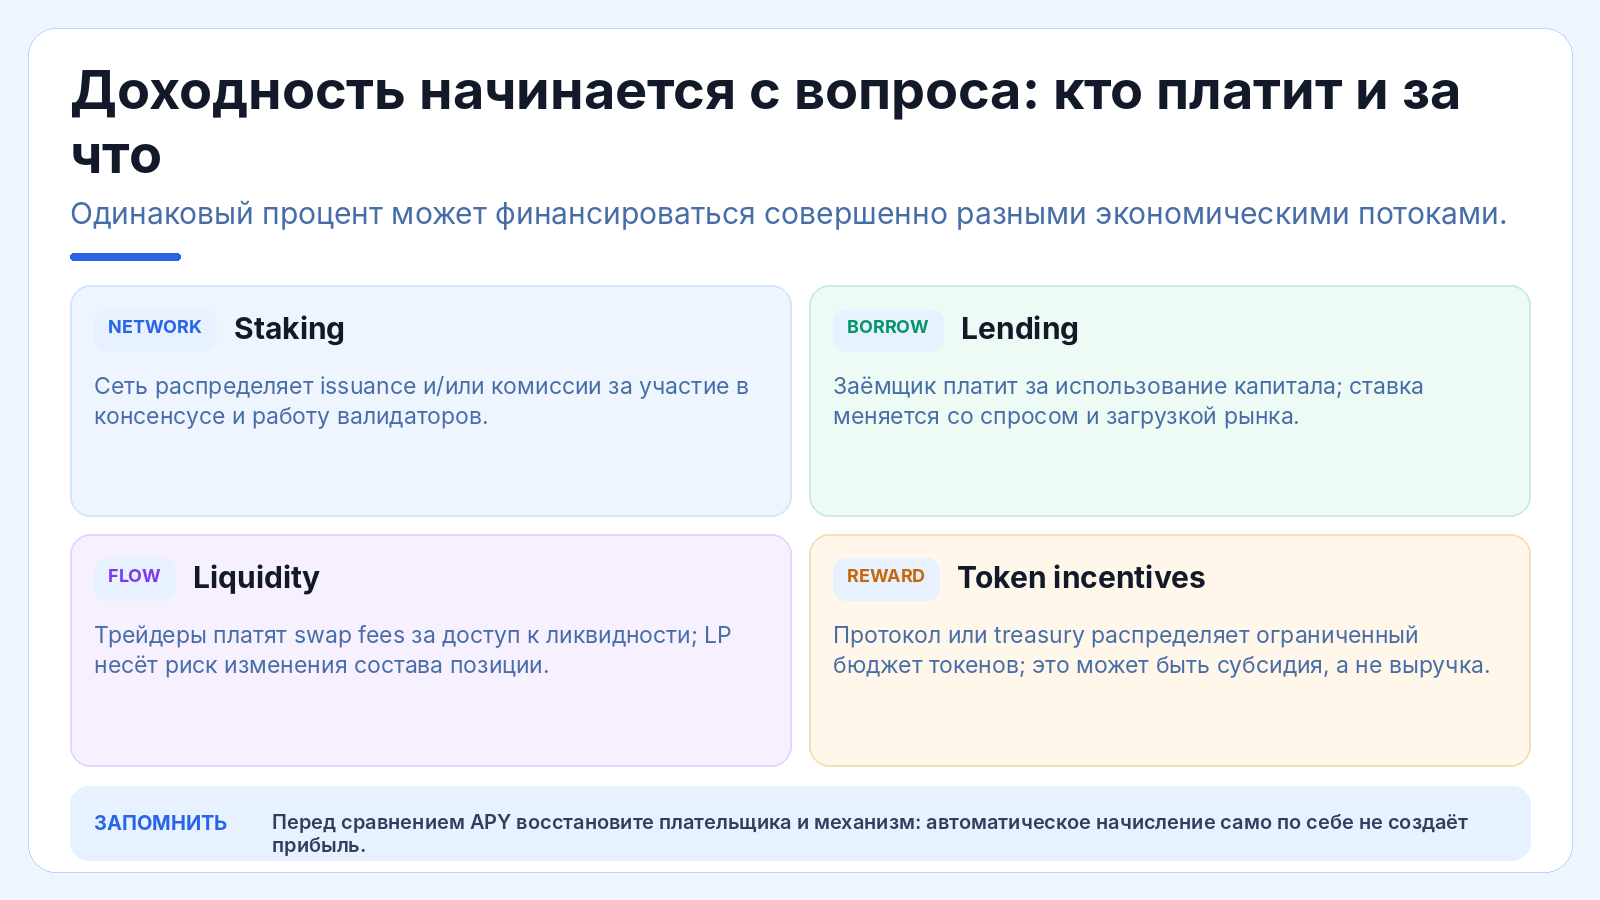
Если стратегия привлекательна только при сохранении чрезвычайно высокой ставки, запас прочности слабый. Сравнивайте её с простым хранением и другими источниками дохода, а не с нулём. Практический подход к сопоставлению разных механизмов находится в статье о staking, lending и liquidity.
Награда может приходить не тем активом, который застейкан
Некоторые продукты дополняют базовый protocol reward отдельным incentive-токеном. Тогда у пользователя возникают как минимум два результата: изменение основной позиции и количество дополнительной награды. Смешивать их в один APR без цены, vesting и доступности опасно. Дополнительный токен может быть заблокирован, иметь низкую ликвидность или заметно измениться в цене до момента продажи.
Для чистого расчёта сначала оцените основной staking reward в базовом активе. Затем отдельной строкой посчитайте доступное количество incentive-токена, исполнимую цену реализации и расходы. Заблокированную часть храните как отдельное требование. Если интерфейс уже включает incentives в APY, не прибавляйте их второй раз.
Эта логика особенно важна при сравнении с фармингом, где эмиссионные награды часто являются значительной частью affichированной ставки. Глубокую механику таких программ разбирает курс по yield farming.
Упражнение 1. От gross reward к net reward
Условная позиция составляет 500 токенов. Номинальный простой APR — 7,2%, период — 90 активных дней. Комиссия оператора равна 12% от начисленного reward. Нужно найти gross reward и количество награды, которое остаётся пользователю, не включая изменение цены токена.
Gross reward = 500 × 0,072 × 90 / 365 = примерно 8,8767 токена. Комиссия оператора = 8,8767 × 0,12 = примерно 1,0652. Net reward = 7,8115 токена. Относительно исходных 500 это около 1,5623% за период. Нельзя вычитать 12% из principal: комиссия задана именно от награды.
После расчёта задайте второй вопрос: что финансировало эти 7,8115 токена и как изменилось предложение за те же 90 дней? Только после этого можно обсуждать dilution-adjusted результат. Денежная прибыль требует ещё и цены на начало и конец периода.
| Источник результата | Что проверить | Основной риск интерпретации |
|---|---|---|
| Новая эмиссия | Правило выпуска и рост предложения | Назвать весь выпуск новой ценностью для держателя |
| Комиссии пользователей | Какая доля действительно распределяется stakers | Экстраполировать высокий период активности |
| Отдельный incentive-token | Количество, доступность, цена и vesting | Сложить с базовым APR второй раз |
| Производительность валидатора | Фактические начисления и пропуски | Считать номинальный APR гарантированным |
| Изменение staking ratio | Как меняется reward на единицу капитала | Перенести текущую ставку на год |
| MEV/другие сетевые поступления | Наличие и метод распределения в конкретной сети | Считать универсальным компонентом PoS |
3. Комиссия валидатора, оператора и инфраструктуры
Комиссия от reward и комиссия от principal — разные базы
Самая частая арифметическая ошибка — увидеть «10% комиссия» и вычесть десять процентов из всего капитала. Если условия говорят о комиссии 10% от staking rewards, удерживается десятая часть начисления. При gross reward 5 токенов пользователь теряет 0,5 токена комиссии, а не 10 токенов из позиции в 100. Но договор или смарт-контракт может содержать дополнительные сборы, поэтому базу нужно проверять явно.
Сравнивать двух валидаторов по одной комиссии тоже недостаточно. Валидатор с 5% fee и слабой производительностью способен дать меньший net reward, чем оператор с 10% fee и стабильным выполнением обязанностей. Сначала оценивается gross opportunity, затем фактическое выполнение, после этого комиссия. Порядок важен: иначе можно двойным счётом наказать или улучшить один параметр.
Сохраняйте ставку комиссии, дату её применения и правила изменения. Если оператор может менять fee, модель должна иметь стресс-сценарий. Для автоматического перехода между валидаторами учитывайте время активации/выхода и расходы: более низкая комиссия не обязательно окупает частые миграции.
Фиксированные расходы сильнее влияют на маленькие позиции
Сетевой сбор, стоимость делегирования, выход из пула или отдельная операция claim могут быть небольшими в абсолютном выражении, но существенно менять доходность маленькой позиции. Процентная комиссия масштабируется вместе с reward, а фиксированная — нет. Поэтому одинаковый APR на 100 и 100 000 денежных единиц не означает одинаковую экономическую эффективность после расходов.
Для анализа используйте break-even principal: какой размер позиции нужен, чтобы ожидаемый net reward покрывал фиксированные расходы на выбранном горизонте. Если за 90 дней ожидается 1% дохода, а суммарные фиксированные расходы равны 20 денежным единицам, позиция в 500 даст лишь 5 до расходов и не окупит маршрут. Позиция в 10 000 имеет уже другую экономику.
Не делайте из этого призыв увеличивать сумму ради окупаемости. Правильный вывод может быть обратным: механизм не подходит вашему размеру капитала. Риск позиции не должен увеличиваться только потому, что комиссия становится «процентно красивее».
Solo staking имеет собственную себестоимость
В самостоятельной валидации комиссия внешнего оператора может отсутствовать, но появляются другие расходы: оборудование, резервирование, связь, мониторинг, операционное время и цена ошибок. Если их не учитывать, solo staking будет выглядеть искусственно бесплатным. Экономическая модель должна переводить инфраструктуру в стоимость периода и сравнивать её с размером капитала, который действительно обслуживается.
Часть расходов капитальная и распределяется на длительный срок, часть повторяется ежемесячно. Для честного сравнения выберите горизонт и метод амортизации. Не нужно добиваться бухгалтерской точности до копейки, если данные неизвестны; достаточно диапазона. Главное — не ставить ноль там, где пользователь реально тратит деньги или время.
Для небольшого капитала внешнее делегирование может быть дешевле инфраструктурно, но добавляет зависимость от оператора. Для крупного — собственная инфраструктура может иметь смысл, но требует профессионального контроля. Процент сам по себе не решает этот выбор.
Кастодиальный сервис добавляет контрагентский слой
Если staking выполняется через централизованного посредника, пользователь может видеть простой процент и не взаимодействовать с валидатором напрямую. Удобство не отменяет того, что право на актив и порядок вывода зависят от условий посредника. Комиссия может быть встроена в публикуемый rate и не показываться отдельной строкой, поэтому сравнивать «нулевую комиссию» с on-chain валидатором нужно через фактически полученный reward.
Дополнительно появляются ограничения аккаунта, доступность вывода и риск разрыва между внутренней записью и on-chain состоянием. Эти факторы не следует пытаться переводить в произвольный процентный дисконт. Их проверяют сценариями: что происходит при задержке вывода, изменении условий или невозможности быстро перевести монеты.
Если основная цель — self-custody, удобный custodial staking может просто не соответствовать задаче. Доходность оценивают внутри выбранной модели владения, а не в отрыве от неё.
Упражнение 2. Какая комиссия действительно ниже после performance
Валидатор A в учебной модели даёт gross APR 8% и удерживает 15% reward. Валидатор B даёт gross APR 7,4% и удерживает 5%. Предположим одинаковый активный период, отсутствие других расходов и одинаковую методику APR. Нужно сравнить net rate до изменения цены.
Для A: 8% × (1 − 0,15) = 6,8%. Для B: 7,4% × (1 − 0,05) = 7,03%. Более низкий gross APR у B в данном примере даёт более высокий net rate. Если добавить отличия в uptime, расходы перехода или минимальную сумму, результат может снова измениться.
Упражнение показывает, почему ranking по одному столбцу комиссии или gross APR ненадёжен. Сначала нормализуйте все предложения к одной базе, периоду и набору расходов.
| Расход | Типичная база | Как учитывать |
|---|---|---|
| Validator commission | Начисленный reward | Уменьшить reward один раз |
| Service fee | Reward, principal или фиксированная сумма | Проверить условия, не предполагать базу |
| Сетевые расходы | Операция входа/выхода/claim | Учитывать по фактическим событиям |
| Инфраструктура solo | Оборудование, связь, мониторинг | Распределить на выбранный горизонт |
| Простой/пропуски | Недополученный reward | Сравнить opportunity с фактом |
| Спред при конвертации | Исполнимая цена | Не вычитать второй раз, если учтён в fill |
4. Инфляция токена и доходность после разводнения
Рост supply уменьшает смысл простого сравнения количества
Представим, что ваша позиция выросла на 5%, но совокупное предложение токена за тот же период увеличилось на 4%. В абсолютном количестве вы стали богаче токенами, однако относительная доля выросла гораздо меньше 5%. Для оценки этого слоя полезно сравнить два фактора роста, а не просто вычесть проценты: (1,05 / 1,04) − 1 ≈ 0,9615%.
Разница между делением факторов и простым 5% − 4% мала при небольших значениях, но метод через факторы остаётся корректным при крупных изменениях. Он также помогает не путать процентные пункты и относительные проценты. При этом результат всё ещё не показывает денежную прибыль: цена может двигаться независимо от supply.
Данные предложения нужно выбирать осознанно. Если часть токенов ещё не обращается, рост total supply и circulating supply могут отличаться. Для инвестиционной оценки сохраните определение ряда и не меняйте его задним числом после получения удобного результата.
Staker и holder несут инфляцию по-разному
Holder без staking сохраняет количество токенов, тогда как staker получает часть нового выпуска. Если reward финансируется эмиссией, staking может компенсировать часть dilution, но не обязательно всю. Важно сравнивать две позиции на одной дате: одинаковый исходный актив с staking и без него. Разница в количестве показывает staking effect, а общее изменение цены воздействует на обе.
Такое сравнение лучше рекламной фразы «стейкинг защищает от инфляции». Защита зависит от индивидуальной net yield, роста предложения и того, какую часть выпуска получает конкретный участник после комиссии и простоев. При высокой инфляции и низком net reward относительная доля staker тоже способна снижаться.
Контрольный hold-сценарий полезен и для налогового или бухгалтерского журнала: он отделяет рыночный эффект от результата механизма. В самой статье мы не делаем налоговых выводов; задача — восстановить экономические величины.
Burn и сокращение предложения меняют интерпретацию
Нельзя автоматически называть весь issuance инфляцией, если параллельно существует механизм сжигания. Для относительной доли важен чистый итог выбранного показателя supply за период. Если выпущено 5%, но уничтожено эквивалентно 3% от сопоставимой базы, чистое изменение может быть существенно ниже. Однако конкретная математика зависит от времени и базы событий.
Поэтому лучше работать с наблюдаемым начальным и конечным предложением по согласованной методике, а не пытаться суммировать проценты из разных источников. Если программа burn зависит от сетевой активности, стресс-сценарий должен допускать её снижение. Не превращайте прошлый высокий burn в постоянную гарантию.
Для оценки проекта в целом этот слой дополняет фундаментальный анализ. Если staking reward держится только на выпуске, а спрос на актив не растёт, высокая номинальная ставка может маскировать слабую экономику токена.
Unlock команды и инвесторов — не то же самое, что staking issuance
Разблокировка уже созданных токенов и новый выпуск validator rewards могут одинаково увеличивать circulating supply, но экономический источник различается. Для holder важен итог обращения, для оценки устойчивости стейкинга — ещё и происхождение. Большой unlock способен увеличить рыночное предложение без изменения protocol staking rate.
Если вы считаете dilution-adjusted yield, можно использовать изменение circulating supply как общий рыночный слой, но в пояснении разделите issuance и unlock. Иначе создаётся ложный вывод, будто валидаторы «создали» весь рост предложения. Отдельная проверка vesting особенно важна для молодых сетей и токенов с низким начальным float.
Не пытайтесь компенсировать будущий unlock увеличением размера staking-позиции. Это рыночный риск предложения, а не математическая ошибка, которую исправляет больший депозит.
Упражнение 3. Доходность относительно роста предложения
Пусть net token growth за год составил 4,5%, а выбранный показатель предложения вырос на 3,2%. Нужно определить изменение относительной доли через отношение факторов. Цена актива и денежные расходы в этой задаче не рассматриваются.
Расчёт: 1,045 / 1,032 − 1 ≈ 0,0125969, то есть примерно 1,26%. Простое вычитание дало бы 1,3 процентного пункта, что близко, но не совсем то же самое. Чем крупнее изменения, тем сильнее разница между методами.
Этот 1,26% нельзя назвать денежной реальной доходностью. Он лишь показывает изменение относительной позиции при выбранных данных supply. Для денежного результата нужен следующий слой — цена.
| Ситуация | Что растёт | Какой вывод допустим |
|---|---|---|
| Reward выше роста supply | Количество и относительная доля | Staker увеличил долю при выбранной метрике |
| Reward равен росту supply | Количество, доля примерно стабильна | Нельзя утверждать рост покупательной способности |
| Reward ниже роста supply | Количество растёт, доля уменьшается | Номинальный reward не компенсировал dilution |
| Supply сокращается | Доля может расти даже при малом reward | Нужна проверка причины сокращения |
| Крупный unlock | Circulating supply растёт | Не приписывать рост только staking issuance |
| Изменение методики supply | Ряд пересчитан | Не трактовать как экономическое событие без проверки |
5. Цена актива и денежная доходность стейкинга
Рост количества и рост стоимости нужно умножать, а не складывать
Если количество монет выросло на 5%, а цена выросла на 10%, денежный результат до расходов не равен 15%. Факторы перемножаются: 1,05 × 1,10 − 1 = 15,5%. Аналогично рост количества на 10% и падение цены на 10% дают 1,10 × 0,90 − 1 = −1%, а не ноль. Эта простая математика предотвращает множество ошибочных выводов о «компенсации» падения цены.
Для фактической позиции ещё нужно учесть комиссию, фиксированные расходы и внешние пополнения. Если расходы выражены в другой валюте, сначала приведите всё к выбранной единице оценки на соответствующие даты. Не смешивайте текущую оценку principal с уже потраченными средствами без понятного журнала.
Такой расчёт особенно полезен при сравнении с другими пассивными стратегиями, где доход и цена базовых активов тоже воздействуют одновременно.
Падение цены не означает, что staking был бесполезен
Если 100 токенов без staking к концу периода стоят 1 800 денежных единиц, а staking-позиция после комиссий — 1 850, стратегия добавила около 50 относительно hold. Общий результат от исходных 2 000 всё равно отрицательный. Оба утверждения совместимы: staking улучшил исход, но не сделал инвестицию прибыльной.
Это важное разделение для анализа. Если сравнивать только с начальным капиталом, можно ошибочно заключить, что reward «не работает». Если сравнивать только с hold, можно скрыть значительный абсолютный убыток. Профессиональная карточка показывает обе цифры рядом: total return и incremental staking effect.
При решении о продолжении позиции не пытайтесь «отбить» падение цены за счёт более высокого APR. Сначала проверьте тезис по активу, ликвидность и общий риск портфеля. Для системной оценки полезны правила риск-менеджмента.
Рост цены способен скрыть слабую работу валидатора
Если токен удвоился в цене, денежная стоимость портфеля может вырасти почти независимо от качества staking. На таком фоне разница между 6% и 7% net token yield выглядит небольшой. Но именно относительный контроль с hold показывает, сколько добавил механизм. Без него пользователь может приписать валидатору то, что сделал рынок.
Поэтому при ревью позиции полезно строить три строки: стоимость фактической staking-позиции, стоимость hold-контроля и разницу между ними. При наличии внешних пополнений контроль пересчитывается по времени денежных потоков. Для сложных случаев можно использовать time-weighted подход, но не нужно усложнять модель, если операций мало.
Главное — не смешивать performance актива и performance стратегии. Это же правило используется в интегральном анализе криптовалюты, где разные источники информации не считаются одним сигналом несколько раз.
Цена безубыточности показывает, какой рынок нужен после расходов
Если исходная стоимость капитала 2 000 денежных единиц, конечное количество после staking — 103,45 токена, а незачтённые расходы составляют 12, цена безубыточности относительно исходного капитала равна (2 000 + 12) / 103,45 ≈ 19,45. Выше этой цены позиция в данной упрощённой модели выходит в плюс, ниже — остаётся в минусе.
Цена безубыточности не является прогнозом и не учитывает будущие комиссии, налоги или дополнительный slashing. Она просто связывает количество и денежную цель. Полезно считать несколько порогов: безубыточность против initial capital, цену равенства с hold и цену, при которой стратегия покрывает только дополнительные расходы.
Не используйте break-even как автоматический уровень продажи. Решение зависит от горизонта и инвестиционного тезиса. Формула нужна для понимания зависимости результата от цены, а не для создания сигнала.
Упражнение 4. Денежный результат при росте количества и падении цены
Инвестор начинает с 200 токенов по 5 U, то есть с капиталом 1 000 U. После периода у него 208 токенов. Цена снижается до 4,6 U. Дополнительные расходы, ещё не отражённые в количестве, составляют 10 U. Нужно найти конечную стоимость и total return.
Конечная стоимость до расходов = 208 × 4,6 = 956,8 U. После расходов остаётся 946,8 U. Total return = 946,8 / 1 000 − 1 = −5,32%. При этом количество выросло на 4%. Если бы инвестор просто держал 200 токенов, стоимость была бы 920 U; staking улучшил результат относительно hold на 26,8 U.
В одной карточке должны присутствовать обе цифры: −5,32% к исходному капиталу и +26,8 U относительно hold. Любая из них без второй даёт неполную картину.
| Показатель | Формула учебной модели | Назначение |
|---|---|---|
| Token growth | q1 / q0 − 1 | Прирост количества |
| Money return | (q1 × P1 − costs) / (q0 × P0) − 1 | Денежный итог |
| Hold value | q0 × P1 | Контроль без staking |
| Staking effect | staking final − hold final | Добавка механизма |
| Break-even price | (initial value + costs) / q1 | Порог безубыточности по заданным данным |
| Price effect | P1 / P0 − 1 | Изменение рынка отдельно от reward |
6. Простои, slashing, капитализация и время выхода
Неактивные дни уменьшают рабочую базу
Если капитал 180 дней находится в кошельке, но только 170 дней реально участвует в стейкинге, начисление нужно считать по активному периоду, если модель сети позволяет такое упрощение. Дни ожидания активации, переключения валидатора или выхода не должны автоматически приносить тот же reward, что и рабочие дни. Интерфейс может показывать общий календарный срок, поэтому журнал событий важнее красивой средней.
Для годирования фактической доходности можно использовать весь период владения, если задача — оценить пользовательский опыт от внесения до возврата. Если задача — оценить эффективность валидатора в активной фазе, знаменатель будет другим. Оба показателя допустимы, но отвечают на разные вопросы. Нельзя менять знаменатель после того, как один вариант выглядит лучше.
Сохраняйте даты deposit, activation, reward start, exit request и фактического получения. Эта временная карта особенно важна для liquid staking, но сама механика LST подробно разобрана в предыдущем материале.
Slashing и обычные недополученные награды — разные события
Низкая производительность может просто уменьшить reward, тогда как slashing или иная штрафная процедура способна уменьшать сам капитал. В модели результата эти события должны находиться в разных строках. Если потеря principal уже уменьшила количество токенов на балансе, не вычитайте её второй раз как денежный расход поверх конечного количества.
Стресс-тест должен включать хотя бы один сценарий потери части principal, даже если исторически это событие редкое. Для небольшого штрафа важно увидеть, сколько месяцев обычного reward требуется для компенсации. Для крупного — вопрос уже не в APR, а в допустимости самого риска.
Не назначайте универсальную вероятность slashing без данных. Гораздо честнее показать несколько сценариев — ноль, малый штраф и крупный инцидент — и проверить чувствительность результата.
Compounding работает только если награда действительно возвращается в базу
Сложный процент появляется не потому, что интерфейс показывает APY, а потому, что полученная награда начинает сама приносить reward. В некоторых схемах это происходит автоматически, в других требуется ручное действие, а часть rewards может оставаться отдельным балансом. Частота начисления на экране и частота реинвестирования — не одно и то же.
При номинальном APR 8% и ежемесячном реинвестировании теоретический APY равен (1 + 0,08/12)^12 − 1 ≈ 8,30%. Разница с 8% невелика. Если каждое ручное реинвестирование стоит комиссию, слишком частое действие способно съесть весь эффект compounding на маленькой позиции.
Перед оптимизацией частоты сначала подтвердите, как именно учитывается reward. Практическую механику APY и расходов подробно разбирает отдельный материал.
Lock-up и очередь выхода имеют стоимость для владельца
Даже если reward начисляется корректно, капитал может быть недоступен в момент, когда пользователю нужны деньги. Экономическая стоимость задержки не всегда выражается фиксированной комиссией. Она проявляется как невозможность продать, перевести или использовать актив в другой задаче. Поэтому real return для конкретного пользователя должен учитывать соответствие срока его обязательствам.
Не нужно превращать каждую задержку в произвольный процентный штраф. Проще вести два показателя: total value и available value к нужной дате. Если общая позиция стоит 10 000 U, но до обязательного платежа доступно лишь 4 000, проблема ликвидности реальна даже при положительной доходности.
Ликвидность рынка и исполнимость выхода являются отдельным слоем. Общие принципы оценки глубины и доступности сделки изложены в материале о ликвидности криптовалют.
Упражнение 5. Влияние неактивных дней
Пусть 1 000 токенов находятся в стратегии весь календарный год, но из 365 дней только 345 считаются активными в упрощённой линейной модели. Номинальный APR равен 9%, комиссию и цену пока игнорируем. Нужно оценить gross reward и эффективный процент от исходного количества за календарный год.
Gross reward = 1 000 × 0,09 × 345 / 365 ≈ 85,0685 токена. Эффективный рост за календарный год — примерно 8,5068%, а не 9%. Если затем оператор удерживает комиссию, net rate станет ещё ниже. В реальной сети начисления могут рассчитываться иначе; задача показывает только влияние сокращения активного периода.
Не используйте эту линейную формулу там, где протокол начисляет reward по иной модели. Всегда сверяйте формулу с фактическим балансом.
| Фактор | Что происходит | Как отражать в модели |
|---|---|---|
| Activation delay | Капитал ещё не зарабатывает по обычному правилу | Уменьшить active period |
| Missed duties | Часть reward не получена | Сравнить opportunity и realized reward |
| Slashing/penalty | Может уменьшиться principal | Отдельная строка потери капитала |
| Compounding | Reward возвращается в базу | Применять только при реальном реинвестировании |
| Exit queue/lock-up | Средства временно недоступны | Разделить total value и available value |
| Migration cost | Переход между валидаторами требует времени/расходов | Учитывать только фактические события |
7. Как сравнивать способы стейкинга без подмены задачи
Solo staking сравнивают по net economics, а не по отсутствию комиссии
Самостоятельный валидатор может не платить внешнюю validator commission, но несёт собственные инфраструктурные расходы и операционный риск. Поэтому «0% комиссия» не означает бесплатную модель. Для сравнения с делегированием нужно оценить reward после простоев, стоимость оборудования и обслуживания на выбранном горизонте, а также цену времени пользователя.
Преимущество solo может заключаться в контроле и меньшей зависимости от посредника, а не только в процентах. Если пользователь не готов поддерживать инфраструктуру, высокий теоретический net rate не превращает модель в подходящую. Сначала определите ограничения и только затем сравнивайте арифметику.
В карточке решения отделяйте экономические показатели от требований к компетенциям. Иначе сложная операционная модель будет выглядеть «лучше» только потому, что человеческое время оценено в ноль.
Delegated staking переносит часть работы оператору
При делегировании владелец сохраняет определённую экономическую экспозицию, но передаёт валидатору или пулу часть операционной функции. Возникает комиссия, а фактический reward зависит от работы выбранного оператора. Условия redelegation, unstaking и штрафов сети нужно проверять отдельно. Нельзя считать делегирование одинаковым во всех PoS-сетях.
Для сравнения нескольких валидаторов используйте net realized reward за сопоставимый период, а не только advertised commission. Добавьте ограничения на минимальную сумму, частоту смены и время выхода. Если выбор регулярно пересматривается, учитывайте стоимость каждого перехода.
Слишком частая погоня за лучшим процентом может снижать итоговую доходность из-за простоя и расходов. Стабильность процесса — экономический параметр, а не только удобство.
Пул уменьшает порог участия, но добавляет собственные правила
Пулы позволяют объединять капитал нескольких участников и распределять rewards по внутреннему учёту. Это может снижать технический порог, но пользователь получает зависимость от смарт-контракта, оператора или правил пула. Нужно выяснить, как представлена доля, когда она начинает приносить reward и как рассчитывается выход.
Не складывайте стоимость доли пула с underlying stake как два актива. Если пул выпускает токен или внутреннее требование, оно представляет вложенную позицию. Экономическая стоимость пользователя — его право на долю плюс доступные награды, а не сумма всех вложенных уровней.
Общую механику токенизированных позиций удобно сравнить с liquid staking, но обычный пул не обязательно выпускает свободно обращающийся LST.
Liquid staking нужен для другой задачи, чем максимизация APR
Ликвидный staking-токен добавляет переносимость и возможность использовать позицию в DeFi, но вместе с этим появляются рыночная цена LST, смарт-контрактный риск и новые маршруты выхода. Его нельзя выбирать только потому, что интерфейс показывает близкий или более высокий APR. Реальная доходность должна учитывать способ учёта LST и дополнительные риски использования.
Если пользователь просто держит LST в кошельке, итог можно сравнивать с underlying staking после расходов и возможной рыночной скидки. Если LST внесён в lending или LP, результат уже содержит второй протокол и требует отдельного анализа. Нельзя весь дополнительный доход приписывать staking.
Для stETH/wstETH и других LST используйте отдельный материал о liquid staking; здесь они нужны только как граница применимости расчёта.
Упражнение 6. Simple APR против ежемесячного compounding
Номинальный APR равен 8% годовых. В первом варианте reward не реинвестируется в течение года. Во втором предполагается равномерное ежемесячное реинвестирование без расходов и изменения ставки. Нужно сравнить итоговый процент.
Простая модель даёт 8%. При ежемесячном compounding APY = (1 + 0,08/12)^12 − 1 ≈ 8,29995%. Дополнительный эффект составляет примерно 0,30 процентного пункта. Если каждое реинвестирование требует расходов, реальный выигрыш будет меньше.
Упражнение показывает, почему ради небольшого теоретического compounding не всегда имеет смысл усложнять маршрут. Сначала посчитайте абсолютную добавку в деньгах и сравните с комиссиями и риском дополнительного действия.
| Модель | Преимущество | Что добавляет к риску/расходам |
|---|---|---|
| Solo validator | Контроль инфраструктуры и gross reward | Оборудование, время, операционные ошибки |
| Delegation | Меньше операционной работы | Комиссия и зависимость от валидатора |
| Pool | Ниже порог и агрегирование | Правила пула и контрактный слой |
| Custodial staking | Простой интерфейс | Контрагентский и аккаунтный риск |
| Liquid staking | Переносимость позиции | LST, depeg, контракт и маршрут выхода |
| Restaking/доп. слой | Дополнительные стимулы | Дополнительные условия и новые риски; отдельный анализ |
8. Стресс-тест: когда высокая ставка перестаёт быть преимуществом
Сценарий снижения APR проверяет зависимость от текущей ставки
Базовая модель может использовать текущий gross APR, но стресс должен предполагать его снижение. Если стратегия остаётся приемлемой только при 10%, а при 6% перестаёт покрывать расходы и риск, пользователь понимает, насколько хрупок вывод. Не нужно угадывать точную будущую ставку — достаточно нескольких уровней, чтобы увидеть чувствительность.
Для каждого сценария пересчитывайте reward, а не просто уменьшайте итоговую прибыль на несколько пунктов. Если комиссия оператора берётся от reward, она тоже изменяется вместе с ним. Фиксированные расходы при этом остаются прежними и становятся более значимыми.
Отдельно отметьте условие пересмотра: например, если трехмесячный realized net yield опускается ниже выбранного порога. Порог должен быть задан до события, а не после разочарования.
Сценарий роста комиссии валидатора проверяет управляемость расходов
Комиссия может быть фиксированной политикой оператора или изменяемым параметром. В стресс-тесте полезно проверить, как net reward меняется при росте fee. Если валидатор A становится экономически хуже альтернативы только после небольшой корректировки комиссии, решение чувствительно к чужому управлению.
При этом автоматический переход не всегда оптимален. Новая позиция может иметь задержку активации, сетевой расход и иной риск. Поэтому сценарий должен включать стоимость миграции и период без начисления. Сравнивайте «остаться» и «перейти» как полные маршруты.
Управляемость риска важна так же, как величина. Комиссия известна и может быть пересчитана; неизвестный контрактный или custody risk не нужно маскировать произвольным процентом.
Сценарий падения цены показывает границу staking effect
Ставка способна оставаться высокой, пока денежная стоимость позиции падает. В стресс-тесте изменяйте цену независимо от reward. Это демонстрирует, какой процент падения рынка способен перекрыть год начислений. Если 8% net token yield противопоставлен падению цены на 30%, staking смягчает, но не нейтрализует движение.
Одновременно сравнивайте с hold. Даже при глубоком падении staking может добавить несколько процентов к количеству и улучшить итог относительно простого хранения. Это полезная информация, но она не должна превращаться в утверждение, что позиция безопасна.
Для портфельного решения учитывайте корреляцию с другими активами и общий лимит риска. Один высокий APR не является причиной увеличивать долю волатильного токена.
Сценарий штрафа проверяет асимметрию риска
Обычные rewards накапливаются постепенно, а штраф способен возникнуть дискретно. Поэтому средний годовой процент может скрывать хвостовой риск. Стресс с потерей 1–5% principal показывает, сколько обычных месяцев reward требуется для восстановления. Не нужно утверждать, что такой процент вероятен; это проверка последствий, а не вероятности.
Если даже небольшой штраф уничтожает несколько лет ожидаемого net reward, стратегия требует более строгой оценки оператора и диверсификации. Если позиция критична для бюджета, возможно, сам размер stake слишком велик независимо от исторической надёжности.
Не компенсируйте хвостовой риск завышенным expected APR. Сначала ограничьте размер, затем выбирайте механизм. Общий принцип размера риска подробно разобран в риск-менеджменте.
Упражнение 7. Цена безубыточности
Исходно 100 токенов стоят по 20 U, то есть капитал равен 2 000 U. После staking у пользователя 104 токена. Дополнительные расходы составят 10 U. Нужно найти цену токена, при которой конечная стоимость после расходов равна исходным 2 000 U.
Порог P = (2 000 + 10) / 104 ≈ 19,3269 U. При цене выше этого уровня учебная модель показывает положительный total return, ниже — отрицательный. Если расходы уже были вычтены из количества или цены исполнения, их нельзя добавлять ещё раз.
Break-even не учитывает будущий риск и не является прогнозом. Он показывает чувствительность уже заданной модели к цене.
| Стресс | Что меняем | Что проверяем |
|---|---|---|
| APR ниже | Gross reward | Покрываются ли расходы и ожидания |
| Комиссия выше | Доля reward оператору | Есть ли смысл миграции |
| Цена −20/−40% | Рыночная цена | Total return и отличие от hold |
| Slashing | Количество principal | Сколько reward нужно для восстановления |
| 20 дней простоя | Active period | Насколько падает realized yield |
| Выход задержан | Available value | Хватает ли средств к обязательной дате |
9. Итоговый практикум: от APR до результата в деньгах
Шаг 1. Восстановите исходный капитал и рабочий период
В учебной задаче инвестор начинает со 100 токенов по цене 20 U. Исходная денежная стоимость — 2 000 U. Горизонт составляет 180 календарных дней, но из-за ожидания и переключения валидатора активными считаются 175 дней. Номинальный простой gross APR — 8%. Все параметры вымышлены и нужны только для проверки формул.
Gross reward по линейной модели = 100 × 0,08 × 175 / 365 ≈ 3,835616 токена. Такой расчёт не утверждает, что любая сеть начисляет линейно по дням. Он задаёт прозрачную учебную механику. В реальном журнале вместо моделируемого reward лучше использовать фактические начисления, если они доступны.
До перехода к цене зафиксируйте результат в токенах. Так последующее рыночное движение не смешивается с работой staking-механизма.
Шаг 2. Вычтите комиссию оператора и получите net token growth
Условная комиссия составляет 10% от gross reward. Удержание равно примерно 0,383562 токена. Net reward = 3,452055 токена, а конечное количество до иных потерь — 103,452055. Net token growth относительно исходных 100 составляет примерно 3,4521% за рассматриваемый период.
Если бы комиссия была указана как фиксированная сумма или процент от principal, формула изменилась бы. Именно поэтому в рабочей карточке нужно записывать не только число «10%», но и базу. Никаких дополнительных токенов в задачу не добавляется: все внешние пополнения должны быть отделены.
Теперь можно сравнить количество с supply и денежной ценой. До этого момента фраза «заработал 3,45%» допустима только в контексте количества токенов, но не денежных средств.
Шаг 3. Сравните рост позиции с ростом предложения
Предположим, выбранный показатель предложения растёт годовым темпом 6%. Для учебной сопоставимости используем геометрический эквивалент за 180 дней: (1,06)^(180/365) − 1 ≈ 2,9152%. Это не прогноз реального supply и не универсальная формула эмиссии сети; число используется для демонстрации относительного сравнения.
Фактор позиции равен 1,03452055, фактор предложения — примерно 1,02915195. Их отношение минус единица даёт около 0,5216%. То есть количество пользователя выросло на 3,45%, но относительная доля в выбранной модели — только примерно на 0,52%.
Этот результат не нужно вычитать из денежной доходности как дополнительный расход. Dilution-adjusted yield — параллельная метрика. Если вы уже используете конечную рыночную цену, влияние ожиданий о supply потенциально отражено рынком, но причинно отделить его без дополнительной модели нельзя.
Шаг 4. Переведите конечное количество в денежную валюту
На дату оценки цена токена в учебном примере снижается до 18 U. Дополнительные незачтённые расходы составляют 12 U. Стоимость позиции после расходов = 103,452055 × 18 − 12 ≈ 1 850,137 U. Относительно исходных 2 000 это total return примерно −7,4932%.
Контрольный hold без staking при той же конечной цене стоил бы 100 × 18 = 1 800 U. Следовательно, рассматриваемый staking улучшил результат относительно hold примерно на 50,137 U, хотя общий денежный итог отрицателен. Это и есть ключевое различие между эффективностью staking и инвестиционным результатом самого токена.
Цена безубыточности при конечном количестве и расходах составляет около 19,4486 U. Она ниже исходной цены 20, потому что дополнительные монеты частично компенсируют падение. Но порог не гарантирует достижение рынка.
Шаг 5. Постройте стресс-таблицу вместо одного прогноза
Для базового варианта мы получили 3,4521% net token growth. Теперь полезно изменить по одному фактору: снизить gross APR до 4%, поднять комиссию до 20%, добавить потерю 1% principal или увеличить число неактивных дней. Каждый сценарий пересчитывается от исходных данных, а не путём произвольного вычитания «штрафных процентов» из готового результата.
Если цена актива остаётся основной причиной денежной волатильности, staking не должен использоваться как оправдание слишком большой позиции. Даже самый аккуратный net yield не страхует рыночную стоимость. Для сравнения с другими источниками пассивного результата возвращайтесь к общей карте механизмов и проверяйте, какие риски действительно независимы.
Итоговая карточка должна хранить gross reward, комиссии, net token growth, supply change, total money return, staking-vs-hold effect, доступность средств и сценарии потерь. Если хотя бы одна величина неизвестна, пометьте её как неизвестную — не заменяйте пробел удобным нулём.
Упражнение 8. Полная проверка итогового примера
Повторите расчёт самостоятельно: 100 токенов по 20 U; gross APR 8%; 175 активных дней; комиссия 10% reward; конечная цена 18 U; расходы 12 U. Затем отдельно сравните с hold и найдите break-even price. Результаты должны совпасть с округлёнными значениями практикума.
Gross reward ≈ 3,835616; комиссия ≈ 0,383562; net reward ≈ 3,452055; конечное количество ≈ 103,452055. Денежный итог ≈ 1 850,137 U; total return ≈ −7,4932%; hold = 1 800 U; staking effect ≈ +50,137 U. Break-even price ≈ 19,4486 U.
Если ваш калькулятор даёт другое число, проверьте четыре вещи: активные дни, базу комиссии, момент вычитания расходов и то, не капитализировали ли вы простой APR. Только после совпадения арифметики имеет смысл обсуждать экономические предположения.
Как вести журнал и когда пересматривать staking
Для повторяемого анализа достаточно нескольких полей: дата и количество входа, активные дни, gross rewards, комиссии, penalties, внешние пополнения, конечное количество, цена на начало и конец, выбранный supply, доступная сумма и расходы. Дополнительно сохраняйте изменение условий оператора и дату, когда ставка перестала соответствовать исходной модели.
Пересмотр нужен не только при падении APR. Существенными событиями являются изменение комиссии, продолжительный простой, изменение правила эмиссии, крупный unlock, slashing, потеря ликвидности или изменение вашей потребности в доступных деньгах. Не реагируйте на каждое небольшое колебание ставки, если оно находится внутри заранее допустимого диапазона.
Для анализа on-chain фактов используйте отдельный курс по данным блокчейна; для общей инвестиционной картины — систему fundamental + technical + on-chain. Стейкинг остаётся одним слоем решения, а не заменой анализа актива.
Benchmark нужно выбрать до просмотра результата
Контрольный сценарий зависит от задачи. Для владельца монеты естественный benchmark — простое хранение того же количества в том же кошельке. Для участника, который в любом случае держал бы стейблкоины, сравнение со staking волатильного токена уже отвечает на другой вопрос. Нельзя выбрать ориентир после периода только потому, что он делает стратегию красивее: это превращает анализ в подбор удобной истории.
Полезно хранить несколько benchmark, но не смешивать их. Первый — hold того же актива, он показывает вклад staking-механизма. Второй — исходный денежный капитал, он показывает общий инвестиционный результат. Третий может быть альтернативным способом использования капитала, если он действительно был доступен и сопоставим по риску. Каждый benchmark подписывается отдельно и не объявляется «правильным рынком» задним числом.
Если staking добавил 3% к количеству, но вся позиция потеряла 20% в деньгах, относительно hold механизм мог сработать положительно, а относительно исходного капитала результат отрицателен. В отчёте должны оставаться оба вывода.
Пополнения и выводы нельзя включать в reward
Если в середине периода владелец добавил ещё 20 токенов, конечный баланс уже нельзя сравнивать с исходным простым делением. Внешний денежный поток не является staking reward. Аналогично частичный вывод principal не должен выглядеть как убыток стратегии. Минимальный журнал хранит дату, количество и назначение каждого движения: deposit, reward, fee, penalty, withdrawal или transfer.
При небольшом числе операций можно восстановить результат вручную. Для сложной истории лучше использовать time-weighted или money-weighted методы, но сначала убедиться, что сами события классифицированы правильно. Сложная формула не исправляет неправильно помеченный внешний перевод. Если сервис агрегирует reward и principal в одной строке, выгрузка и on-chain данные помогают разделить происхождение изменений.
В карточке реальной доходности внешние пополнения показываются отдельно и не увеличивают numerator прибыли. Это особенно важно для автоматических DCA или регулярного пополнения staking-позиции.
Валюта учёта должна соответствовать реальной цели
Один и тот же staking может выглядеть прибыльным в токенах, нейтральным в BTC и убыточным в долларах. Ни одна валюта не является автоматически единственно правильной: выбор зависит от цели пользователя. Если будущие расходы номинированы в рублях, полезно видеть рублёвый результат; если задача — накопить больше ETH, дополнительная ETH-доходность тоже имеет самостоятельный смысл.
Ошибка возникает, когда валюту меняют после получения результата. Например, падение доллара к рублю нельзя использовать для улучшения криптовалютной доходности, если исходный бюджет и обязательства считались в рублях. Сначала зафиксируйте unit of account, затем переводите все входы и выходы по согласованной методике. Для нескольких валют можно хранить параллельные отчёты.
Сама staking-ставка обычно выражается в базовом активе или его эквиваленте. Денежная оценка — дополнительный слой, а не свойство протокола.
Концентрация у одного валидатора не является бесплатной
Даже если один оператор исторически показывал лучший net reward, размещение всего капитала у него создаёт концентрацию операционного и сервисного риска. Разделение stake между несколькими валидаторами может уменьшить зависимость от одного события, но увеличивает число операций, усложняет учёт и иногда повышает расходы. Поэтому диверсификация валидаторов тоже имеет цену.
Для небольшого капитала чрезмерное дробление способно сделать комиссии непропорциональными. Для крупного — концентрация может быть важнее нескольких базисных пунктов APR. Решение следует строить от допустимого ущерба при проблеме конкретного оператора, а не от желания максимизировать средний процент. Не существует универсального количества валидаторов, подходящего всем сетям и суммам.
Стресс-тест концентрации прост: предположите, что одна выбранная доля временно перестаёт приносить reward или сталкивается с штрафом, и проверьте влияние на весь портфель.
Повышение комиссии нужно оценивать вместе с ценой перехода
Предположим, оператор повысил fee с 5% до 10% от reward. Непосредственный эффект легко посчитать, но решение о переходе зависит от дополнительных факторов: сколько дней займёт redelegation, потеряется ли reward на переходе, есть ли сетевые расходы и насколько надёжен новый оператор. Экономия комиссии может окупаться месяцами, если позиция мала или разница ставок невелика.
Для сравнения запишите две траектории на одинаковый горизонт: остаться и перейти. В первой действует новая комиссия, во второй — migration cost, возможный простой и параметры нового валидатора. Затем сравните net reward. Такой расчёт полезнее правила «всегда уходить при повышении комиссии», потому что учитывает реальную стоимость действия.
Если переход требует подписать новые права или взаимодействовать с новым контрактом, технический риск тоже должен быть отдельной строкой проверки, а не скрытым нулём.
Sequence risk важен при нерегулярных штрафах и изменении цены
Два периода могут дать одинаковую среднюю цену и одинаковый суммарный reward, но различаться по траектории. Если крупный штраф произошёл до периода высокого reward или цена резко упала в момент вынужденного выхода, конечный денежный результат отличается от упрощённого расчёта по средним. Особенно это важно при обязательных датах, когда нельзя ждать восстановления.
Для долгосрочного hold без промежуточных денежных обязательств последовательность может быть менее значимой, но для пользователя с регулярными выводами она становится ключевой. Поэтому стресс-тест включает не только конечные значения, но и путь: худший промежуточный баланс, доступную ликвидность и дату, к которой нужны средства.
Не обязательно строить сложную Монте-Карло модель. Даже три сценария — неблагоприятное событие в начале, середине и конце периода — показывают, насколько вывод зависит от последовательности.
Реинвестирование наград меняет и риск, и базу
Compounding увеличивает рабочее количество, но одновременно оставляет больше капитала внутри того же механизма. Если reward регулярно выводится в свободный баланс, пользователь постепенно фиксирует часть результата и уменьшает сумму, подверженную конкретному оператору. Если всё автоматически реинвестируется, ожидаемый итог выше, но и концентрация в стратегии сохраняется.
Поэтому сравнение auto-compound и payout должно учитывать не только APY. Нужно определить, где находятся начисленные токены, можно ли их вывести отдельно и какие расходы возникают при claim. Для пользователя, которому нужен денежный поток, регулярный payout может лучше соответствовать задаче даже при немного меньшем математическом итоговом количестве.
Не называйте реинвестирование бесплатным, если оно требует отдельной транзакции или создаёт новый контрактный слой.
Резерв ликвидности уменьшает эффективный APR портфеля, но повышает устойчивость
Если из 10 000 денежных единиц только 8 000 находятся в staking, а 2 000 лежат резервом, нельзя применять staking APR ко всему капиталу. Доходность портфеля ниже, зато пользователь имеет свободные средства на комиссии, обязательства и возможный выход. Это не «неработающие деньги» автоматически: резерв выполняет функцию управления ликвидностью.
Для сравнения стратегий показывайте две базы: yield на реально застейканную сумму и return на весь выделенный бюджет. Иначе продукт с 100% размещением будет выглядеть лучше только потому, что не учитывает потребность в резерве. Размер резерва зависит от срока, волатильности и обязательств, а не от универсального процента.
Если для покрытия непредвиденной комиссии приходится срочно продавать часть позиции, фактическая стоимость отсутствия резерва может превышать недополученный staking reward.
Точность до сотых процента не компенсирует неопределённость модели
Интерфейс может показывать 6,43% APR, но пользователь часто не знает будущую комиссию, точный uptime, величину supply growth и цену токена. В такой ситуации итог до четырёх знаков после запятой создаёт иллюзию контроля. Лучше хранить диапазоны и чувствительность к ключевым переменным, чем спорить о нескольких сотых процента в одном сценарии.
Для каждой переменной отметьте статус: известна, наблюдаема, предполагается или неизвестна. Известная комиссия может быть рассчитана точно; будущая цена — только сценарно. Смешивать эти категории в одной «ожидаемой доходности» без пояснений опасно. Итоговая таблица должна показывать, какие числа фактические, а какие модельные.
Чем выше неопределённость, тем важнее ограничение размера позиции и простой выход. Математическая точность формулы не уменьшает риск ошибочных входных данных.
Сравнение нескольких сетей требует нормализации риска
Ставка 12% в одном токене и 5% в другом не являются прямыми альтернативами, если активы имеют разную волатильность, эмиссию, ликвидность и экономическую роль. Сравнение только APR заставляет пользователя выбирать между разными инвестициями как будто они различаются лишь процентом. Сначала оценивается сам актив, затем уже дополнительный staking layer.
Полезный порядок: выбрать актив на основании инвестиционного тезиса, определить, собирались ли вы держать его без staking, и только потом решить, улучшает ли staking этот hold. Если токен покупается исключительно ради высокой ставки, риск цены становится частью доходной стратегии, а не внешним шумом.
Для сопоставления разных активов используйте одинаковую валюту оценки и горизонт, но не пытайтесь свести все риски к одному произвольному score. Качественные ограничения оставляйте текстом и сценариями.
После выхода нужно проверить, что стратегия действительно завершена
Кнопка Unstake или сообщение об успешной транзакции не всегда означает, что весь капитал уже свободен и все начисления получены. Могут оставаться pending rewards, очередь, отдельный claim, токенизированное требование или небольшая dust-сумма. Для финального расчёта нужно дождаться всех предусмотренных моделью событий или отдельно оценить оставшееся право.
Закрывающая сверка включает: исходное количество, все внешние пополнения и выводы, gross rewards, комиссии, penalties, конечное количество свободных токенов и незавершённые требования. Только после этого итог сопоставляется с исходным капиталом и hold. Если часть позиции остаётся заблокированной, она не должна исчезать из отчёта или считаться уже полученными деньгами.
Такой порядок особенно важен при переносе позиции между сервисами: новый staking не должен начаться в учёте раньше, чем завершён старый, иначе один и тот же капитал можно посчитать дважды.
Критерий остановки стратегии должен существовать до проблемы
Стейкинг часто воспринимается как бессрочное действие: пока начисляется процент, позиция остаётся открытой. Но для управления капиталом нужны заранее определённые причины пересмотра. Это может быть рост комиссии, ухудшение performance, изменение токеномики, потеря ликвидности, slashing-инцидент, изменение инвестиционного тезиса или необходимость свободных средств.
Критерий не обязан быть автоматическим стопом. Он может означать «повторить полный анализ в течение суток». Важно, чтобы событие было наблюдаемым. Формулировка «если станет страшно» не воспроизводима, а «если net reward за три месяца ниже выбранного порога и комиссия выросла» уже задаёт проверяемую процедуру.
Наличие exit criteria защищает от ошибки, когда владелец продолжает слабую стратегию только из-за нежелания фиксировать прошлые расходы или потерянное время.
Средневзвешенная доходность нужна при нескольких валидаторах
Если капитал распределён между несколькими валидаторами, нельзя усреднять их APR арифметически без учёта размера долей. Валидатор с 4% на 10% капитала и валидатор с 8% на 90% капитала не дают средние 6%. Для портфеля нужен взвешенный результат по фактически работающему количеству и периоду, а затем уже вычитаются индивидуальные комиссии и потери.
Ещё точнее считать не проценты, а фактические rewards каждой части и складывать их. Такой метод автоматически учитывает разные размеры и позволяет корректно обработать момент, когда часть stake была перенесена. Если операции происходили в разные даты, журнал по валидаторам важнее единого среднего APR.
После агрегации всё равно сохраняйте детализацию. Хороший общий результат может скрывать проблемного оператора, который занимает маленькую долю сегодня, но планируется к увеличению завтра.
Награды в нескольких активах требуют отдельной оценки
Иногда staking-продукт начисляет базовый reward и дополнительный токен. Нельзя сначала перевести оба в проценты по разным ценам, сложить их, а затем ещё раз оценить общий баланс: так легко получить двойной счёт. Сначала восстановите количество каждого актива, доступность и расходы, затем оцените их в одной валюте на одну дату.
Если дополнительный токен заблокирован, он не равен свободным деньгам. Его можно показать отдельной строкой с условной оценкой, но для ликвидного результата к выбранной дате лучше не смешивать с доступным балансом. При высокой волатильности reward-token полезно строить несколько ценовых сценариев, а не фиксировать одну котировку как будущую.
Такой подход согласуется с общей методикой доходных стратегий: principal, base reward и incentive всегда остаются различимыми денежными потоками.
Частичный unstake меняет базу дальнейшего начисления
Если из 100 токенов пользователь выводит 40, дальнейший reward должен рассчитываться на оставшийся работающий капитал по правилам сети. Нельзя продолжать применять первоначальный APR к 100 токенам до конца периода. Аналогично частичный вывод rewards не уменьшает principal, если механизм учитывает их отдельно. События нужно классифицировать по экономическому смыслу.
Для периода с изменением базы удобно разбить время на интервалы. Например, первые 60 дней работали 100 токенов, следующие 60 — 60 токенов. Reward рассчитывается по каждому интервалу и складывается. Такой журнал также помогает честно годировать доходность без предположения, что первоначальный размер сохранялся весь год.
Если partial unstake сопровождается комиссией или ожиданием, эти элементы фиксируются отдельно. Не превращайте изменение размера позиции в «ухудшение APR»: это изменение вашего капитала, а не ставки сети.
Время получения reward важно для денежного результата
Два пользователя могут получить одинаковое количество наград за квартал, но продать их по разным ценам и получить различный денежный итог. Если награды автоматически остаются в токене, конечная оценка по цене конца периода удобна для портфельного снимка. Если rewards регулярно продаются, нужно использовать фактические цены продаж и не переоценивать уже реализованные суммы по текущему рынку.
Поэтому журнал отличает accrued reward, received reward и realized proceeds. В простом staking все три события могут почти совпадать, но в сервисах с периодическим распределением — нет. При сравнении с hold учитывайте, что проданные rewards уже перестали участвовать в ценовом движении исходного токена.
Единый подход — строить отчёт по денежным потокам: что осталось в токенах, что уже продано и что ещё не доступно. Тогда рыночный результат не приписывается staking дважды.
Изменение токеномики требует новой модели, а не косметической поправки
Если сеть меняет эмиссию, распределение комиссий или правила валидаторов, старый прогноз APR может потерять смысл. Недостаточно просто заменить одну ставку в таблице, если изменилась сама база reward или риск slashing. В таком случае полезно сохранить старую версию модели и построить новую с даты изменения.
Версионирование защищает от hindsight: исторические решения оцениваются по правилам, известным тогда, а не по сегодняшней структуре. Это особенно важно для долгосрочных сравнений, когда один график «staking APR» скрывает несколько разных экономических режимов. Если провайдер пересчитывает историю, сохранённые снимки помогают понять, что действительно было доступно пользователю.
При существенном изменении токеномики staking thesis нужно пересмотреть вместе с инвестиционным тезисом по активу, а не только с таблицей процентов.
Итоговый отчёт должен объяснять не только сколько, но и почему
Число net return полезно, но для следующего решения нужен decomposition. Запишите вклад staking reward, комиссии, простоя, penalties, price effect и внешних потоков. Тогда станет видно, что улучшило результат, а что его ухудшило. Без такого разложения невозможно понять, стоит ли менять валидатора, сокращать позицию или просто принять рыночное движение актива.
Для примера общий результат −7% может состоять из +3,5% роста количества и более сильного отрицательного price effect. Решение «искать валидатора с APR выше на 0,5 п.п.» не устраняет основной источник убытка. Аналогично положительный total return на растущем рынке не доказывает качество оператора.
Хороший отчёт заканчивается перечнем изменений на следующий период: оставить, сократить, диверсифицировать валидаторов, увеличить резерв, изменить частоту compounding или прекратить staking. Каждое действие привязывается к наблюдаемой причине, а не к эмоции от последней цены.
Как отделить staking от смежных DeFi-механик
Доходность staking легко смешать с результатом других протоколов. Если токен стейкинга внесён в кредитный рынок, проценты за кредитование относятся уже к lending-механике. Если актив используется в пуле ликвидности, торговые комиссии и изменение состава LP-позиции не являются validator reward. Для двухактивных пулов отдельно возникает вопрос impermanent loss. Все эти источники можно объединять в одной стратегии, но в отчёте они должны оставаться раздельными.
То же правило действует для конкретных экосистем. Материал о Lido DAO и LDO описывает проект и управляющий токен, тогда как текущая статья оценивает экономику staking reward. Покупка governance-токена не добавляет staking yield автоматически, а изменение его цены не должно попадать в доходность stETH или другого LST без фактической позиции. Чем больше слоёв, тем важнее подписывать каждый денежный поток.
Для навигации по всей системе используйте главную страницу OneMagic и переходите к отдельному владельцу каждого интента. Это предотвращает двойной счёт и помогает не принимать сложность стратегии за дополнительный независимый источник дохода.