Купить крипту с карты Мир или через СБП можно через P2P-площадку, проверенный обменный сервис, централизованную биржу с доступным способом оплаты либо встроенного платёжного провайдера. Но карта и СБП — это только способ перечислить рубли. Они не определяют качество криптовалюты, надёжность продавца, правильность сети и итоговую стоимость покупки. Безопасность создаётся всей цепочкой: официальный ордер или заявка, проверенные реквизиты, понятный контрагент, совпадающая сумма, корректный адрес кошелька и сохранённые доказательства операции.
Практический смысл статьи — научить выбирать маршрут не по одной кнопке «Купить», а по совокупности рисков. Пользователь должен понимать, кому именно перечисляются рубли, почему имя получателя может отличаться от названия площадки, в какой момент следует отмечать оплату, как проверить поступление криптовалюты и что делать, если банк отклонил перевод или продавец не выпустил актив. Это особенно важно при покупке USDT, потому что один и тот же токен существует в нескольких сетях, а ошибка сети способна превратить успешно оплаченную сделку в длительное обращение в поддержку.
Короткий безопасный маршрут выглядит так: определить актив и сеть, выбрать площадку, проверить продавца или обменник, открыть сделку внутри сервиса, сверить реквизиты, перевести точную сумму, отметить оплату только после завершённого банковского перевода, дождаться поступления криптовалюты, проверить баланс и TxID, затем сохранить чек, ордер, переписку и данные кошелька. Для крупной суммы добавляются тестовая операция, разбиение на разумные части и заранее подготовленная папка документов.
Главное правило: не переводите рубли по реквизитам из личного сообщения, старого скриншота или стороннего мессенджера. Реквизиты должны быть показаны в действующем P2P-ордере, заявке обменника или официальной форме платёжного провайдера.
Карта Мир и СБП — не одно и то же
Что означает оплата с карты Мир
Карта Мир является платёжным инструментом, связанным с банковским счётом. В разговорной речи «купить крипту с карты Мир» может означать несколько разных операций: перевод по номеру карты другому физическому лицу, перевод по реквизитам счёта, оплату покупки через платёжную форму или перевод через СБП из приложения банка. Для выбора маршрута важно смотреть не на логотип карты, а на тип банковской операции, который просит контрагент.
На P2P-площадке продавец обычно указывает конкретный способ оплаты и банк. Если в объявлении написано «СБП», перевод выполняется по номеру телефона и выбранному банку получателя. Если указан прямой перевод внутри одного банка, реквизиты и правила могут отличаться. Если используется банковская карта через платёжного провайдера, пользователь вводит данные в защищённой форме партнёра, а не переводит деньги физическому лицу вручную.
Что означает покупка через СБП
Система быстрых платежей позволяет переводить деньги между банковскими счетами по номеру телефона и выбранному банку. Для покупателя криптовалюты это удобно, потому что не нужно переписывать длинный номер карты. Однако СБП не превращает перевод в защищённую покупку и не проверяет криптовалютную часть сделки. За escrow, выпуск токенов и рассмотрение спора отвечает P2P-площадка, а при использовании обменника — сам обменный сервис по своим правилам.
Перед подтверждением перевода в банковском приложении нужно проверить имя или маскированное имя получателя, банк, сумму и комиссию. Если данные не совпадают с реквизитами ордера, операцию нельзя завершать «по устной просьбе продавца». Ошибка на банковском этапе часто необратима: криптоплощадка может отказаться связывать перевод с ордером, если деньги ушли другому лицу или по реквизитам, которых не было в сделке.
| Признак | Карта / перевод по реквизитам | СБП |
|---|---|---|
| Как идентифицируется получатель | Номер карты, счёта или реквизиты платёжной формы | Номер телефона и выбранный банк |
| Что проверяет банк | Реквизиты, сумму, антифрод-признаки и доступный лимит | Телефон, банк получателя, сумму, антифрод-признаки и лимит |
| Что не проверяет банк | Существование P2P-ордера, сеть токена и факт выпуска крипты | Существование P2P-ордера, сеть токена и факт выпуска крипты |
| Главный риск | Перевод на подменённую карту или чужие реквизиты | Выбор не того банка получателя или перевод вне ордера |
| Что сохранить | Чек, экран реквизитов, номер ордера | Чек СБП, банк и имя получателя, номер ордера |
Четыре реальных маршрута покупки криптовалюты за рубли
Покупка с карты Мир или через СБП не является отдельным видом криптовалютной операции. Это входящий рублёвый этап одного из четырёх маршрутов. У каждого маршрута своя модель расчёта, защиты и документов, поэтому нельзя переносить правила P2P на обменник или считать банковскую форму биржи обычным переводом физическому лицу.
Маршрут 1. P2P-покупка
Площадка блокирует криптовалюту продавца в escrow, покупатель переводит рубли по реквизитам ордера и отмечает оплату. После подтверждения продавец выпускает актив. Преимущество — выбор банков и объявлений. Основной риск — ошибочные реквизиты, давление продавца, просьба отменить оплаченный ордер, переход в мессенджер и подмена условий.
Маршрут 2. Криптообменник
Пользователь создаёт заявку «рубли → криптовалюта», указывает сумму, актив, сеть и адрес кошелька. Сервис выдаёт реквизиты, принимает оплату и отправляет токены. Здесь нет отдельного P2P-продавца, но возникает риск фейкового сайта, изменения курса, задержки, AML-проверки и ошибочной сети. До оплаты полезно изучить как проверить криптообменник.
Маршрут 3. Централизованная биржа
Биржа может предлагать P2P, банковского партнёра, покупку картой или внутренний обмен после пополнения. Набор вариантов зависит от региона, валюты и статуса аккаунта. Плюс — история операций и единый кабинет. Минус — KYC, лимиты, комплаенс-проверки и зависимость от доступности конкретного платёжного метода.
Маршрут 4. Встроенный on-ramp в кошельке
Некастодиальный кошелёк может показывать предложения сторонних провайдеров. Пользователь проходит проверку у партнёра, оплачивает рубли и получает криптовалюту на свой адрес. Удобство не отменяет необходимости проверить юридическое название провайдера, итоговую сумму, поддерживаемую сеть и условия возврата. Кнопка внутри известного кошелька не означает, что сам кошелёк отвечает за банковскую операцию.
| Маршрут | Кто принимает рубли | Где хранится крипта до завершения | Основной документ | Ключевой риск |
|---|---|---|---|---|
| P2P | Другой пользователь или мерчант | В escrow площадки | P2P-ордер и чат | Перевод не тому лицу или отмена оплаченного ордера |
| Обменник | Обменный сервис или его платёжный партнёр | У сервиса до отправки на кошелёк | Заявка обмена | Фейковый сайт, задержка, пересчёт курса |
| Биржа / банковский партнёр | Биржа или сторонний провайдер | На внутреннем балансе или в процессе on-ramp | Заказ, выписка аккаунта | Региональные ограничения и комплаенс |
| Кошелёк с on-ramp | Сторонний провайдер | У провайдера до on-chain-отправки | Order ID партнёра | Неподдерживаемая сеть или карта |
Сначала определите, что именно вы покупаете
Актив и цель покупки
Покупка USDT для перевода, BTC для долгосрочного хранения и ETH для работы в приложениях — разные задачи. Если актив нужен для оплаты или отправки конкретному получателю, сеть должна быть согласована до оплаты. Если цель — хранение, важнее модель кошелька и контроль ключей. Если цель — торговля, разумно оценить, нужно ли вообще выводить актив с биржи сразу после покупки.
Не выбирайте актив только потому, что он первым показан в форме. Проверьте тикер, полное название и поддерживаемую сеть. В мошеннических интерфейсах встречаются токены с похожим названием и логотипом. Настоящий баланс определяется контрактом токена и блокчейн-записью, а не картинкой в приложении.
Сеть получения
USDT может поступать в TRON, Ethereum, BNB Smart Chain, TON, Solana и других сетях. Адрес кошелька и комиссия зависят от выбранной сети. Покупатель должен получить адрес именно той сети, которую отправляет продавец или обменник. Перед оплатой полезно пройти проверку сети USDT.
Если кошелёк показывает одинаковый формат адреса для нескольких EVM-сетей, это не означает автоматическую взаимозаменяемость сетей. Токен, отправленный в другую сеть, может не отображаться или потребовать ручного добавления сети. При отправке на биржу ошибка сложнее: площадка может не поддерживать восстановление или взимать отдельную комиссию.
| Задача | Что определить до оплаты | Почему это важно |
|---|---|---|
| Получить USDT для дальнейшего перевода | Сеть получателя и минимальная сумма | Иначе токены не будут приняты или комиссия съест выгоду |
| Купить BTC для хранения | Личный адрес Bitcoin и модель комиссии | Нельзя подменять BTC обёрнутым токеном в другой сети |
| Купить ETH для DeFi | Сеть приложения и запас нативной комиссии | Актив в другой L2-сети не всегда подходит без bridge |
| Оставить актив на бирже | Поддержка актива, торговая пара и риск хранения | Вывод можно отложить, но появляется кастодиальный риск |
Как выбрать P2P-площадку, а не просто объявление
Пользователь часто начинает с курса и банка, хотя сначала нужно оценить саму площадку. Важны escrow, обязательная авторизация, правила работы с третьими лицами, доступность апелляции, история ордера, ограничения на передачу контактов и возможность выгрузить доказательства. Сравнение механизмов площадок разобрано в отдельном материале о выборе P2P-платформы.
Что должно происходить внутри платформы
Создание ордера, отображение реквизитов, переписка, отметка об оплате, выпуск актива и спор должны находиться в одном защищённом процессе. Если продавец просит написать в Telegram, открыть ссылку или оплатить до создания ордера, площадка перестаёт видеть ключевые доказательства. Даже честный перевод вне ордера может оказаться неподтверждаемым.
Какие правила прочитать заранее
До первой сделки изучите, допускаются ли переводы от третьих лиц, как платформа определяет совпадение имени, сколько времени даётся на оплату, когда можно открыть спор и какие файлы принимает поддержка. Отдельно проверьте, разрешён ли комментарий к переводу. Универсальной безопасной фразы не существует: пользователь обязан следовать условиям конкретного ордера и требованиям банка.
| Критерий площадки | Хороший признак | Красный флаг |
|---|---|---|
| Escrow | Актив блокируется до завершения сделки | Продавец обещает отправить токены вручную позже |
| Апелляция | Есть штатная кнопка спора и список доказательств | Спор предлагают решать в мессенджере |
| Реквизиты | Появляются только после открытия ордера | Присылаются заранее в личном сообщении |
| История | Виден номер ордера, чат и статус | После оплаты нельзя получить подтверждение сделки |
| Правила третьих лиц | Сформулированы явно | Продавец меняет позицию после поступления денег |
Как проверить P2P-продавца перед переводом рублей
Статистика — это не одна цифра
Высокий процент завершения полезен только вместе с количеством сделок, сроком работы, типом мерчанта, средней скоростью и отзывами. Новый аккаунт с десятью сделками и 100% завершения не равен продавцу с тысячами ордеров. Однако большое число сделок тоже не отменяет проверку условий: даже опытный мерчант может использовать ограничения по банкам, сумме или имени плательщика.
Условия объявления
Прочитайте текст до открытия сделки. В условиях могут быть требования не использовать кредитные средства, не делать переводы из корпоративного аккаунта, прислать чек внутри чата или использовать только конкретный банк. Если условие непонятно или противоречит правилам площадки, лучше выбрать другое объявление, а не выяснять смысл после оплаты.
Цена и лимит
Слишком выгодный курс может быть приманкой для перехода вне платформы, сбора документов или навязывания дополнительных действий. Сравнивайте объявления внутри своего диапазона суммы. Цена для минимального лота не обязательно доступна для крупной покупки, а объявление с лучшим курсом может иметь недостаточный остаток.
| Показатель продавца | Как трактовать | Чего недостаточно |
|---|---|---|
| Количество ордеров | Показывает опыт работы на площадке | Не доказывает безопасность текущих реквизитов |
| Процент завершения | Помогает оценить частоту отмен | Не объясняет причины споров |
| Среднее время выпуска | Показывает обычную скорость | Не является обещанием по вашему ордеру |
| Статус мерчанта | Может означать дополнительные требования платформы | Не отменяет чтение условий |
| Отзывы | Помогают найти повторяющиеся проблемы | Единичный эмоциональный отзыв не даёт полной картины |
Полный пошаговый сценарий выбора продавца и проведения сделки приведён в инструкции по покупке крипты через P2P.
Реквизиты: самое опасное место банковского этапа
Сверяйте реквизиты после открытия ордера
Реквизиты могут меняться от сделки к сделке. Нельзя использовать номер карты, который сохранился в истории переводов, даже если имя продавца кажется знакомым. Официальными считаются только данные, отображённые в текущем ордере. Перед переводом сделайте скрин экрана с номером ордера, суммой, банком и реквизитами.
Проверьте имя получателя
Банковское приложение обычно показывает имя, инициалы или часть данных получателя. Сопоставьте их с условиями объявления и информацией площадки. Если имя не совпадает, не соглашайтесь на объяснение «это карта родственника» без штатного подтверждения платформы. Перевод третьему лицу усложняет апелляцию и может создать банковский риск.
Не принимайте смену реквизитов в чате
Если продавец пишет, что первая карта «не работает» и присылает другую, остановитесь. На безопасной площадке изменение платёжного метода должно происходить через официальный механизм. Иначе поддержка увидит, что деньги отправлены по реквизитам, отсутствующим в ордере. Не спасает даже совпадение имени.
| Ситуация | Правильное действие | Почему |
|---|---|---|
| Реквизиты совпадают с ордером | Проверить имя и перевести точную сумму | Сделка остаётся доказуемой |
| Продавец прислал новую карту в чате | Не платить; запросить отмену или помощь поддержки | Новые данные не закреплены в ордере |
| Банк показывает другое имя | Не подтверждать перевод | Высокий риск третьего лица или подмены |
| В истории банка есть старый получатель | Не использовать сохранённый шаблон | Реквизиты текущей сделки могли измениться |
| Сумма отличается на копейки | Уточнить через чат до оплаты | Несовпадение осложняет автоматическую сверку |
Когда нажимать «Оплатил» в P2P-ордере
Кнопка «Оплатил» не означает намерение перевести деньги. Её нажимают после того, как банковское приложение показало успешное списание или завершённый перевод точной суммы по реквизитам ордера. Раннее нажатие создаёт ложное событие и может нарушать правила площадки. Позднее нажатие опасно тем, что таймер ордера закончится, хотя деньги уже ушли.
Проверка перед подтверждением в банке
- сумма совпадает с ордером;
- банк и получатель совпадают с реквизитами;
- комиссия банка понятна;
- в назначении или комментарии нет запрещённых условий;
- вы не используете чужой аккаунт или чужую карту;
- таймер оставляет достаточно времени для завершения операции.
Проверка после банковского перевода
Сохраните электронный чек и вернитесь в приложение площадки самостоятельно, не по ссылке из сообщения. Отметьте оплату и при необходимости прикрепите чек через штатную форму. Не сообщайте продавцу коды из SMS, пароль банка или данные карты. Для подтверждения платежа достаточно документа с датой, суммой, статусом и получателем в объёме, который допускает площадка.
| Этап | Что должно быть видно | Что нельзя делать |
|---|---|---|
| До перевода | Текущий ордер, реквизиты, сумма и таймер | Нажимать «Оплатил» заранее |
| В банковском приложении | Имя, банк, сумма и итоговая комиссия | Игнорировать несовпадение получателя |
| После списания | Завершённый статус и чек | Отменять ордер по просьбе продавца |
| В P2P-чате | Отметка об оплате и штатная переписка | Переходить в Telegram для «ускорения» |
Что писать в комментарии к переводу
Нельзя придумывать универсальную формулировку и автоматически писать «за криптовалюту», «USDT» или «обмен». Комментарий зависит от правил банка, площадки и конкретного ордера. Некоторые продавцы просят оставить поле пустым; другие используют стандартную банковскую форму без пользовательского текста. Самовольное назначение может вызвать отмену со стороны продавца или дополнительную проверку.
Особенно опасна просьба указать ложную бытовую причину, если она не соответствует операции. Это не создаёт законность и не улучшает доказательность. При банковском вопросе чек с вымышленным комментарием будет противоречить P2P-ордеру. Подробный разбор находится в статье о комментарии к P2P-переводу.
| Условие ордера | Действие покупателя | Риск ошибки |
|---|---|---|
| Комментарий не требуется | Оставить поле пустым, если банк позволяет | Самовольная фраза может нарушить условие |
| Есть точное указание площадки | Повторить только разрешённую формулировку | Опечатка или лишний текст осложнят сверку |
| Продавец просит написать ложную причину | Отказаться и выбрать другое объявление | Противоречие документам и банковский риск |
| Банк требует назначение платежа | Не импровизировать; уточнить допустимый маршрут | Неверное назначение может изменить тип операции |
Почему банк может отклонить перевод
Отклонение не доказывает незаконность покупки криптовалюты и не означает, что получатель обязательно мошенник. Банк использует антифрод-модели, лимиты, сведения о получателе, устройстве и обычном поведении клиента. С 1 января 2026 года перечень признаков мошеннических переводов, применяемых банками, расширен с шести до двенадцати. Среди факторов есть нетипичность суммы, времени или периодичности, сведения о получателе, изменения устройства и комбинации отдельных переводов.
Антифрод и 115-ФЗ — разные процессы
Антифрод-проверка направлена на предотвращение перевода, который клиент может совершать под влиянием мошенников. Проверка по правилам противодействия легализации доходов оценивает экономический смысл, источники средств и характер операций. На практике пользователь может увидеть похожие симптомы — звонок банка, задержку или запрос пояснений, — но ответ и комплект документов зависят от основания.
Нетипичная операция
Крупный перевод новому получателю после длительного перерыва, серия быстрых переводов, смена устройства или необычное время могут отличаться от обычного профиля клиента. Не существует гарантированного «безопасного порога», ниже которого проверок не бывает. Дробление суммы ради обхода контроля способно, наоборот, сделать поведение более подозрительным.
| Причина остановки | Как выглядит | Что делать |
|---|---|---|
| Недостаточный лимит | Банк не проводит сумму или предлагает изменить лимит | Проверить тариф и лимиты в приложении |
| Антифрод-проверка | Подтверждение в приложении, звонок или временная пауза | Самостоятельно связаться с банком и подтвердить волю |
| Риск получателя | Перевод отклоняется на конкретные реквизиты | Не искать обход; выбрать другого контрагента |
| Комплаенс-вопрос | Банк запрашивает смысл и источник денег | Подготовить ордер, чек, доходы и объяснение |
| Техническая ошибка СБП | Неверный банк, телефон или недоступный сервис | Проверить данные и статус, не повторять вслепую |
Что делать, если банк не проводит перевод по СБП
- Не повторяйте операцию многократно. Сначала проверьте, не было ли списания или зависшего статуса.
- Сверьте банк получателя. Один телефон может быть связан с несколькими банками.
- Проверьте лимит и комиссию. Ограничение может относиться к одной операции или месяцу.
- Откройте только официальное приложение банка. Не звоните по номеру из сообщения продавца.
- Уточните причину у банка. Подтвердите, что перевод инициирован лично и вы понимаете получателя.
- Не меняйте реквизиты по просьбе продавца. Если банк считает получателя рискованным, выберите другое объявление.
- Следите за таймером P2P. Если деньги не списаны, не отмечайте оплату; при необходимости отмените ордер по правилам.
Если деньги списаны, но P2P-ордер уже завершён или отменён, немедленно откройте спор и приложите чек. Не договаривайтесь о «возврате позже» вне площадки. В случае незачисления токенов используйте алгоритм для оплаченного P2P-ордера.
| Статус в банке | Статус в P2P | Действие |
|---|---|---|
| Перевод не создан | Ордер активен | Исправить данные или отменить до оплаты |
| Перевод отклонён | Ордер активен | Не отмечать оплату, выбрать другой маршрут |
| Перевод в обработке | Ордер активен | Связаться с банком и предупредить в чате |
| Деньги списаны | Ордер активен | Нажать «Оплатил», сохранить чек |
| Деньги списаны | Ордер отменён | Сразу открыть апелляцию и приложить доказательства |
Покупка через обменник с карты Мир или СБП
Как выглядит нормальная заявка
В заявке фиксируются направление обмена, сумма рублей, ожидаемое количество криптовалюты, сеть, адрес кошелька, срок оплаты и правила изменения курса. После создания сервис показывает уникальный номер заявки и реквизиты. Пользователь оплачивает только их, затем передаёт подтверждение через официальный кабинет или ждёт автоматической сверки.
Что проверить до оплаты
- домен сайта и сертификат соединения;
- номер заявки и срок её действия;
- получателя платежа и тип перевода;
- фиксируется ли курс или пересчитывается по факту;
- какая сеть используется для отправки криптовалюты;
- есть ли минимальная сумма и отдельная комиссия;
- как работает возврат при неверной оплате;
- какие документы могут запросить при AML-проверке.
Почему обменник не всегда проще P2P
Интерфейс действительно проще, но риски сосредоточены в одном сервисе. Пользователь не выбирает отдельного продавца и не видит escrow; он доверяет правилам заявки. Поэтому цена должна сравниваться после всех удержаний, а не по рекламному курсу. Если сервис просит оплатить дополнительную «страховку», «разморозку» или «комиссию блокчейна» отдельным переводом после получения рублей, это серьёзный красный флаг.
| Проверка обменника | Что должно быть | Опасный признак |
|---|---|---|
| Заявка | Номер, сумма, сеть, адрес и срок | Реквизиты без заказа |
| Курс | Понятное правило фиксации или перерасчёта | Обещание без расчёта net |
| Поддержка | Контакты на том же домене и история обращения | Только Telegram-менеджер |
| AML | Опубликованные условия и порядок возврата | Неожиданная доплата за «очистку» |
| Выплата крипты | TxID после отправки | Скрин без транзакции в блокчейне |
Покупка через биржу или платёжного провайдера
Если биржа показывает покупку картой или через банковского партнёра, пользователь обычно взаимодействует со сторонним on-ramp. Требуются KYC, совпадение имени владельца карты и аккаунта, поддерживаемый регион и допустимая валюта. Итоговая сумма может включать комиссию провайдера, спред и конвертацию банка.
Почему карта Мир может не отображаться как отдельный метод
Провайдер классифицирует операцию по банку, стране, типу карты и доступному платёжному шлюзу. Наличие карты Мир не гарантирует, что международный или локальный on-ramp её примет. Реальным подтверждением является доступное предложение в момент покупки, а не старая инструкция или скрин другого пользователя.
Проверка формы оплаты
Переходить к оплате нужно из официального приложения или сайта биржи. Проверьте домен партнёра, сумму, валюту и адрес зачисления. Не устанавливайте программы удалённого доступа и не передавайте коды 3-D Secure. Платёжный провайдер может просить пройти KYC, но не должен требовать seed-фразу кошелька.
| Параметр | Что проверить | Почему |
|---|---|---|
| Регион | Предложение доступно именно вашему аккаунту | Методы различаются по стране и статусу |
| Имя | Карта и аккаунт принадлежат одному человеку | Несовпадение повышает риск отклонения |
| Валюта | В какой валюте списывает банк | Возможна дополнительная конвертация |
| Сумма net | Сколько токенов будет зачислено | Комиссия может быть встроена в курс |
| Сеть | Куда поступит актив и можно ли его вывести | Внутренний баланс и on-chain-сеть — разные вещи |
Как сравнить реальную цену P2P, обменника и биржи
Сравнивать нужно не цену одного USDT в объявлении, а количество токенов, которое окажется в нужном кошельке после всех этапов. Для каждого маршрута запишите списание рублей, полученное количество криптовалюты, комиссии сервиса, расходы на вывод и стоимость нативной монеты для дальнейшей отправки.
Эффективная цена одного токена = все списанные рубли / количество токенов, доступных в конечном кошельке. Если актив остаётся на бирже, отдельно учитывайте будущую комиссию вывода. Если покупка выполняется через обменник, проверьте, входит ли network fee в сумму отправки или вычитается из неё.
Почему лучший курс может быть хуже
Объявление P2P с низкой ценой может иметь неудобный лимит, рискованного продавца или долгий выпуск. Обменник может показать привлекательный курс, но вычесть фиксированную комиссию. On-ramp может включить комиссию в котировку. При маленькой покупке разница фиксированных сборов особенно заметна.
| Маршрут | Списание рублей | Получено крипты | Дополнительные расходы | Что сравнить |
|---|---|---|---|---|
| P2P | Сумма ордера + комиссия банка | Количество в escrow | Вывод с биржи и сеть | Цена после будущего вывода |
| Обменник | Сумма заявки + комиссия банка | Net на личном адресе | Иногда network fee уже удержан | Фактическое on-chain-поступление |
| Биржа / on-ramp | Списание по карте | Баланс аккаунта | Комиссия вывода и конвертация | Количество после вывода |
| Кошелёк с партнёром | Списание партнёром | Токены на адресе | Сервисный fee и сеть | Котировка до подтверждения |
Подробная методика расчёта представлена в статье как выгодно купить USDT.
Выбор сети после покупки: карта уже не имеет значения
Как только рубли перечислены и токены выпущены, банковский этап заканчивается. Дальше действуют правила блокчейна. Для отправки USDT TRC20 нужен TRX, для ERC20 — ETH, для BEP20 — BNB, для TON — TON. Наличие USDT не означает наличие монеты для комиссии.
Кошелёк для получения
Получающий кошелёк должен поддерживать выбранную сеть и позволять пользователю контролировать доступ. Не используйте депозитный адрес биржи без повторной проверки сети и минимальной суммы. Если токены идут в личный кошелёк, заранее создайте резервную копию seed-фразы и убедитесь, что приложение официальное.
TxID и подтверждение
После отправки обменник или площадка может выдать TxID. По нему проверяются сеть, статус, адрес получателя, контракт и сумма. Если токены не отображаются, сначала изучите как проверить транзакцию по TxID, а не отправляйте деньги повторно.
| Сеть USDT | Адрес и комиссия | Что проверить |
|---|---|---|
| TRON / TRC20 | Адрес TRON, комиссия в TRX | Поддержку TRC20 у получателя |
| Ethereum / ERC20 | EVM-адрес, комиссия в ETH | Gas и контракт USDT |
| BNB Smart Chain / BEP20 | EVM-адрес, комиссия в BNB | Поддержку BEP20, а не ERC20 |
| TON | Адрес TON, комиссия в TON | Комментарий или параметры депозита, если требуются |
| Solana | Адрес Solana, комиссия в SOL | Mint токена и поддержку площадки |
Как не купить поддельный USDT
Мошеннический токен может называться USDT, иметь знакомый логотип и показывать большую рублёвую оценку. Проверка выполняется по сети, контракту или mint, фактическому источнику транзакции и возможности взаимодействовать с официальными сервисами. Не добавляйте токен вручную по адресу из чата продавца.
Кастодиальная P2P-площадка
Если покупка проходит внутри известной биржи и актив зачисляется на внутренний баланс USDT, пользователь не вводит отдельный контракт. Однако важно убедиться, что открыт настоящий сайт или приложение и сделка действительно находится в разделе P2P, а не на копии интерфейса.
Обменник или on-ramp на личный кошелёк
После получения проверьте TxID и событие перевода токена. Сравните контракт с официальным источником для выбранной сети. Не подписывайте approve или подключение к сайту ради «активации» токена. Обычный входящий перевод не требует раскрытия seed-фразы.
| Признак | Настоящий перевод | Поддельный сценарий |
|---|---|---|
| Источник | Официальный ордер, заявка или проверенный провайдер | Ссылка из личного сообщения |
| Контракт | Совпадает с официальным USDT в сети | Похожее имя, другой контракт |
| TxID | Находится в правильном обозревателе | Скрин или ссылка на фейковый explorer |
| Действие получателя | Баланс появляется после синхронизации | Требуют оплатить активацию или подписать approve |
Какие документы сохранить после покупки
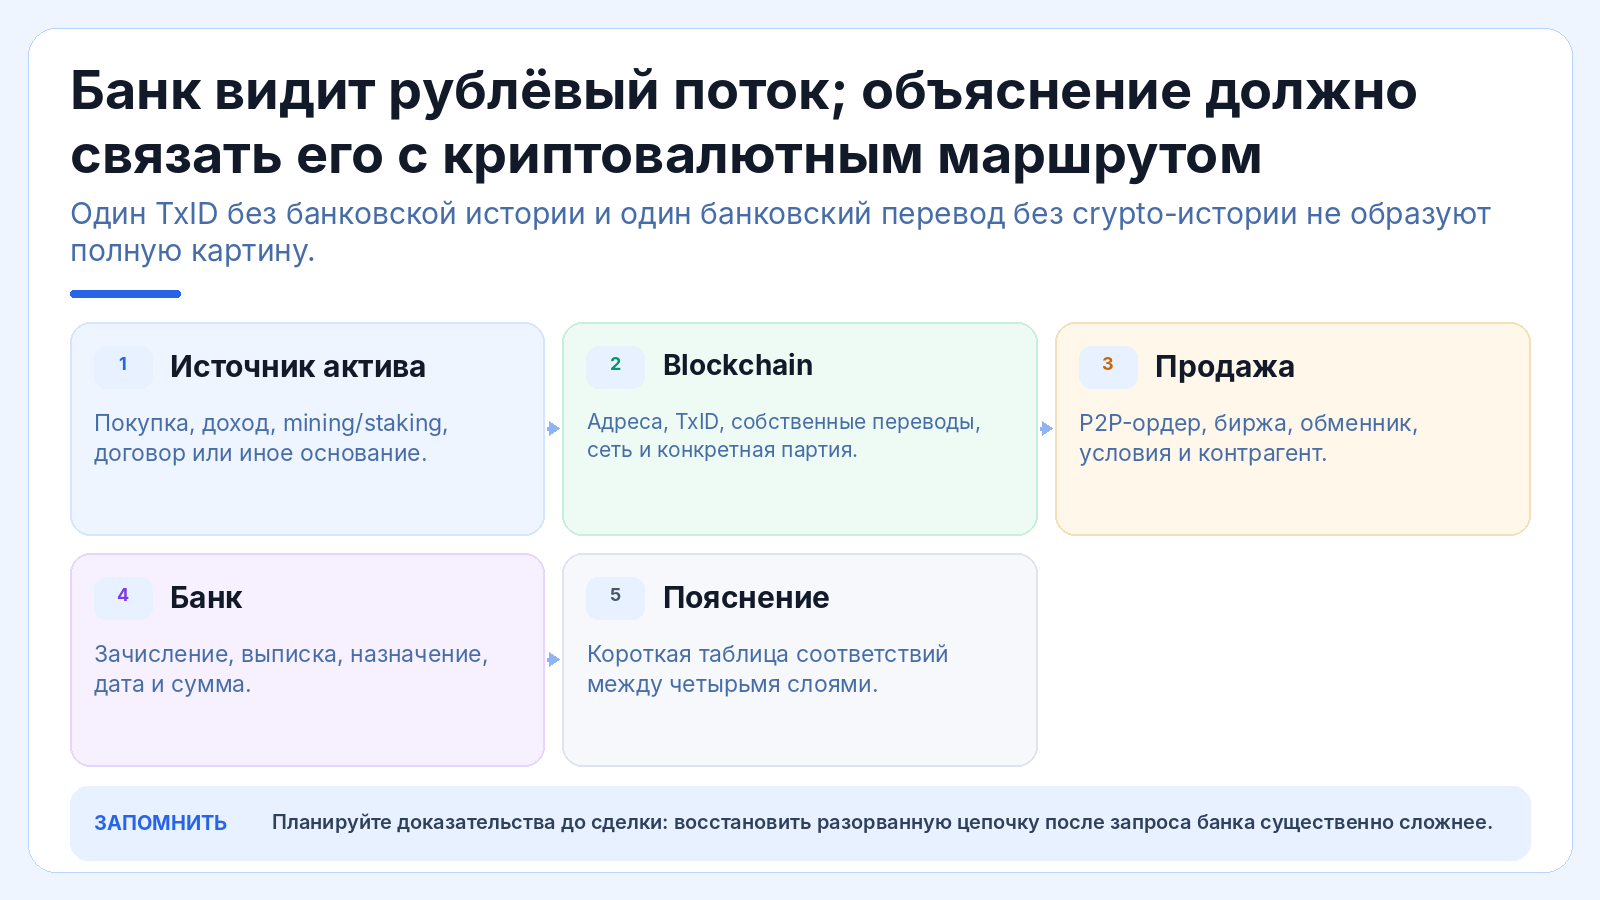
Документы нужны не только при споре. Они связывают источник рублей, банковский перевод, криптовалютный ордер и дальнейший on-chain-маршрут. Через несколько месяцев восстановить эту цепочку по памяти сложно, особенно если покупок несколько.
- номер и скрин P2P-ордера или заявки обменника;
- условия объявления и реквизиты, показанные до оплаты;
- банковский чек с датой, суммой, статусом и получателем;
- переписку внутри площадки;
- количество полученной криптовалюты и курс;
- адрес кошелька, сеть и TxID;
- выписку биржи или провайдера;
- документы, подтверждающие источник рублей;
- ответы поддержки и номер апелляции, если возник спор.
Для системного хранения создайте папку на каждую операцию и краткую таблицу: дата, рубли, актив, количество, площадка, контрагент, банк, адрес и TxID. Такой реестр помогает при обращении в банк, восстановлении истории и налоговом расчёте. Общая методика изложена в руководстве по подтверждению происхождения криптовалюты.
| Документ | Что подтверждает | Когда понадобится |
|---|---|---|
| Чек банка | Факт и параметры рублёвого перевода | Апелляция, банк, сверка суммы |
| P2P-ордер | Экономический смысл платежа | Спор и доказательство покупки |
| Чат внутри платформы | Условия и действия сторон | Рассмотрение апелляции |
| TxID | Фактическое движение криптовалюты | Незачисление и история актива |
| Источник рублей | Законное происхождение средств | Запрос банка или комплаенса |
Если оплатили, а криптовалюта не пришла
P2P: не отменяйте оплаченный ордер
После списания рублей продавец может попросить отменить сделку, обещая отправить актив позже. Не соглашайтесь. Отметьте оплату, сохраните чек и откройте штатную апелляцию, если токены не выпущены в срок. Переписка должна оставаться внутри площадки.
Обменник: проверьте заявку и TxID
Убедитесь, что заявка оплачена в срок и точной суммой. Запросите статус, TxID и причину задержки. Если сервис утверждает, что отправка выполнена, проверьте транзакцию в правильной сети. Не платите дополнительный сбор неизвестному менеджеру.
On-ramp: найдите Order ID партнёра
Поддержка кошелька и поддержка платёжного провайдера могут быть разными командами. В обращении укажите Order ID, сумму списания, дату, адрес кошелька и статус KYC. Не создавайте повторный заказ, пока первый платёж не классифицирован как отклонённый или возвращённый.
| Маршрут | Первое действие | Главное доказательство |
|---|---|---|
| P2P | Отметить оплату и открыть спор | Ордер + банковский чек |
| Обменник | Проверить статус заявки и написать в поддержку | Номер заявки + чек |
| Биржа / on-ramp | Проверить заказ и KYC | Order ID + выписка карты |
| On-chain отправка выполнена | Проверить блокчейн и адрес | TxID |
Если продавец просит отменить ордер после оплаты
Это одна из самых опасных ситуаций для покупателя. После отмены escrow может вернуть криптовалюту продавцу, тогда как рубли уже находятся у получателя. Не нажимайте «Отменить», не подтверждайте возврат, которого ещё нет, и не соглашайтесь на сделку вне платформы.
- Сделайте скрин статуса ордера и чата.
- Проверьте банковский чек и фактическое списание.
- Нажмите «Оплатил», если перевод завершён и кнопка ещё доступна.
- Откройте апелляцию через официальный интерфейс.
- Прикрепите чек, выписку и экран реквизитов.
- Не удаляйте сообщения и не переходите по ссылкам продавца.
- Следуйте запросам модератора внутри площадки.
Подробный комплект доказательств приведён в статье о P2P-апелляции.
Перевод от третьего лица и чужая карта
Покупатель должен платить со своего банковского счёта, если правила площадки и объявления не устанавливают иной допустимый порядок. Использование карты родственника, работодателя или знакомого создаёт несоответствие между владельцем P2P-аккаунта и плательщиком. Продавец может отказаться выпускать актив и открыть спор.
Не следует и принимать предложение продавца оплатить на карту третьего лица. Даже если имя указано в чате, оно должно соответствовать правилам платформы и реквизитам ордера. Такие схемы повышают риск мошенничества, возврата, банковского вопроса и потери доказательной связи.
| Ситуация | Риск | Безопасное решение |
|---|---|---|
| Платите со своей карты | Низкий при совпадении данных | Сохранить чек и ордер |
| Платите с карты родственника | Продавец не видит владельца аккаунта | Не использовать без явного разрешения площадки |
| Продавец дал карту другого лица | Нарушение связи ордер → получатель | Не платить и выбрать другое объявление |
| Юридическое лицо принимает оплату | Другая модель платежа и документов | Проверить условия сервиса и назначение |
Можно ли покупать крипту с кредитной карты
Техническая возможность не означает экономическую разумность. Банк может классифицировать операцию как перевод, покупку финансового актива или квази-кэш по собственным тарифам. Возможны повышенная комиссия, отсутствие льготного периода и проценты с даты операции. P2P-продавец также может запрещать кредитные средства в условиях объявления.
Перед использованием кредитной карты изучите тариф банка и тип операции в форме оплаты. Не снимайте наличные и не переводите деньги через цепочку счетов ради обхода ограничений. Стоимость кредита способна многократно превысить разницу курсов, а падение криптовалюты не отменит долг банку.
| Вопрос | Что проверить |
|---|---|
| Считается ли операция покупкой или переводом | Тариф и код операции у банка |
| Сохраняется ли льготный период | Условия кредитного договора |
| Есть ли комиссия за перевод | Финальный экран банка до подтверждения |
| Разрешает ли продавец кредитные средства | Условия P2P-объявления |
| Есть ли источник погашения долга | Личный бюджет, а не ожидание роста крипты |
Покупка на крупную сумму
Крупную покупку нельзя проводить как увеличенную копию тестовой сделки. Возрастают требования к ликвидности, курсу, банковскому лимиту, документам и безопасности кошелька. Разбиение суммы допустимо для управления исполнением и риском, но не должно использоваться для сокрытия характера операций или обхода банковского контроля.
Предварительный план
- Определить конечный актив, сеть и кошелёк.
- Сравнить P2P, биржу и обменник по полной цене.
- Проверить дневные и месячные лимиты банка.
- Подготовить документы по источнику рублей.
- Сделать тестовую покупку у выбранного контрагента.
- Определить разумный размер отдельных ордеров с учётом ликвидности.
- Не хранить весь объём на операционном аккаунте дольше необходимого.
- Сохранить единый реестр всех частей покупки.
Почему одна большая сделка не всегда лучшая
Крупный ордер может исполниться по менее выгодной цене, привлечь дополнительную проверку или зависеть от одного контрагента. Несколько заранее спланированных операций снижают риск одной ошибки, но увеличивают число комиссий и документов. Решение принимается по расчёту, а не по желанию «не привлекать внимание».
| Подход | Плюс | Минус |
|---|---|---|
| Один крупный P2P-ордер | Меньше действий и единый пакет документов | Зависимость от одного продавца и лимита |
| Несколько ордеров | Диверсификация контрагентов и цены | Больше чеков, комиссий и банковских событий |
| Биржа с лимитным ордером | Контроль торговой цены | Нужно пополнение и вывод, KYC |
| OTC / крупный обмен | Персональное исполнение | Повышенные требования к проверке сервиса |
Регулярные покупки: как не превратить карту в транзитный инструмент
Если покупка выполняется регулярно, ведите раздельный учёт личных расходов и криптовалютных операций. Не принимайте на карту деньги от посторонних людей для последующей покупки крипты и не проводите операции «за друзей». Такое поведение может выглядеть как посредничество, транзит или деятельность дроппера, даже если пользователь считает себя помощником.
Для каждой покупки сохраняйте подтверждение источника рублей и назначение актива. Используйте собственный аккаунт, собственный банк и собственный кошелёк. Периодически выгружайте историю, потому что площадка может изменить интерфейс или срок хранения подробных данных.
| Практика | Почему полезна |
|---|---|
| Отдельный реестр покупок | Связывает рубли, ордер и TxID |
| Один владелец карты и аккаунта | Снижает риск несоответствия сторон |
| Отказ от операций за третьих лиц | Предотвращает транзит и чужие претензии |
| Регулярная выгрузка истории | Сохраняет данные при изменении площадки |
| Понятный источник рублей | Упрощает ответ банку и налоговый расчёт |
Как отвечать банку на вопрос о переводе
Отвечайте фактически и последовательно. Банк может спросить источник рублей, цель платежа, связь с получателем и характер операций. Для покупки криптовалюты полезны документы о доходе, банковский чек, P2P-ордер или заявка, история аккаунта и подтверждение получения актива. Не придумывайте возврат долга или покупку товара, если документы показывают другое.
Если вопрос касается источника денег до покупки, используйте инструкцию по подтверждению источника рублей. Не отправляйте банку seed-фразу, приватный ключ или полный доступ к аккаунту. Публичный адрес и TxID можно использовать для доказательства транзакции, но секретные данные не требуются.
| Запрос банка | Подходящий ответ и документы |
|---|---|
| Откуда рубли | Справка о доходах, выписка, договор продажи имущества или иной реальный источник |
| Кому переводили | Данные получателя из P2P-ордера или заявки |
| За что платили | Фактическая покупка криптовалюты через указанную платформу |
| Что получили | История зачисления, адрес, TxID или баланс биржи |
| Почему операции регулярные | Личный инвестиционный план и реестр, если это соответствует действительности |
Безопасность устройства и банковского приложения
Покупка криптовалюты объединяет банковский аккаунт, биржу и кошелёк, поэтому компрометация одного устройства создаёт каскадный риск. Обновите систему, удалите программы удалённого доступа, используйте отдельные пароли и двухфакторную аутентификацию. Не показывайте экран банковского приложения человеку, который звонит «из поддержки площадки».
Фишинговая платёжная форма
Мошенник может скопировать дизайн биржи или обменника и предложить войти через банк. Проверяйте домен и открывайте сервис из сохранённой закладки или официального приложения. Не вводите данные карты на странице, открытой из рекламы, сообщения или QR-кода неизвестного продавца.
Подмена адреса кошелька
Вредоносное ПО может заменить адрес в буфере обмена. После вставки сверяйте первые и последние символы. Для значительной суммы используйте белый список адресов, аппаратный кошелёк и тестовую транзакцию, если маршрут включает on-chain-вывод.
| Риск | Защита |
|---|---|
| Фишинговая площадка | Закладка, официальный магазин приложений, проверка домена |
| Удалённый доступ | Не устанавливать AnyDesk и аналоги по просьбе поддержки |
| Кража банковского кода | Никому не передавать SMS и push-подтверждения |
| Подмена адреса | Сверять адрес после вставки и использовать whitelist |
| Угон аккаунта биржи | Уникальный пароль, 2FA и антифишинговый код |
Практические сценарии
Сценарий 1. Небольшая покупка USDT через СБП
Пользователь выбирает P2P-площадку с escrow, проходит KYC, находит продавца с подходящим лимитом и способом СБП. После открытия ордера сверяет банк и имя получателя, переводит точную сумму, сохраняет чек и отмечает оплату. После выпуска USDT проверяет внутренний баланс. Если токены нужны в личном кошельке, отдельно выбирает сеть и рассчитывает комиссию вывода.
Сценарий 2. Покупка BTC через обменник
Пользователь создаёт заявку на покупку настоящего BTC, а не токена в другой сети, указывает личный Bitcoin-адрес, проверяет минимальную сумму и правила курса. Оплачивает по реквизитам текущей заявки, получает TxID и ждёт подтверждений сети. В документах сохраняет рублёвую сумму, количество BTC и комиссию.
Сценарий 3. Банк отклонил перевод P2P-продавцу
Деньги не списаны. Пользователь не отмечает оплату, связывается со своим банком через официальный канал и уточняет причину. Если банк не проводит перевод на эти реквизиты, пользователь отменяет неоплаченный ордер по правилам площадки и выбирает другого контрагента. Он не просит продавца дать другую карту в чате.
Сценарий 4. Деньги списаны, продавец не выпускает USDT
Пользователь отмечает оплату, прикладывает чек, сохраняет реквизиты и открывает спор. Он не отменяет ордер и не уходит в мессенджер. При необходимости прикладывает банковскую выписку с завершённым статусом. Дальнейшие действия выполняет по указаниям модератора площадки.
| Сценарий | Ключевой контроль | Документ |
|---|---|---|
| P2P через СБП | Получатель и ордер | Чек СБП + номер ордера |
| Обменник с карты | Сеть и заявка | Номер заявки + TxID |
| Отказ банка | Отсутствие списания | Статус операции в приложении |
| Спор после оплаты | Не отменять ордер | Чек + чат + реквизиты |
Как банк видит оплату: перевод, покупка и назначение операции
Чтобы понять, как купить крипту с карты Мир или через СБП без лишнего риска, нужно разделить банковскую и криптовалютную части. Банк видит перевод рублей, получателя, сумму, время, канал оплаты и привычность операции для клиента. Он не видит автоматически, что за рубли должен быть выпущен USDT, BTC или другой актив. Криптоплощадка, напротив, видит ордер, статус оплаты, продавца, сумму актива и момент выпуска из escrow. Безопасная сделка соединяет эти два набора данных: банковский перевод должен однозначно соответствовать действующему ордеру.
Перевод физическому лицу
В P2P покупатель часто переводит рубли физическому лицу. Для банка это обычный перевод между клиентами, но частота, сумма, число новых получателей и другие параметры могут сделать операцию нетипичной. Для пользователя критично не маскировать сделку выдуманным назначением и не соглашаться на реквизиты, которых нет в ордере. Сам факт перевода физлицу не доказывает покупку криптовалюты: связь создают номер ордера, условия объявления, чат и запись о выпуске актива.
Оплата юридическому лицу или платёжному провайдеру
При карточном on-ramp или покупке через официальный платёжный шлюз банк может видеть оплату торговой или платёжной организации. Такой маршрут обычно формализованнее, но требует внимательной проверки комиссии, курса, KYC, возвратов и региона обслуживания. Название в банковской операции может отличаться от бренда кошелька, потому что расчёты проводит партнёр. До оплаты нужно найти в форме имя юридического лица и условия провайдера, а после — сохранить электронный чек и идентификатор заказа.
Перевод по СБП в обменной заявке
Обменный сервис может выдать номер телефона, QR-код, банковскую ссылку или реквизиты счёта. Эти данные действуют только для конкретной заявки и ограниченного времени. Нельзя использовать их повторно для следующей покупки: резерв, курс и получатель могут измениться. Даже если прошлый перевод прошёл успешно, новая операция должна начинаться с новой заявки.
| Как выглядит платёж | Что видит банк | Что связывает его с криптой | Главный риск |
|---|---|---|---|
| P2P физлицу | Перевод человеку | Ордер, чат, escrow и история сделки | Реквизиты вне ордера или третье лицо |
| СБП обменнику | Перевод по заявке | Номер заявки, расчёт курса и TxID | Истёкшие или повторно использованные реквизиты |
| Карточный on-ramp | Оплата провайдеру | Order ID, чек и запись зачисления | Скрытая комиссия или неподдерживаемый регион |
| Банковский перевод бирже | Платёж организации | Назначение, референс и депозит | Ошибка в референсе или имени владельца |
Статус банковского платежа: когда оплата действительно завершена
Кнопка подтверждения в банковском приложении ещё не означает, что продавец получил деньги. Между вводом суммы и окончательным зачислением возможны несколько состояний: создан, ожидает подтверждения, обрабатывается, выполнен, отклонён, отменён или возвращён. В спорной P2P-сделке важно сообщать площадке точный статус, а не фразу «я всё оплатил».
Создан или ожидает подтверждения
Платёж ещё не завершён. Пользователь мог не подтвердить его кодом, биометрией или push-уведомлением. Отмечать P2P-ордер как оплаченный нельзя, пока банк не принял распоряжение и не показал списание. Если таймер ордера заканчивается, безопаснее прекратить попытку по правилам площадки, чем заявлять несуществующую оплату.
В обработке
Деньги могут быть зарезервированы или списаны, но получатель ещё не увидел зачисление. В этом состоянии нельзя отправлять повторный перевод без проверки: первый платёж может завершиться позже, и возникнет двойная оплата. Нужно открыть детали операции, зафиксировать идентификатор и обратиться в банк, если статус не меняется.
Выполнен
Банк подтверждает проведение операции. Для P2P это основание отметить оплату и приложить чек, но не основание требовать мгновенного выпуска, если продавец ещё сверяет поступление. В чеке должны читаться дата, сумма, статус и получатель; лишние остатки по счёту и другие операции лучше не раскрывать без необходимости.
Отклонён, отменён или возвращён
Если деньги не ушли, нельзя отмечать оплату. Если платёж сначала считался выполненным, а затем был возвращён, нужно немедленно сообщить об этом площадке. Скрывать возврат опасно: у продавца и модератора будут банковские доказательства, а действия покупателя могут выглядеть как попытка получить криптовалюту без оплаты.
| Статус | Что делать с ордером | Повторять платёж | Что сохранить |
|---|---|---|---|
| Ожидает подтверждения | Не отмечать оплату | Нет, сначала завершить текущий | Экран статуса |
| В обработке | Не отменять самовольно; сообщить в чат | Нет | ID операции и время |
| Выполнен | Отметить оплату и ждать проверки | Нет | Чек и выписку |
| Отклонён | Не отмечать; выбрать допустимое действие | Можно только новым согласованным способом | Причину отказа |
| Возвращён | Сообщить площадке | Нет до решения спора | Возврат и исходную операцию |
Как провести тестовую покупку, чтобы она действительно снизила риск
Тестовая покупка — это не просто маленькая сумма. Она должна проверить весь маршрут в том виде, в котором будет выполняться основная операция: тот же сервис, тот же банк, тот же актив, та же сеть, тот же конечный кошелёк и тот же способ подтверждения. Тест на одной сети не проверяет другую, а успешная покупка на биржевой баланс не доказывает, что последующий вывод на личный адрес настроен правильно.
Что именно проверяет тест
Правильный тест подтверждает, что банк проводит платёж, реквизиты отображаются корректно, продавец или сервис соблюдает сроки, актив действительно зачисляется, выбранная сеть поддерживается, кошелёк показывает токен и у пользователя остаются достаточные средства для комиссии. Он также показывает реальную продолжительность сделки и полный комплект документов.
Размер теста
Сумма должна превышать минимальный лимит площадки и не быть настолько малой, чтобы комиссия исказила экономику. Цель — не получить лучший курс, а выявить ошибку до основной суммы. Если минимальная покупка уже значительна, можно проверить хотя бы банковскую часть на минимально допустимом ордере, а вывод — отдельной небольшой транзакцией.
Когда тест нельзя переносить на основную сделку
Результат устаревает, если изменились продавец, реквизиты, сеть, адрес, биржа, банк, устройство или платёжный метод. Не следует воспринимать успешный перевод неделю назад как разрешение использовать сохранённую карту получателя. P2P-реквизиты принадлежат конкретному ордеру, а обменные — конкретной заявке.
| Этап теста | Что проверяется | Критерий успеха |
|---|---|---|
| Открытие ордера | Лимиты, таймер и реквизиты | Условия понятны до оплаты |
| Банковский перевод | Проходимость и получатель | Статус выполнен, сумма точная |
| Выпуск крипты | Работа escrow и продавца | Актив появился в балансе |
| Вывод в кошелёк | Сеть, адрес и комиссия | TxID подтверждён, баланс виден |
| Сохранение документов | Доказательная цепочка | Операцию можно восстановить по файлам |
После теста полезно записать фактический курс, комиссию, время от открытия ордера до выпуска актива и время on-chain-зачисления. Тогда основная покупка оценивается по измеренным параметрам, а не по рекламному обещанию.
Матрица доказательств: что потребуется при споре
Сильная позиция в споре строится не на количестве скриншотов, а на связности доказательств. Модератор должен увидеть одну непрерывную цепочку: конкретный ордер создал конкретные реквизиты; покупатель перечислил точную сумму; банк завершил операцию; получатель соответствует данным сделки; продавец не выпустил актив либо сервис не отправил криптовалюту. Любой разрыв замедляет рассмотрение.
Доказательства P2P-ордера
Сохраните номер ордера, дату, сумму рублей, количество криптовалюты, цену, платёжный метод, имя продавца, условия объявления и чат. Скриншот без номера ордера слабее, потому что его трудно связать с конкретной сделкой. Если интерфейс позволяет выгрузить квитанцию или историю — сохраните оригинальный файл.
Банковские доказательства
Нужен чек с завершённым статусом и выписка по счёту, где видны списание, сумма, время и получатель. При необходимости банк может выдать подтверждение операции с референсом. Не редактируйте документ и не обрезайте ключевые поля. Допускается закрыть не относящиеся к спору остатки и операции, если площадка не требует полный документ.
Доказательства получения криптовалюты
Для внутреннего баланса сохраните запись о зачислении. Для on-chain-перевода нужен TxID, сеть, адрес отправителя, адрес получателя, сумма токена и статус. Если перевод отмечен успешным в блокчейне, но не отображается в кошельке, проблема может быть в интерфейсе, добавлении контракта или правилах зачисления, а не в отсутствии транзакции.
Хронология
Запишите события по времени: открытие ордера, получение реквизитов, отправка денег, завершение банковского перевода, отметка «Оплачено», сообщения продавца, открытие апелляции и ответы поддержки. Хронология помогает выявить, кто нарушил порядок и не была ли оплата сделана после истечения таймера.
| Спорная ситуация | Минимальный комплект | Что особенно важно |
|---|---|---|
| Оплатили, продавец не выпустил | Ордер, чек, выписка, чат | Завершённый статус и совпадение получателя |
| Перевели не тому получателю | Чек, реквизиты ордера, обращение в банк | Различие между указанными и фактическими данными |
| Обменник не отправил крипту | Заявка, платёж, правила, переписка | Адрес и срок исполнения |
| Крипта отправлена, но не видна | TxID, сеть, адрес, контракт | Успешное событие перевода токена |
| Платёж вернулся | Исходный чек и возврат | Время возврата относительно выпуска актива |
Ошибочный, двойной и просроченный платёж: порядок действий
Перевод на неправильные реквизиты
Если ошибка обнаружена до подтверждения, отмените платёж в банковском интерфейсе. После выполнения немедленно обратитесь в банк и сообщите площадке. Не отправляйте такую же сумму правильному получателю, пока не оценили риск двойного списания и не получили понятный порядок от поддержки. P2P-продавец не отвечает за перевод человеку, которого не было в его ордере, даже если покупатель ошибся на один символ или выбрал старый шаблон.
Двойная оплата
Двойной перевод часто возникает, когда первая операция долго находится «в обработке». Покупатель создаёт вторую, а затем проходят обе. Зафиксируйте оба банковских ID, не пытайтесь компенсировать переплату самовольным требованием дополнительной криптовалюты и не открывайте новый ордер для маскировки. Сообщите продавцу внутри исходного ордера и обратитесь в поддержку; возврат должен быть документирован.
Оплата после истечения ордера
Истёкший ордер может освободить актив продавцу и лишить модератора стандартного механизма escrow. Поэтому нельзя переводить, если таймер уже закончился или реквизиты исчезли. Если деньги всё же отправлены, соберите чек и номер старого ордера, немедленно откройте обращение и не соглашайтесь на «решение» вне платформы.
Оплата меньшей или большей суммы
Неточная сумма нарушает условия и может остановить автоматическое сопоставление. Не доплачивайте отдельным переводом без письменного согласования внутри ордера: два платежа сложнее доказать и они могут попасть под разные банковские статусы. При переплате не требуйте выпуск сверх объёма ордера; вопрос возврата решается отдельно.
Ошибка в комментарии
Если банк провёл перевод, а комментарий отличается от инструкции, не создавайте новую операцию. Сообщите об ошибке в чат и приложите чек. Значение комментария зависит от площадки: где-то он необязателен, а где-то используется для автоматического сопоставления. Ложное назначение по просьбе контрагента использовать нельзя.
| Ошибка | Первое действие | Чего не делать | Канал решения |
|---|---|---|---|
| Не тот получатель | Обратиться в банк и поддержку | Не переводить повторно автоматически | Банк + площадка |
| Двойная оплата | Зафиксировать обе операции | Не требовать крипту вне ордера | Поддержка P2P |
| Ордер истёк | Сохранить чек и старый ордер | Не уходить в мессенджер | Апелляция |
| Неточная сумма | Сообщить в чат | Не доплачивать без инструкции | Модератор сделки |
| Неверный комментарий | Приложить чек | Не придумывать новую легенду | Площадка/провайдер |
Как выбрать актив при покупке с карты: USDT, BTC, ETH или TON
Платёжный метод не должен определять актив автоматически. Выбор зависит от цели: временно сохранить расчётную стоимость, инвестировать, оплатить сервис, перевести в конкретную сеть или использовать приложение экосистемы. Покупка сначала USDT, а затем другого актива добавляет второй обмен, комиссию и рыночный риск; прямая покупка нужной монеты может быть проще, если площадка даёт прозрачный курс и правильный вывод.
USDT как промежуточный актив
USDT удобен для расчёта цены и ликвиден на многих площадках, но существует в нескольких сетях. Перед покупкой нужно знать, где токен будет храниться и какую сеть поддерживает получатель. Низкая комиссия одной сети не помогает, если конечный сервис принимает другую.
BTC как инвестиционный актив
При покупке биткоина проверьте, получаете ли вы настоящий BTC в сети Bitcoin или внутреннюю запись биржи. Для вывода важны комиссия сети, минимальная сумма и подтверждения. Токенизированные версии BTC в других сетях — отдельные активы со своими смарт-контрактными рисками.
ETH и токены Ethereum
ETH нужен и как актив, и как газ в Ethereum. Маленькая покупка может быть неэффективной при дорогом выводе. Если цель — DeFi, заранее посчитайте не только цену покупки, но и расходы на вывод, одобрения и последующие операции.
TON для экосистемы Telegram
TON часто выбирают для переводов и приложений сети TON. Нужно различать TON, USDT в сети TON и внутренние балансы сервисов Telegram. Для on-chain-операций требуется небольшое количество TON на комиссию; покупка только USDT без TON может затруднить самостоятельный перевод.
| Актив | Когда логичен | Что проверить до оплаты | Типичная ошибка |
|---|---|---|---|
| USDT | Расчётный актив и дальнейший обмен | Сеть, контракт, комиссия вывода | Купить не в той сети |
| BTC | Долгосрочное хранение или перевод BTC | Нативная сеть, fee, минимум | Перепутать BTC и токенизированный BTC |
| ETH | Ethereum и DeFi | Gas и стоимость вывода | Купить сумму, которую невыгодно выводить |
| TON | Экосистема TON/Telegram | Адрес, memo и запас TON | Смешать внутренний баланс и on-chain |
Сверка после покупки и журнал операций
Покупка не заканчивается появлением цифры в приложении. Необходимо сверить фактический результат с условиями: сколько рублей списано, сколько криптовалюты получено, где она находится, доступна ли для вывода, какая сеть выбрана и какие комиссии ещё предстоят. Такая сверка выявляет скрытый спред, недостающую сумму и неправильный актив до следующего действия.
Минимальный журнал покупки
Для каждой операции записывайте дату, площадку, номер ордера, способ оплаты, банк, рублёвую сумму, актив, количество, курс, комиссию, внутренний счёт или адрес, сеть и TxID. Для регулярных покупок добавьте назначение партии: хранение, обмен, оплата или перевод. Журнал нужен не только для налогового учёта; он помогает доказать происхождение актива и восстановить маршрут через месяцы.
Сверка количества
Рассчитайте эффективную цену: все списанные рубли разделить на реально доступное количество актива. Если была отдельная комиссия вывода, фиксируйте два показателя — количество на площадке и количество в конечном кошельке. Так можно честно сравнить P2P, обменник и карточный провайдер.
Сверка местонахождения
Внутренний баланс биржи не является on-chain-кошельком пользователя. Пока актив не выведен, у вас может не быть публичного TxID. Это нормально для внутренней покупки, но должно быть осознанным выбором. Если цель — самостоятельное хранение, следующим шагом становится проверенный вывод, а не предположение, что монеты уже находятся «в кошельке».
| Поле журнала | Пример содержания | Зачем нужно |
|---|---|---|
| Ордер/заявка | ID и площадка | Связать платёж с покупкой |
| Рубли | Списано с учётом комиссии | Посчитать эффективный курс |
| Актив | Точное количество и тикер | Не перепутать токены |
| Хранение | Funding, Spot или адрес | Понять контроль над активом |
| Сеть и TxID | Если был вывод | Доказать on-chain-перевод |
Маршруты для разных пользователей
Новичок: одна понятная операция
Новичку важнее прозрачность, чем минимальный спред. Подходит площадка с понятным KYC, escrow, русскоязычным интерфейсом сделки и доступной поддержкой. Сумма — в пределах, где ошибка не критична. Сначала покупка на внутренний баланс, затем отдельное изучение вывода. Одновременно осваивать P2P, новую сеть, аппаратный кошелёк и крупную сумму неразумно.
Регулярный покупатель
Регулярному пользователю нужен журнал, лимиты банков, стабильный набор площадок и правила выбора контрагента. Нельзя превращать карту в транзитную: поступления и списания должны соответствовать личной финансовой логике. Периодически пересматривайте полную стоимость и не сохраняйте реквизиты P2P-продавцов как постоянных получателей.
Крупная сумма
Для крупной покупки заранее проверьте лимиты банка и площадки, глубину рынка, максимальный размер ордера, возможность лимитного исполнения и документы происхождения рублей. Разбиение суммы допустимо как управление исполнением, но не как способ скрыть операцию от банка. Каждая часть должна иметь собственный ордер и полный комплект доказательств.
Покупка для оплаты или перевода
Если актив покупается не для хранения, маршрут проектируется от конечного получателя. Уточните монету, сеть, точную сумму, memo/tag, крайний срок и возможность возврата. Сначала убедитесь, что купленный актив можно вывести в нужной сети. Иначе дешёвая покупка превратится в дополнительный обмен или bridge.
| Профиль | Приоритет | Подходящий контроль | Что не усложнять |
|---|---|---|---|
| Новичок | Понятность и поддержка | Тестовая сумма и escrow | Несколько новых сетей сразу |
| Регулярный | Учёт и повторяемый процесс | Журнал, лимиты, правила отбора | Старые реквизиты продавцов |
| Крупная сумма | Ликвидность и документы | Лимитные ордера, тест, доказательства | Скрытое дробление |
| Оплата сервиса | Совместимость маршрута | Сеть, memo и срок | Покупка случайного актива |
Полный чек-лист перед покупкой крипты с карты Мир или через СБП
Итоговый ответ на вопрос, как купить крипту с карты Мир или через СБП, сводится к управляемой последовательности действий. Сначала выбирают актив и конечную сеть, затем официальный маршрут и контрагента, после чего связывают банковский платёж с конкретным ордером. Покупка считается завершённой только тогда, когда актив доступен пользователю, результат сверён, а документы позволяют восстановить всю цепочку операции.
- Определить актив, сеть и конечный кошелёк.
- Выбрать P2P, обменник, биржу или on-ramp осознанно.
- Проверить сайт, приложение и домен.
- Пройти KYC на собственные данные, если требуется.
- Оценить продавца, мерчанта или провайдера.
- Прочитать условия ордера и правила третьих лиц.
- Сравнить полную цену, а не рекламный курс.
- Создать новый ордер или заявку.
- Сверить реквизиты, банк, имя и точную сумму.
- Проверить комментарий к переводу.
- Убедиться, что таймер позволяет завершить оплату.
- Подтвердить банковский перевод самостоятельно.
- Сохранить чек и только потом отметить оплату.
- Не отменять оплаченный ордер.
- Проверить поступление криптовалюты.
- При on-chain-отправке сохранить TxID.
- Проверить сеть, контракт и доступную комиссию.
- Сохранить полный комплект документов.
| Контрольная точка | Готово, если |
|---|---|
| Площадка | Есть официальный ордер, escrow или заявка |
| Контрагент | Профиль, условия и лимиты понятны |
| Банк | Получатель, сумма и комиссия проверены |
| Криптовалюта | Актив, сеть и адрес определены |
| Доказательства | Чек, ордер и TxID сохранены |
Когда от покупки лучше отказаться
- продавец просит оплатить до открытия ордера;
- реквизиты пришли в Telegram или WhatsApp;
- имя получателя не совпадает и нет объяснения в правилах площадки;
- курс значительно лучше рынка, но условия скрыты;
- просят указать ложный комментарий к переводу;
- требуют установить программу удалённого доступа;
- обменник не показывает номер заявки и правила возврата;
- провайдер просит seed-фразу или приватный ключ;
- банк отклоняет перевод, а продавец предлагает «обход» через другую карту;
- вы не понимаете сеть получения или не контролируете адрес кошелька.
Отказ от сомнительной сделки — не потерянная возможность. Курс можно найти снова, а перевод, отправленный по подменённым реквизитам, вернуть значительно сложнее.