Инвестиции в крипту с пассивным доходом начинаются не с поиска максимального процента, а с выбора того, какой риск вы готовы нести ради дополнительных поступлений. Стейкинг, кредитование и предоставление ликвидности могут показывать похожую доходность, но за ней стоят разные обязательства. В одном случае капитал участвует в обеспечении работы сети, в другом становится ресурсом для заёмщиков, в третьем обслуживает обмены между активами. Поэтому одинаковые 8% на двух экранах ещё не делают предложения взаимозаменяемыми.
Самое неудобное различие проявляется в момент выхода. Начисления могут существовать, а нужной валюты на кошельке ещё нет. Монеты ожидают завершения процедуры вывода, кредитный резерв занят заёмщиками, доля пула превратилась преимущественно в подешевевший актив. Чтобы сравнение помогало принимать решения, оно должно отвечать сразу на три вопроса: сколько принадлежит владельцу, сколько можно получить сейчас и какие события способны уменьшить обе величины.
Ниже разберём последовательный отбор стратегии: задачу инвестора, источник выплат, форму владения, расчёт результата и допустимые условия выхода. В конце один бюджет будет проведён через три самостоятельных учебных сценария. Это не рейтинг продуктов и не инструкция повторить распределение капитала: все суммы, ставки, комиссии и изменения цены заданы для проверки механики. Реальное предложение нужно изучать по его действующим условиям, а не по названию категории.
Общая система инвестиций в криптовалюту помогает определить место рискованных активов в капитале. Здесь задача уже: решить, стоит ли добавлять доходный механизм к выбранному активу и какую новую зависимость создаёт это решение. Отсутствие подходящего варианта тоже является результатом сравнения. Капитал не обязан постоянно работать, особенно когда дата предстоящего расхода важнее дополнительного начисления.
Модуль 1. Сначала задача капитала, затем доходная стратегия
Пассивный доход не означает пассивное управление риском
Автоматическое начисление избавляет от части ручных операций, но не от обязанности понимать происходящее. Деньги не становятся защищёнными потому, что баланс обновляется без нажатия кнопок. Для инвестора пассивность описывает трудозатраты: сколько времени требуется на обслуживание позиции. Сохранность, доходность и доступность капитала — отдельные характеристики. Их нельзя вывести из одной отметки «автоматически».
Представьте два решения. Первое требует одной операции в месяц, но допускает длительный выход. Второе позволяет менять позицию чаще, однако нуждается в контроле ценового диапазона и расходов. Человек с обязательным платежом через две недели может отвергнуть оба, даже если проценты выглядят привлекательно. Это не отказ от рационального дохода, а согласование инструмента с задачей, которую капитал должен выполнить.
Начальная валюта меняет смысл сравнения
Для владельца ETH и для человека, которому через полгода нужны деньги на расход в национальной валюте, один и тот же стейкинг решает разные задачи. Первый может сравнивать количество ETH со сценарием обычного хранения. Второй должен оценивать итоговую стоимость после изменения курса и расходов на конвертацию. Дополнительные монеты не погашают обязательство, если их денежная стоимость сильно уменьшилась.
Запишите валюту оценки до открытия продукта. Можно одновременно вести два показателя: результат в исходном активе и результат в валюте будущих расходов. Однако основной критерий выбора должен быть определён заранее. Иначе после падения цены удобно сказать «зато монет стало больше», а после роста — показать прибыль в долларах, скрыв, что большая её часть возникла бы и без доходной стратегии.
Бюджет включает резерв, а не только внесённую сумму
Сначала отделите деньги на обязательные расходы и техническое завершение операции. Комиссия сети, получение награды, погашение требования и обмен результата иногда требуют собственного остатка нативной монеты. Этот остаток тоже занимает капитал, хотя не обязательно приносит доход. Если весь доступный баланс внесён в контракт, необходимость срочного вывода может создать дополнительную организационную проблему.
Резерв не следует автоматически считать безрисковым. Если он хранится в том же стейблкоине, на той же сети и под теми же ключами, часть зависимостей сохраняется. В расчёте удобно показывать резерв отдельной строкой и проверять его пригодность для конкретного расхода. «Есть 500 в приложении» и «есть 500 в нужной валюте, доступные без закрытия другой позиции» — разные состояния.
Две даты вместо одного инвестиционного горизонта
Первая дата — когда стратегия перестаёт быть нужна. Вторая — когда итоговый актив должен оказаться доступен для использования. Между ними могут находиться очередь, период ожидания, подтверждения транзакций и продажа полученных монет. Для планирования важна вторая дата. Запросить выход вовремя недостаточно, если обязательный платёж наступает раньше завершения расчёта.
Добавьте неблагоприятный срок: что произойдёт, если обычное ожидание увеличится? Не назначайте произвольный универсальный запас в днях. Опишите конкретный путь и его слабое звено. Когда допустимая задержка равна нулю, продукт с неопределённым сроком погашения нельзя сделать подходящим одной высокой ставкой. Такую несовместимость фиксируют до сравнения доходности, а не после внесения средств.
Резерв для расходов должен проходить собственную проверку выхода
Обязательство в рублях, евро или другой фиатной валюте не погашается самой записью USDC в кошельке. Между ней и оплатой могут находиться конвертация, подтверждение операции и банковский этап. Поэтому резерв, который должен выполнить конкретный платёж, оценивается по доступности в его конечной форме. Одинаковый долларовый эквивалент в двух местах не доказывает одинаковую оперативную пригодность.
В паспорте резерва полезно записать валюту, место хранения, способ использования и необходимые предварительные действия. Если для получения денег нужно сначала завершить доходную позицию, такой остаток не является независимым резервом именно от её задержки. Это ограничение особенно важно при сравнении нескольких стратегий: успешная арифметика доступного токенового баланса ещё не гарантирует выполнение внешнего обязательства. Не следует из-за этого считать все цифровые активы одинаково непригодными; нужно просто проверять полный путь до конкретной цели, а не останавливаться на удобном экране приложения.
Сравните доходный вариант с отказом от него
Базовая альтернатива зависит от исходной цели: оставить монеты без дополнительных контрактов, сохранить выбранную денежную позицию или вообще уменьшить криптовалютную экспозицию. Эта альтернатива не обязана быть доходной, чтобы оставаться полезной точкой сравнения. Она показывает цену усложнения: сколько дополнительного результата приносит механизм после расходов и ради каких новых рисков.
Например, при владении 2 ETH важно отделить доход стейкинга от движения самих ETH. При внесении ETH и стейблкоина в пул базой сравнения может быть хранение именно этих исходных количеств. Для кредитования стейблкоина естественна отдельная строка простого хранения того же актива. Такие сравнения отвечают на вопрос о добавленной пользе, а не позволяют автоматически сопоставить разные валютные позиции.
Паспорт задачи и первое упражнение
В коротком паспорте укажите исходный актив, общий бюджет, обязательный резерв, валюту результата, дату доступности, предел приемлемого сценарного ущерба и время на обслуживание. Не заменяйте эти поля фразой «хочу надёжно под высокий процент». Поля должны исключать неподходящие варианты. Предел ущерба здесь означает ваш критерий отбора, а не обещание, что рынок или контракт не способны причинить больший убыток.
| Поле паспорта | Рабочая формулировка | Что она отсеивает |
|---|---|---|
| Валюта цели | Нужен денежный результат, не только количество токенов | Подмену убытка в деньгах ростом монет |
| Дата доступности | Средства должны быть выведены к выбранному дню | Очередь без подходящего временного запаса |
| Резерв | Средства на расходы не зависят от погашения позиции | Необходимость срочно продавать доходный актив |
| Обслуживание | Проверка раз в неделю, без постоянного изменения диапазона | Стратегию, требующую ежедневного вмешательства |
| Альтернатива | Хранение исходных активов без нового механизма | Приписывание стратегии обычного роста рынка |
Упражнение 1. Из 12 000 условных денежных единиц 3 000 нужны для обязательного расхода, 500 выделены на отдельный резерв, а остальная сумма рассматривается для стратегии. Каков максимальный исследуемый бюджет? Ответ: 8 500. Это ещё не разрешённая сумма вложения: после проверки рисков она может уменьшиться. Предложение с минимальным взносом 10 000 не становится подходящим потому, что разницу можно временно забрать из обязательных расходов.
Модуль 2. Кто платит и что получает инвестор
Три экономические роли вместо трёх рекламных ставок
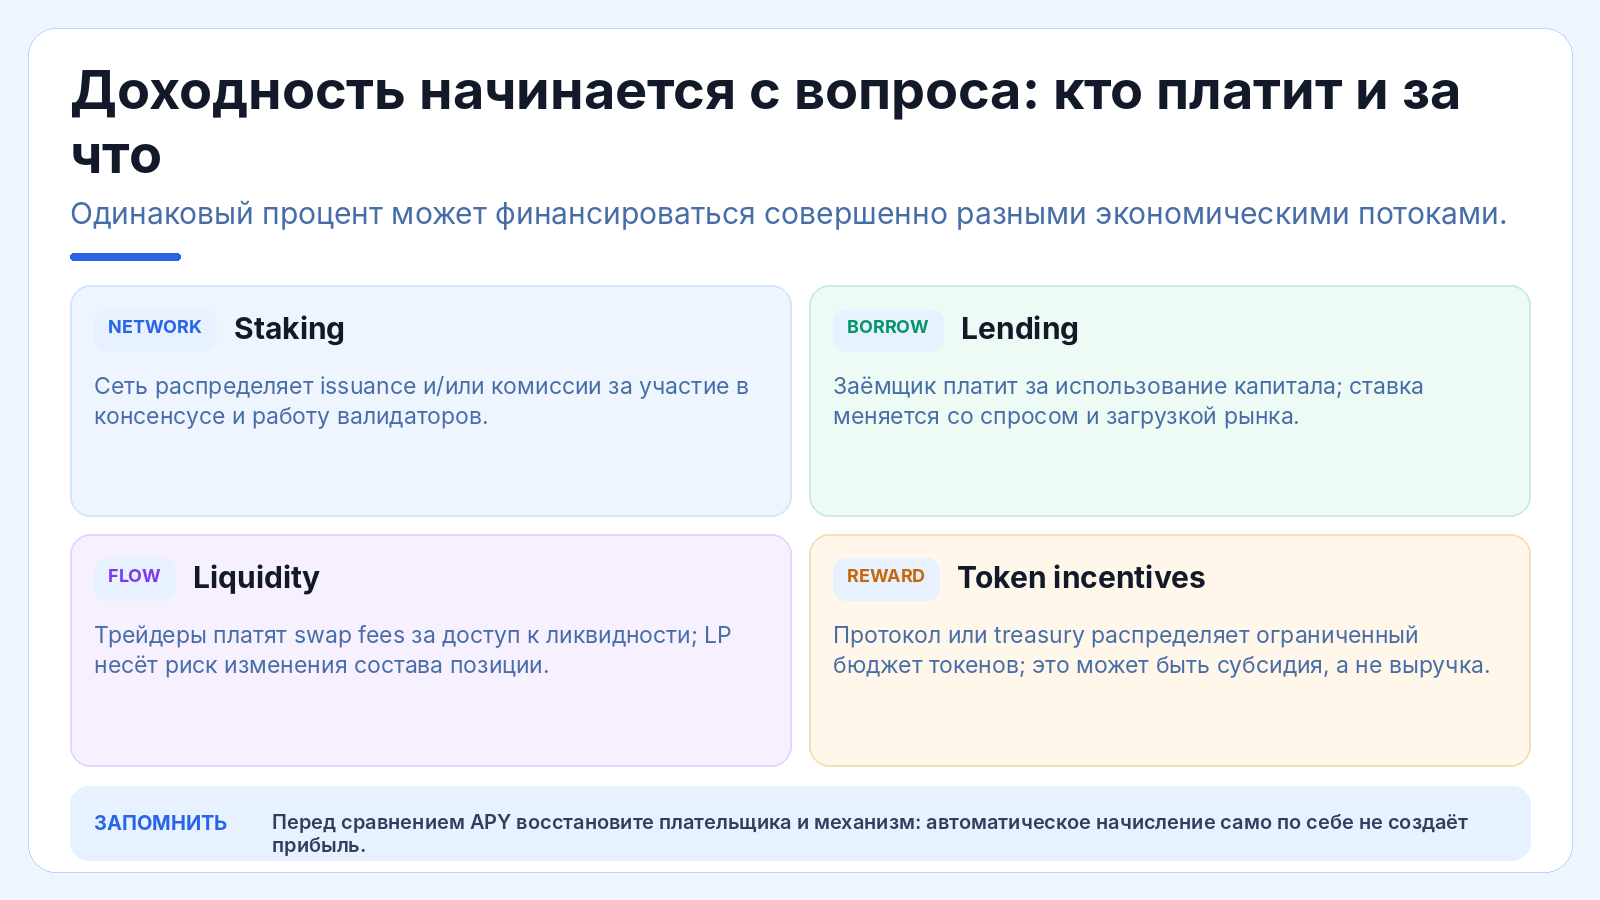
В протокольном стейкинге капитал поддерживает участие в работе сети. При кредитовании инвестор предоставляет актив для заимствования. Поставщик ликвидности передаёт активы механизму, который обслуживает обмены. Это полезная начальная классификация, но конкретный продукт может соединять несколько ролей. Поэтому сначала восстанавливают использование внесённых средств, а уже затем выбирают короткое название.
Проверочный вопрос звучит просто: почему другая сторона готова платить? Для кредитного процента ищут потребность в заёмном активе; для обменных комиссий — операции, использующие капитал пула; для сетевой награды — правила участия и выпуска. Если единственное объяснение состоит в обещании администратора или постоянном притоке новых вкладчиков, причинная цепочка остаётся неустановленной.
Базовый поток и стимулирующая награда
Полезно отдельно учитывать вознаграждение основной деятельности и дополнительный токен программы поощрения. Это не означает, что эмиссионная награда всегда бесполезна. Важно другое: у неё могут быть иной источник, срок действия, ликвидность и условия получения. Завершение программы способно изменить экономику позиции, даже если сам протокол продолжает работать.
Постройте два сценария: с наградой и без неё. Если без дополнительного токена результат после расходов почти исчезает, основная ставка делается на стимулы, а не только на выбранный механизм. Если награда заблокирована, не используйте её для покрытия ближайших расходов. Право на будущий токен можно описать отдельно, не объявляя ни гарантированной выплатой, ни автоматически нулевой ценностью.
Выручка протокола не равна выплате владельцу токена
Даже когда источник дохода выглядит понятным, нужно восстановить путь денег до вашей позиции. Пользовательские комиссии могут распределяться между операторами, резервом, управляющим механизмом и поставщиками капитала. Покупка токена с названием протокола не обязательно даёт право на какую-либо часть этого потока. Анализировать нужно именно инструмент, который вы получите, а не финансовые показатели всего проекта.
В условном приложении за период собрано 10 000 единиц комиссий, из которых поставщикам капитала распределяется 6 000. Участнику принадлежит 0,5% соответствующей доли, значит его расчётное начисление до индивидуальных расходов — 30, а не 50. Если доля менялась во времени или капитал участвовал не весь период, даже 30 требуют уточнения. Простая таблица должна указывать, какие комиссии уже удержаны до распределения, чтобы не вычесть их повторно на уровне пользователя. Иначе две аккуратные по отдельности оценки дадут неверный общий результат.
Три формы требования к активам
После внесения средств на кошельке может остаться нативная позиция, токен требования или запись во внутреннем учёте посредника. Эти формы дают разную наблюдаемость и разный порядок завершения. Баланс токена требования показывает, чем владеет адрес, но сам по себе не доказывает, что весь базовый актив доступен немедленно. Для ответа нужен механизм погашения.
Составьте цепочку из четырёх звеньев: внесённый актив, место его фактического использования, подтверждение доли, способ получения результата. Когда хотя бы одно звено неясно, сравнение преждевременно. Участник не обязан читать каждую строку кода, но должен понимать, кто и при каких условиях может изменить баланс, задержать операцию или определить количество возвращаемых монет.
Слово staking не всегда означает участие в консенсусе
В интерфейсах стейкингом также называют блокировку токенов ради бонусов, участия в управлении или покрытия потерь отдельного механизма. По одному слову нельзя заключить, что капитал обеспечивает именно консенсус базовой сети. Например, добровольное принятие риска убытков кредитного пула за дополнительную награду отличается от обычного предоставления ликвидности заёмщикам.
Для такой надстройки нужен новый паспорт риска. Нельзя скопировать оценку исходного депозита и просто увеличить ожидаемый доход на добавочный процент. Спросите, какое событие позволяет уменьшить вашу долю, кто определяет его наступление и какой срок требуется для прекращения участия. Название продукта объясняет пользовательский интерфейс, но не заменяет описание обязательств.
Сложные проценты не решают вопрос качества капитала
Когда механика понятна, процентные предложения можно привести к одному горизонту. Но здесь не нужно заново искать универсальный перевод между всеми ставками. Для этого есть отдельный разбор, как сравнивать APY, реинвестирование и доступную награду. В выборе между staking, lending и liquidity ставка является числовым входом, а не главным критерием допуска.
Даже математически сопоставимые 6% в одном активе и 6% в другом не дают равного денежного риска. Кроме того, капитализация требует, чтобы начисленный результат действительно включался в работающую базу. Если доход выражен растущей стоимостью доли, нельзя добавлять те же начисления повторно отдельной строкой. У каждой суммы должен быть один экономический владелец и одно место в итоговом расчёте.
Карта денежных потоков и второе упражнение
| Механизм | За что появляется базовый результат | Что проверить отдельно |
|---|---|---|
| Стейкинг | Участие в сетевых обязанностях по правилам протокола | Потери, оператор, способ получения и выхода |
| Кредитование | Использование активов заёмщиками | Качество обеспечения, доступный резерв, долги пула |
| Предоставление ликвидности | Обмены, использующие капитал позиции | Состав активов, диапазон, расходы и результат относительно хранения |
| Дополнительная программа | Стимулы или принятие отдельного обязательства | Срок программы, токен выплаты и новые основания потери |
Упражнение 2. Продукт за период начислил 30 USDC основной выплаты и 100 бонусных токенов. К контрольной дате доступны 60 токенов, их условная цена продажи равна 0,20 USDC, а продажа стоит 2 USDC. Доступный дополнительный результат равен 30 + 60 × 0,20 − 2 = 40 USDC. Оставшиеся 40 токенов записываются отдельно. Если исходный актив подешевел, его переоценка ещё не учтена в этих сорока единицах.
Такой расчёт полезен ещё до выбора продукта: он показывает, какие сведения потребуются при выходе. Если интерфейс объединяет всё одной строкой доходности, инвестор самостоятельно восстанавливает базовую выплату, доступную награду и будущие требования. Когда количества и сроки не раскрываются, точное сравнение невозможно; красивую итоговую ставку следует заменить отметкой о недостаточности данных.
Модуль 3. Стейкинг: когда дополнительная награда соответствует исходной инвестиции
Сначала решение держать монету, потом решение её размещать
Самая частая логическая перестановка выглядит так: инвестор выбирает токен из-за высокой ставки, а затем воспринимает его цену как второстепенную деталь. На самом деле покупка волатильного актива создаёт основную экспозицию. Стейкинг лишь меняет способ использования уже выбранных монет. Поэтому сначала стоит спросить, сохранилось бы желание владеть этим активом при нулевой дополнительной награде. Отрицательный ответ не запрещает сделку, но показывает, что её причина — доходная программа, а не самостоятельный интерес к активу.
Для владельца монет полезен другой вопрос: компенсирует ли ожидаемое увеличение количества дополнительные риски и ограничение доступа? Здесь корректно сравнивать стейкинг с хранением того же количества на том же горизонте. Отдельный материал о том, как устроен стейкинг криптовалюты, объясняет сетевую механику. В инвестиционном сравнении важна добавка к исходной позиции, а не весь результат её переоценки.
Кто выполняет обязанности и кто распоряжается выводом
Самостоятельное участие, делегирование и объединение средств через пул различаются не только минимальной суммой. Нужно установить, кто обслуживает инфраструктуру, кому принадлежат полномочия на вывод, как распределяются вознаграждения и последствия нарушений. Делегирование не всегда означает передачу собственности оператору; при этом токен пула не всегда даёт владельцу прямой контроль над базовыми валидаторами. Для каждого варианта требуется его собственная схема управления.
Не переносите условия одной сети на другую. Блокировка, выход, наказания и возможность сменить оператора могут быть устроены по-разному. В карточке варианта достаточно записать конкретные проверяемые свойства: кто подписывает рабочие сообщения, кто может вывести актив, существует ли период ожидания, каков порядок распределения потерь. Отсутствующее свойство лучше пометить как неизвестное, чем заполнить привычным правилом из другого протокола.
Награда, недополученный доход и уменьшение основной суммы
Три ситуации требуют разного учёта. Первая — оператор получил меньше вознаграждения, чем ожидалось. Вторая — часть начисленного дохода удержана как комиссия. Третья — основная доля уменьшилась из-за предусмотренного правилами наказания или иного убытка. Если всё назвать «доходность немного снизилась», инвестор потеряет понимание того, что произошло с капиталом. Денежный резерв также не исправляет потерю базовых монет автоматически.
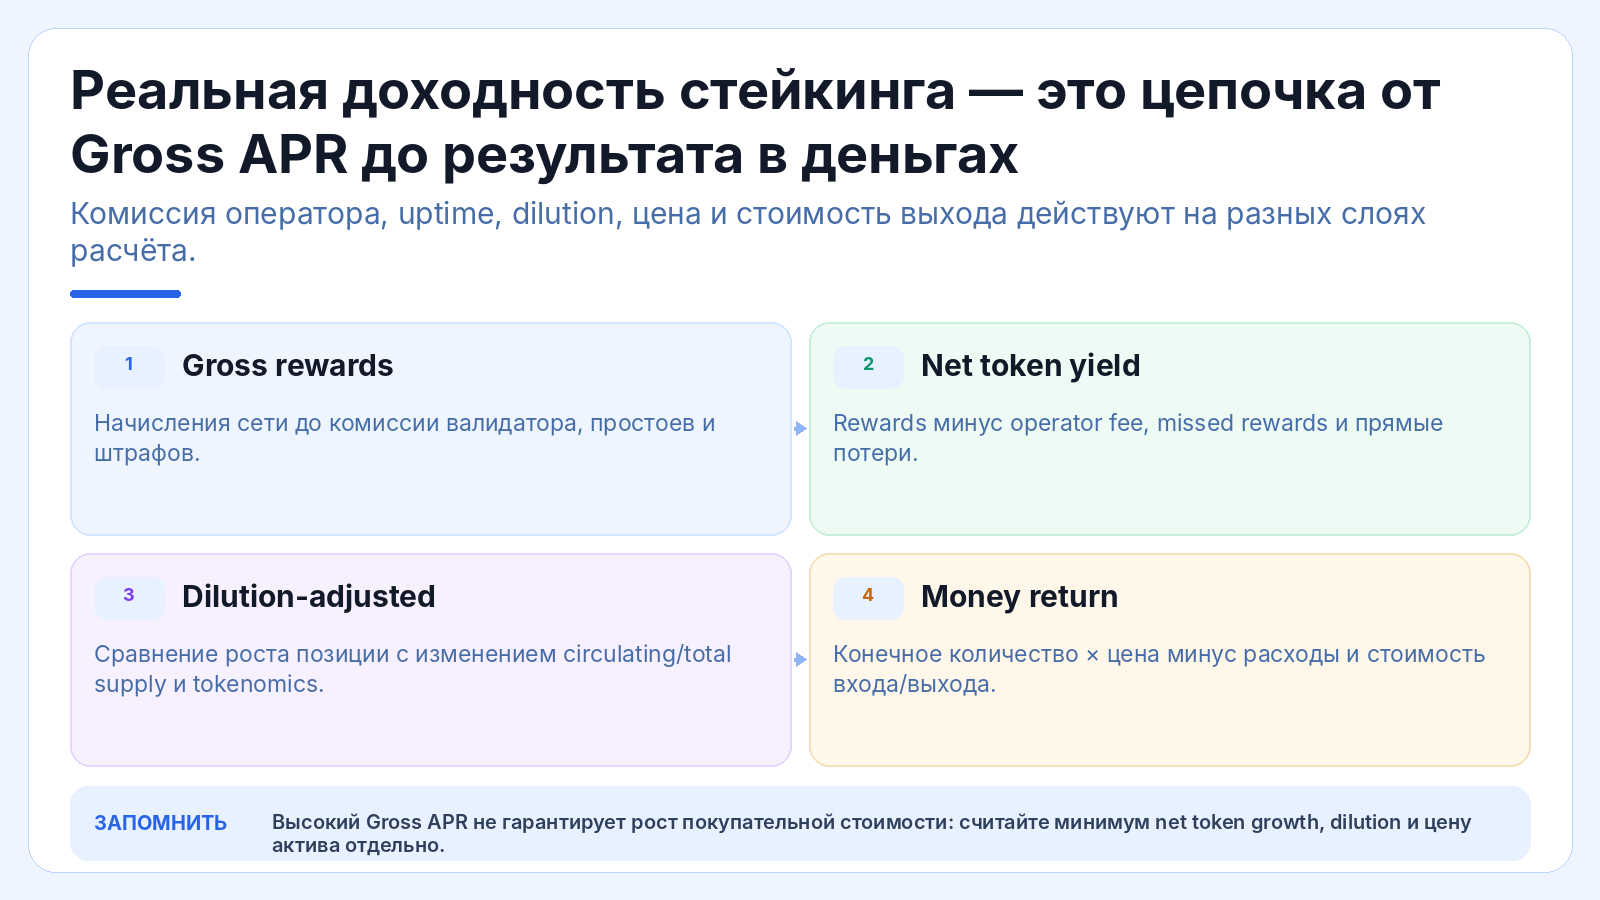
Комиссию надо применять к правильной базе. Удержание 10% награды не означает вычитание 10% всего депозита. Но и обещание «комиссия только с прибыли» не исключает иных потерь позиции. В модели полезно держать отдельно начальное количество, валовое начисление, вознаграждение оператора, штрафное уменьшение и конечное количество. Тогда каждый неблагоприятный сценарий можно воспроизвести, не меняя формулы задним числом.
Количество награды и доля в предложении — разные показатели
Рост числа монет стоит оценивать и относительно изменения общего предложения, когда это важно для инвестиционного тезиса. В условном примере ваши монеты увеличились на 5%, а сопоставимое обращающееся предложение — на 12%. Относительная доля изменяется как 1,05 / 1,12 − 1 = −6,25%. Монет стало больше, но доля в выбранной базе уменьшилась. Этот расчёт не является прогнозом цены: предложение само по себе не определяет спрос и рыночную стоимость.
Для корректной проверки нужны согласованные определения. Нельзя сравнить прирост собственного доступного остатка с максимумом предложения, который ещё не выпущен, или с другой метрикой, внезапно изменившей методику. Также нужно понимать, принадлежит ли награда уже вам и входит ли она в используемую базу. В общем выборе стратегии достаточно сохранить этот вопрос как отдельный контроль. Относительная доля, количество монет и денежная оценка отвечают на разные задачи и не должны по очереди подменять друг друга.
Ликвидный токен меняет способ выхода, но не отменяет зависимости
Токен ликвидного стейкинга позволяет представить долю в форме передаваемого актива. Для учёта важно, увеличивается ли его баланс или количество базовых монет, приходящихся на одну единицу. В обоих случаях нельзя одновременно посчитать всю стоимость токена и лежащее за ним обеспечение как два независимых актива. У владельца одно экономическое требование, хотя интерфейсы способны показать несколько связанных чисел.
Следует также отличать токен требования от токена управления проектом. Покупка управленческого токена сама по себе не равна размещению капитала в стейкинге. Различие хорошо видно в разборе LDO и ликвидного стейкинга. Для сравнения двух вариантов нужна точная пара «что внесено — что получено», а не сходство логотипов, названий или информационных страниц.
Погашение и продажа на рынке — разные операции
Погашая требование, владелец следует процедуре протокола и принимает её сроки. Продавая токен, он получает предложение рынка с текущей ценой и доступным объёмом. Возможность второго пути не делает первый мгновенным и не гарантирует отсутствие дисконта. Если средства нужны срочно, сравнение следует строить по достижимому поступлению, а не только по расчётному количеству базового актива за токеном.
В учебном сценарии требование соответствует 5 монетам, но срочная продажа даёт эквивалент 4,85 до комиссии. Разница 0,15 является ценой конкретного выхода относительно указанной расчётной базы. Это не обязательно новая сетевая потеря и не доказательство неплатёжеспособности. Однако для инвестора, которому деньги нужны сегодня, именно фактическое поступление определяет способность выполнить обязательство. Ожидаемое позднее погашение нужно оставить отдельной альтернативой.
Проверка доходности в монетах и в деньгах
Пусть владелец размещает 3 монеты по условной стартовой цене 2 000, получает за выбранный период 0,03 монеты после комиссии оператора и завершает операцию при цене 1 600. Стоимость до завершающих расходов равна 3,03 × 1 600 = 4 848. При расходах на выход 18 остаётся 4 830. От исходной оценки 6 000 результат составляет −1 170, хотя количество выросло на 1%.
Сравнение с хранением исходных 3 монет при таком же завершающем расходе даёт 4 782. Стейкинг добавил 48 денежных единиц, но не устранил рыночное снижение. Обе оценки верны и нужны одновременно: первая описывает общую судьбу капитала, вторая — вклад дополнительного механизма. Нельзя выбирать только удобную из них. При ином расходе альтернативы разницу расходов необходимо включить в сравнение.
Когда отказаться и как проверить себя
Стейкинг не соответствует задаче, когда человеку не подходит сама монета, срок выхода не укладывается в обязательства или правила потерь остаются непонятными. Самостоятельная инфраструктура также не является пассивной для участника, который не готов обслуживать её. Пул уменьшает часть операционной работы, но добавляет зависимости от посреднической конструкции. Поэтому универсального победителя между самостоятельным и объединённым участием нет: меняется распределение контроля и обязанностей.
| Вопрос к варианту | Что должно быть записано | Причина остановить сравнение |
|---|---|---|
| Зачем держать актив | Самостоятельная причина владения монетой | Вся идея основана только на высокой награде |
| Кто управляет | Оператор и полномочия на вывод | Неясно, кто контролирует капитал |
| Как учитывается результат | Количество либо изменение требования на долю | Обеспечение посчитано дважды |
| Как выйти | Погашение и альтернативная рыночная продажа | Срок или дисконт не подходят задаче |
| Что уменьшает долю | Комиссии, нарушения и прочие основания | Нет понятного правила распределения потерь |
Упражнение 3. В предыдущем примере конечное количество после всех сетевых событий оказалось не 3,03, а 2,97 монеты. Цена и выходной расход остались прежними. Итог равен 2,97 × 1 600 − 18 = 4 734; общий результат — −1 266. Отставание от хранения составляет 48. Нельзя продолжать показывать начисленную награду 0,03 без учёта события, которое уменьшило конечную долю.
Модуль 4. Lending: доход поставщика капитала и риск доступности
Предоставить актив и взять заём — не одно решение
В кредитном протоколе один участник поставляет актив, другой использует заём. Для первого основной вопрос — условия его требования к резерву. Для второго добавляются задолженность, проценты и обеспечение. Если поставщик ничего не занимает и не использует вложенный механизм с долгом, нельзя автоматически приписывать ему личный риск ликвидации заёмщика. Но отсутствие собственного долга не отменяет риск самого рынка кредитования.
При совмещении ролей положение меняется. Депозит может обеспечивать ваш заём, а его вывод ограничиваться состоянием обязательств. Поэтому перед сравнением полезно выписать все активные действия: supply, collateral, borrow и дополнительные размещения. Если обнаружен хотя бы один собственный заём, это уже не простая доходная позиция поставщика. Логику условного порога отдельно раскрывает материал о ликвидации в DeFi.
Почему ставка изменяется
В распространённой модели доход связан со спросом на заёмный актив и условиями его использования. Когда доля занятых средств меняется, ставка для новых периодов тоже может изменяться. Это означает, что наблюдаемый сегодня темп не следует безусловно продлевать на весь будущий срок. Для сравнения нужны хотя бы базовый и неблагоприятный сценарии, а не одна линия постоянно растущего баланса.
Отдельно проверяют удержания протокола и программы стимулирования. Высокая ставка иногда сопровождается высокой загрузкой резерва, поэтому потенциально больший доход может соседствовать с меньшим немедленно доступным объёмом вывода. Это не математический парадокс: разные поля описывают разные свойства. Инвестору нужна не только цена предоставленного ресурса, но и возможность вернуть его к собственной дате.
Наличие требования не равно наличию свободного резерва
В условном резерве находится 1 000 000 единиц актива, из которых 800 000 выданы в заём. Простая балансовая иллюстрация оставляет 200 000 незанятыми. Вкладчик с требованием на 250 000 не должен по одному размеру своего баланса заключать, что вся сумма выйдет немедленно. Реальная процедура может иметь дополнительные ограничения, а доступный остаток изменяется одновременно с действиями других участников.
Даже если сейчас незанятой суммы достаточно, это лишь снимок состояния. Между просмотром интерфейса и исполнением могут пройти другие операции. Проверка небольшого вывода показывает работоспособность конкретного пути в конкретный момент, но не бронирует будущую ликвидность. В инвестиционном паспорте лучше указать три состояния: плановый выход, частичный выход и задержка. Они описывают доступность, не назначая автоматически размер окончательной потери.
Обеспечение заёмщиков уменьшает риск, но не доказывает его отсутствие
Избыточный залог создаёт запас между стоимостью обеспечения и долгом. Для его реализации нужны корректная оценка, работоспособность механизма и достаточная ликвидность при продаже. Быстрое движение цены или технический сбой могут ухудшить результат. Поэтому фраза «все займы обеспечены» не заменяет анализ того, чем обеспечены, как часто оцениваются и что происходит в стрессовой ситуации.
Не превращайте эту проверку в неподтверждённый прогноз дефолта. Задача инвестора — понять механизм покрытия убытков и свои зависимости, а не самостоятельно назначить точную вероятность происшествия. Если есть резервная защита, важно изучить её область, лимиты и исключения. Отсутствие публичного обещания компенсировать любой ущерб нельзя молча заменить предположением, что вся потеря будет возмещена.
Стейблкоин оставляет собственный слой риска
Предоставление стейблкоина уменьшает прямую зависимость от цены волатильной монеты, но не отменяет требования к самому активу. Важно различать нативный выпуск, межсетевое представление и производное требование. Они могут иметь разные способы погашения и разные зависимости. В расчёте нельзя без оговорки считать единицу любого токена с похожим тикером равной одному доллару во всех сценариях.
Если после начисления количество выросло с 10 000 до 10 150, а достижимая цена единицы снизилась до 0,96 доллара, стоимость равна 9 744 до расходов. Количество увеличилось, а долларовый результат стал отрицательным. Отдельный разбор отвязки стейблкоина нужен именно для этой границы: кредитная доходность и устойчивость расчётного актива не являются одним свойством.
Кредитование бывает не только в стейблкоинах
Если владелец исследует именно ETH, сопоставление стейкинга ETH и кредитования ETH может лучше изолировать добавленный механизм, чем сравнение с USDC. При одинаковом первоначальном количестве обе позиции сохраняют чувствительность к цене ETH. Разница проявляется в количестве после начислений, правилах потерь, возможности погашения и расходах. Это не устраняет ценовой риск, но уменьшает одну из причин несопоставимости в таблице.
Например, после одинакового начала один маршрут дал 2,020 ETH, другой — 2,015 ETH. Первая разница составляет 0,005 ETH, однако более дорогой выход или вынужденный дисконт способны изменить порядок вариантов. Сначала сравнивают доступные конечные количества на одну дату, затем переводят их в валюту цели. Если кредитный вариант включает собственный заём, а стейкинг — нет, сравнение снова требует отдельного слоя обязательств. Нельзя приписывать преимущество базового lending результату конструкции, которая фактически использовала дополнительное плечо.
Учёт доли и распределение средств между рынками
Результат кредитной позиции может отображаться ростом баланса токена требования либо изменением его обменного коэффициента. Для собственной ведомости выберите один способ восстановления суммы базового актива. Поступления отдельной награды добавляйте только тогда, когда они не включены в ту же оценку. Получение нового представления позиции не является само по себе второй инвестицией сверх первоначального капитала.
Разделение средств между двумя интерфейсами полезно лишь после проверки фактических рынков. Если оба маршрута используют один резерв, один стейблкоин или один набор обеспечения, существенная общая зависимость остаётся. Возможны и дополнительные слои: управляющее хранилище перераспределяет капитал между рынками по своим правилам. Тогда анализируется не только кредитование, но и полномочия управляющего механизма, его комиссии и возможность вернуть underlying.
Пример сравнения и третье состояние результата
Предположим, 6 000 единиц расчётного токена за выбранный период превращаются в требование на 6 090. При нормальном погашении и расходе 12 доступно 6 078, то есть добавка составляет 78. Если к обязательной дате можно погасить только 40% требования, поступление до расхода равно 2 436, а после него — 2 424. Оставшиеся 3 654 продолжают учитываться отдельно как требование, а не как уже доступные деньги.
Такой сценарий не утверждает, что 60% капитала потеряны. Он показывает несоответствие продукта сроку использования денег. Если пользователь обязан получить минимум 5 000 к этому дню, позиция не выполняет задачу даже при положительной расчётной доходности. Именно поэтому кредитование нельзя оценить одной парой «ставка и надёжность»: необходима третья координата — доступность в определённый срок.
| Слой проверки | Что сравнивать | Неверный вывод |
|---|---|---|
| Собственная позиция | Чистый поставщик либо поставщик с займом | У всех вкладчиков одинаковый личный риск ликвидации |
| Актив | Цена, выпуск, сеть и возможность погашения | Стейблкоин всегда равен единице валюты |
| Резерв | Требование и доступная незанятая сумма | Баланс гарантирует немедленный полный вывод |
| Обеспечение | Правила оценки и реализации | Избыточный залог исключает все убытки |
| Надстройка | Управление, дополнительные права и комиссии | Новый интерфейс означает независимый риск |
Упражнение 4. У требования из предыдущего примера дополнительно начислено 40 доступных бонусных токенов по цене 0,30, а получение и продажа стоят 3 единицы. При частичном выводе доступная сумма составит 2 424 + 12 − 3 = 2 433. Непогашенное требование 3 654 показывается отдельно. Даже наличие бонуса не устраняет недостаток доступных средств относительно обязательных 5 000.
Модуль 5. Предоставление ликвидности: комиссия в обмен на изменение состава позиции
Поставщик ликвидности не просто хранит две монеты
В обменном пуле активы участвуют в сделках других пользователей. Поэтому первоначальное соотношение количеств может измениться. Инвестор получает не обещание вернуть те же две суммы плюс процент, а долю с составом, определяемым механизмом пула. Это принципиальное отличие от хранения исходной корзины. Сравнивать нужно одновременно комиссионные поступления и стоимость активов, которые реально останутся при выходе.
В разговоре слово liquidity также встречается у кредитных резервов. В этой статье под предоставлением ликвидности понимается участие в механизме обмена, тогда как lending вынесен отдельно. Общее слово не делает операции одинаковыми. Перед внесением полезно пройти разбор устройства пула ликвидности и установить, что именно обслуживает ваш капитал: обмены, займы или их комбинацию.
Две базы сравнения для одного результата
Первая база — стоимость всей позиции на старте. Она отвечает, увеличился или уменьшился капитал в выбранной валюте. Вторая — стоимость первоначальной корзины при простом хранении. Она показывает, что добавили изменение состава, комиссии и расходы. Положительная разница со второй базой не исключает убытка относительно первой. И наоборот: позиция может вырасти в деньгах, но отстать от хранения исходных монет.
Термин impermanent loss обычно относится к отставанию от выбранного сценария хранения в определённой модели, а не к отдельному списанию из кошелька. Если стоимость доли уже рассчитана по её конечным резервам, нельзя затем повторно вычесть из неё тот же модельный эффект. Подробная методика расчёта непостоянных потерь помогает не перепутать сравнительный показатель с денежным расходом.
Простой расчёт для полнодиапазонного пула
Возьмём учебную модель двух активов с постоянным произведением резервов, без включённых в резервы комиссий, дополнительных внесений и изменения вашей доли. Начальная стоимость равна 6 000: половина в монете A по цене 2 000, половина в расчётном токене с неизменной ценой. Позиции соответствуют 1,5 A и 3 000 расчётных единиц. Произведение количеств равно 4 500.
При снижении цены A до 1 280 конечное количество A в модели равно квадратному корню из 4 500 / 1 280, то есть 1,875. Второй актив составляет 2 400. Общая стоимость получается 4 800. Исходная корзина при хранении стоила бы 1,5 × 1 280 + 3 000 = 4 920. Отставание составляет 120, или около 2,439% стоимости корзины. Это вывод из конкретной модели, не универсальная формула любого пула.
Комиссии могут компенсировать отставание, но не весь рыночный убыток
Пусть в предыдущем сценарии отдельно накоплены комиссии стоимостью 180, а завершение обеих альтернатив требует одинакового расхода 30. Пул даст 4 800 + 180 − 30 = 4 950. Хранение даст 4 920 − 30 = 4 890. Преимущество пула равно 60, но его собственный результат от первоначальных 6 000 остаётся отрицательным: −1 050. Называть такую позицию прибыльной только по собранным комиссиям неверно.
В реальном учёте нельзя автоматически добавлять комиссии поверх уже включающей их стоимости доли. Учебный пример намеренно держит комиссионный доход отдельно от базовых резервов. При работе с фактическими данными следует проверить, где находится доход: внутри резервов, в увеличении требования или в отдельной накопленной сумме. Аналогично расходы на продажу могут быть уже отражены в фактически полученном количестве.
Концентрированный диапазон добавляет задачу обслуживания
У позиции с ограниченным ценовым диапазоном доля участвующего капитала зависит от того, где торгуется пара. При выходе цены за диапазон состав способен стать односторонним, а обычные обменные комиссии для этой позиции перестают накапливаться, пока она не вернётся в рабочую область. При этом отсутствие новых комиссий не означает отсутствия ценового риска у оставшегося актива. Дополнительные программы наград могут иметь собственные правила и учитываются отдельно.
Для инвестора это означает необходимость решить, кто выбирает диапазон и когда его меняет. Узкая область не является бесплатным способом увеличить доходность. Её изменение может потребовать обмена, расходов сети и принятия уже возникшего результата. Если обслуживанием занимается автоматический управляющий контракт, добавляются его алгоритм, разрешения и комиссии. Сложность не исчезает: она передаётся другому исполнителю вместе с частью контроля.
Пара похожих активов не равна отсутствию риска
Два стейблкоина могут иметь разные эмитенты, правила погашения и технические ограничения. Нативный актив и его производное требование могут различаться по сроку выхода и устойчивости цены. При ухудшении одного компонента механизм обмена способен увеличить его долю в вашей позиции. Поэтому выражение «почти одинаковая цена» не заменяет анализа того, какой актив вы готовы получить в большем количестве при стрессе.
Задайте прямой вопрос: согласны ли вы владеть преимущественно каждым из компонентов по отдельности? Отрицательный ответ делает важными диапазон, ограничение размера и правила выхода, но не создаёт гарантированной защиты. Даже у широкой позиции количество изменяется в соответствии с механизмом. Нужно проверять не только обычные небольшие колебания, но и ситуацию, когда один актив перестаёт выполнять ожидаемую функцию.
Объём, доход и доступное исполнение
Большой оборот за прошлый период не гарантирует ни будущих комиссий, ни хорошего выхода вашей суммы. Важны активная доля, распределение сделок по ценовым диапазонам, удержания и расходы. Если все участники одновременно добавляют капитал, доля конкретного поставщика в будущих комиссиях может уменьшиться. Показатель, рассчитанный на вчерашний состав, не обязательно описывает завтрашнюю позицию.
Выход включает минимум два вопроса: что можно получить при изъятии доли и во что обойдётся перевод этих активов в нужную валюту. На втором этапе полезно оценивать влияние размера операции на цену. Иногда проблема не в извлечении токенов из контракта, а в их последующей продаже. Такую стоимость нужно учитывать в общем сравнении, а не считать завершением только нажатие Withdraw.
Кому подходит механика и пятое упражнение
Пул имеет смысл исследовать, когда понятны оба актива, допустимо изменение их количества и есть ресурсы на выбранный режим обслуживания. Если задача состоит в сохранении определённого числа монет без ребалансировки, предоставление ликвидности может ей противоречить. Инвестор фактически обменивает часть желаемого профиля владения на возможность получать комиссии. Это осознанный выбор, а не бесплатная надбавка к обычному хранению.
| Элемент результата LP | Что он объясняет | Контроль |
|---|---|---|
| Конечные количества | Какая корзина осталась после обменов | Не подставлять первоначальные количества |
| Стоимость доли | Оценка корзины по выбранным ценам | Проверить включение комиссий |
| Сравнение с хранением | Эффект ребалансировки относительно исходной корзины | Не вычитать отставание повторно |
| Доступная награда | Отдельные бонусы, если они не включены в долю | Проверить получение и цену продажи |
| Завершение | Изъятие и перевод результата в валюту цели | Посчитать оба этапа и расходы |
Упражнение 5. В рассмотренном пуле комиссии составили не 180, а 80. Остальные параметры неизменны. Итог пула равен 4 850, хранения — 4 890. Пул отстаёт на 40. Нельзя исправить сравнение, показав только положительные 80 комиссионного дохода. Обе альтернативы уже включают одинаковый завершающий расход, а первоначальная стоимость остаётся общей базой для оценки полного изменения капитала.
Модуль 6. Единый допуск: риск, срок выхода и реальные трудозатраты
Не объединяйте все свойства в один балл надёжности
Стейкинг, кредитование и пул можно сравнивать по общей анкете, но нельзя обоснованно объявить, что десять условных баллов компенсируют неизвестный способ вывода. Есть требования допуска и есть параметры сравнения. Первые исключают вариант: непонятный актив, несовместимый срок, неприемлемые полномочия. Вторые помогают выбирать между оставшимися: расходы, трудозатраты, доступный результат при заданных допущениях.
Такой порядок особенно полезен при очень высокой рекламной ставке. Вместо спора о том, достаточно ли премии за риск, сначала проверяется, удаётся ли вообще описать риск. Неизвестное нельзя надёжно перевести в произвольный процент и вычесть из доходности. Число после такого вычитания будет выглядеть объективным, хотя его ключевая часть основана только на личной догадке.
Четыре отдельных состояния капитала
Первое — расчётная стоимость по выбранным ценам. Второе — сумма, которую можно получить при погашении требования по правилам продукта. Третье — достижимый результат рыночной продажи сегодня. Четвёртое — уже полученные и доступные средства в нужной валюте. В спокойной ситуации эти оценки могут быть близки; при стрессе различие становится главным.
Для каждого варианта укажите, какое состояние показано в таблице. Если депозит в lending оценивается по полному требованию, а ликвидный стейкинг — по немедленной продаже с дисконтом, сравнение изначально асимметрично. Нужно либо привести оба к доступному результату, либо явно показать разные способы выхода. Хорошая таблица допускает пустую ячейку «нет подтверждённой оценки», вместо того чтобы выдавать несопоставимые цифры за рейтинг.
Общий механизм отказа важнее числа приложений
Допустим, часть капитала находится в кредитном рынке с LST в залоге заёмщиков, другая — в пуле этого LST с ETH, третья — непосредственно в том же LST. Разные интерфейсы не устраняют общую зависимость от базового требования. Ухудшение его качества может одновременно повлиять на стоимость доли, обеспечение заёмщиков и ликвидность продажи. Точный размер последствий зависит от конструкции, но саму зависимость следует отмечать до распределения.
Постройте простую карту: сеть, базовый актив, эмитент расчётного токена, источник цены, мост, протокол и управляющие полномочия. Не каждый общий элемент означает одинаковую степень риска, но каждый требует объяснения. Сумму подверженных позиций считают по уникальным вложениям, а не складывают несколько раз один капитал только потому, что он одновременно имеет несколько меток риска.
Стоимость возможного ущерба и предел позиции
Вместо выдуманной точной вероятности можно исследовать сценарий: сколько потеряется, если определённая доля вложенного капитала окажется недоступной или обесценится? Например, позиция 3 000 при заданном сокращении стоимости на 25% даёт сценарный ущерб 750. При внутреннем допустимом сценарном ущербе 500 такая позиция не проходит конкретную проверку. Но это не означает, что уменьшение до 2 000 гарантирует максимальную потерю 500.
Параллельно нужна граница полной потери и ограничение общего объёма связанных позиций. Если невозможно принять утрату всей суммы определённого контракта, частный стресс на 25% не должен успокаивать. Методические ограничения полезно связывать с общей системой бюджета риска, не перенося автоматически торговые проценты и стопы на позиции, которые нельзя мгновенно закрыть.
Блокировка и потеря требуют разных решений
Задержка выхода может быть тяжёлой для инвестора с обязательным платежом, даже если стоимость требования сохраняется. Утрата части обеспечения — другая проблема: доступ может восстановиться, но возвращённая сумма окажется меньше. Поэтому в стрессовой матрице эти события находятся в разных строках. Упрощённое обозначение «риски вывода» скрывает слишком много различных исходов.
Для задержки заранее планируют независимый резерв и срок отказа от новых размещений. Для возможного обесценения — объём под риском и приемлемый ущерб. Для сбоя доступа — проверенный способ восстановления контроля. Эти меры не взаимозаменяемы: запас времени не компенсирует украденный актив, а аппаратная защита ключей не создаёт ликвидность в пустом кредитном резерве.
Автоматизация тоже является контрагентом процесса
Автоматический управляющий механизм может экономить время на сборе наград, обменах и перестановке диапазона. Однако нужно понимать, что ему разрешено делать и когда он выполняет действия. Дополнительная комиссия может быть оправданной платой за обслуживание, но её нельзя оценивать отдельно от новых полномочий и вложенных зависимостей. Обещание оптимизации не даёт автоматического преимущества перед простой позицией.
Оцените трудозатраты в реальных действиях: просмотр уведомлений, контроль изменения параметров, получение отчётов и плановый выход. Если разница ожидаемого результата за месяц составляет 15 денежных единиц, а обслуживание требует нескольких сложных операций, сравнение должно это показывать. Время можно учитывать качественно, не назначая ему универсальный тариф. Главное — не называть активную техническую работу полностью пассивной.
Матрица допуска и шестое упражнение
Каждый вариант получает три независимых решения: допустим ли актив, допустима ли конструкция и выполняется ли требование к доступности. Только после этого сравнивают модельный результат. Допустим, стейкинг подходит владельцу монет по горизонту, lending соответствует валюте расходов, а пул требует неподходящего обслуживания. Тогда исключение пула не означает, что он хуже для всех; он не подходит конкретному паспорту задачи.
| Проверка | Стейкинг | Lending | Обменный пул |
|---|---|---|---|
| Главная исходная экспозиция | Монета сети и способ участия | Предоставленный актив и кредитный рынок | Корзина и правило изменения количеств |
| Завершение | Выход из участия или продажа требования | Погашение доступного требования | Изъятие доли и нужные обмены |
| Особое условие | Оператор и правила распределения потерь | Резерв и устойчивость обеспечения | Диапазон, активная доля и расходы |
| Трудозатраты | Зависят от самостоятельного либо делегированного участия | Контроль рынка и статуса собственного займа | Контроль состава и возможная работа с диапазоном |
Упражнение 6. Внутреннее правило допускает не более 40% капитала 12 000 в общей группе зависимости. В ней уже 2 600 через кредитный рынок и 1 400 через пул; планируется ещё 1 000 через отдельное приложение. Лимит группы равен 4 800, после добавления получится 5 000. Новое приложение не создаёт независимость; запас по этому единственному ограничению равен 800. Остальные проверки могут разрешить ещё меньшую сумму или полностью исключить добавление.
Модуль 7. Проверка перед внесением и правила обслуживания
Подтвердите маршрут от кошелька до конечного требования
Перед первой операцией восстановите весь путь: сеть, исходный актив, контракт внесения, получаемое подтверждение и способ выхода. Один и тот же тикер в разных сетях может обозначать разные представления. Для доходной позиции это особенно важно: дополнительный переход через мост создаёт зависимость, которой нет в простой формуле начисления. Если маршрут меняется, прежнее исследование нельзя автоматически считать действительным.
Адрес и назначение контракта проверяют до разрешения на расходование токенов. Полезно использовать отдельную проверку смарт-контракта и управляющих полномочий. Просмотр кода или отчёта аудита не даёт абсолютной гарантии, но помогает установить, какой объект исследуется. Аудит старой версии не следует молча распространять на обновлённую конструкцию с новыми функциями.
Разрешение не является внесением, а внесение не завершает проверку
В некоторых маршрутах сначала разрешается расходование токена, а затем выполняется отдельное размещение. Это два разных события. Разрешение может остаться действующим после завершения позиции. Поэтому журнал должен включать не только депозит и вывод, но и выданные полномочия. Их объём и адрес получателя имеют собственное значение, не зависящее от ожидаемой процентной ставки.
Подробная механика разрешений токенов в кошельке нужна для того, чтобы понимать подписываемое действие. Отключение сайта от интерфейса кошелька не следует считать автоматической отменой разрешения в блокчейне. Одновременно отзыв разрешения сам по себе не извлекает уже внесённые активы. Для прекращения экономической позиции нужен предусмотренный ею путь завершения.
Пробная операция проверяет процесс, а не весь риск
Небольшое внесение с последующим выходом позволяет проверить сеть, доступ к приложению, понимание формы доли и реальные категории расходов. Это полезная операционная проверка, особенно когда инструкция и интерфейс расходятся. Однако она не доказывает отсутствие уязвимости и не гарантирует, что крупный вывод позже пройдёт по той же цене и с тем же ожиданием.
Сохраняйте размер теста и условия. Если тест был сделан на сумму 50, а планируемое размещение составляет 20 000, сравните влияние фиксированных комиссий и глубину продажи результата. Не масштабируйте успешный маленький тест без изучения лимитов. Проверенный процесс и допустимый объём — разные выводы, поэтому в паспорте они должны иметь отдельные отметки.
Собственные ключи защищают доступ, но не исправляют экономику
Хранение токена требования на собственном адресе позволяет самостоятельно контролировать подписи. Но активы, лежащие в основании требования, по-прежнему могут зависеть от протокола, операторов и правил погашения. Аппаратное устройство не устраняет ошибку контракта, а резервная копия ключей не отменяет штраф или потери пула. Полезно разделять защиту доступа и защиту стоимости, чтобы не переоценивать одну хорошую меру.
При организации хранения ориентируйтесь на разделение кошельков по задачам. Для чтения публичных параметров доходной стратегии не нужны seed-фраза, частный ключ или перевод «для подтверждения личности». Не следует подключать основной запас капитала к непроверенному маршруту только ради просмотра процента. Исследование продукта должно предшествовать необратимому действию, а не оплачиваться раскрытием доступа.
Задайте события пересмотра, а не круглосуточную тревогу
Пассивную позицию легче обслуживать по заранее выбранным событиям. Например: изменение правил вывода, появление собственного займа, смена версии контракта, ухудшение доступного резерва, окончание программы наград или выход LP из рабочего диапазона. Эти события требуют повторного решения; небольшое обычное изменение процента может требовать только записи в журнале. Такой подход помогает отличать важное изменение от информационного шума.
Для каждого события определите действие: остановить новые внесения, уточнить данные, пересчитать результат или начать выход. Это не универсальная инструкция немедленно продавать при любом сообщении. Событие сначала проверяют по его фактическому влиянию на вашу позицию. Если решение требует непрерывного наблюдения, а вы готовы проверять приложение только раз в неделю, стратегия расходится с первоначальной целью пассивного обслуживания.
Порядок завершения проверяют до начала
У сложной конструкции порядок действий имеет значение. Сначала может потребоваться снять долю с дополнительной программы, затем погасить основной токен требования и только после этого обменять активы. Если есть собственный долг, вывод обеспечения может зависеть от его погашения. Ошибка последовательности способна оставить часть позиции открытой, даже когда интерфейс уже показывает успешную отдельную операцию.
Напишите план закрытия обычными словами: что возвращается на каждом шаге, в какой сети, какие комиссии нужны и когда результат доступен. Затем проверьте итоговые остатки: активы, требования, бонусы, долги и разрешения. Закрытая доходная вкладка не является доказательством нулевых обязательств. Особенно важно не забыть маленькие начисления или незавершённую заявку, когда основной объём уже выведен.
Документирование и налоговая граница
Для собственного учёта сохраняют количества, время, идентификаторы операций, расходы и способ оценки. Начисление награды, её получение, обмен и вывод в другую валюту не следует автоматически считать одним событием. Даже без немедленной продажи журнал нужен, чтобы восстановить, откуда взялись конечные монеты и какая часть изменения связана с рынком. Такой журнал улучшает инвестиционную проверку независимо от дальнейшей формы отчётности.
Юридическая квалификация зависит от обстоятельств и применимых правил; финансовая модель этой статьи не устанавливает момент налогообложения. В расчётных таблицах результат показан до индивидуальных налогов. Это нужно отметить, а не молча назвать число «чистыми деньгами на любые расходы». При неизвестных налоговых последствиях сохраняются исходные данные и формулируется отдельный вопрос специалисту, без догадки по одному названию staking или lending.
Седьмое упражнение: сколько стоит переход
| Этап | Что сохранить | Что не следует считать подтверждённым |
|---|---|---|
| Исследование | Актив, версия, условия и дата проверки | Будущую неизменность параметров |
| Разрешение | Контракт и допустимый объём | Фактическое внесение средств |
| Размещение | Количество, долю и расходы | Немедленный будущий вывод |
| Обслуживание | Изменения правил и фактические начисления | Сохранение первоначального процента |
| Завершение | Полученные активы и остаточные обязательства | Отсутствие долгов по закрытой вкладке |
Упражнение 7. Перенос 2 000 в другой продукт обещает дополнительные четыре процентных пункта годового простого начисления на оставшиеся 90 дней. Условные суммарные расходы перехода и последующего выхода равны 24. Прирост начисления составляет 2 000 × 0,04 × 90 / 365 ≈ 19,73, что меньше расходов. Даже без оценки новых рисков переход ухудшает модельный итог примерно на 4,27. Порог суммы в этих допущениях — около 2 433,33; он не является универсальным минимальным депозитом.
Этот пример показывает, зачем считать полный цикл. Более высокая ставка может быть реальной, но недостаточной для компенсации фиксированных издержек на вашем размере и сроке. Если же прогнозный прирост превосходит расходы, вопрос о рисках всё равно остаётся открытым. Арифметическое преимущество необходимо для некоторых решений, но не делает неизвестный контракт приемлемым.
Модуль 8. Как принять решение без рейтинга «лучших процентов»
Соберите три сопоставимые карточки
Каждая карточка должна описывать конкретный вариант, а не весь класс staking, lending или liquidity. Укажите получаемое право, фактический актив, дату, расходы, источник основной выплаты, дополнительные награды и действия для выхода. Затем добавьте условия, которые ещё не подтверждены. Пустота в карточке является полезной информацией: она показывает, какой вывод пока нельзя сделать.
Универсальный список из трёх процентных ставок пропускает главное — разные исходные экспозиции. При переходе из стейблкоина в стейкинг покупается волатильная монета. При входе в пул часть капитала становится второй монетой и подчиняется правилу изменения состава. Если изначально эти изменения не нужны инвестору, дополнительные начисления должны рассматриваться вместе с ценой такого отклонения от цели.
Согласуйте период и работу начисления
Для сравнения выбирается одна конечная дата. Но период, за который капитал реально получает доход, может быть короче: активация, ожидание и завершение занимают время. Если продукт начинает работать после заявки не сразу, начислять доход на весь календарный период некорректно. Аналогично нельзя предполагать, что вознаграждение продолжает накапливаться на прежних условиях после начала выхода.
Базовую арифметику ставок можно повторить в материале про APR и APY. В практической карточке важнее не красота формулы, а соответствие реальной последовательности. Для меняющейся ставки используйте согласованный сценарий или фактические интервалы. Одна сегодняшняя величина, распространённая на будущее, должна быть подписана как допущение, а не как известный результат.
Разложите результат на причины
Разница между конечной оценкой и начальным бюджетом может включать переоценку активов, базовую награду, дополнительный токен, изменение состава, комиссии и остаточную стоимость требований. Нельзя все эти изменения назвать процентным доходом. Если продукт вырос вместе с базовой монетой, нужно показать, какую часть роста получила бы простая позиция хранения. Если продукт снизился меньше рынка, это тоже не превращает отрицательный результат в денежную прибыль.
Отдельно исключите внешние пополнения и учтите промежуточные изъятия. Для простого периода без сложного календаря модельный результат равен конечной оценке плюс внешние выплаты минус внесённые средства. При потоках в разные даты процентная доходность требует собственного метода. Здесь достаточно сохранить денежный журнал, не выдавая простое отношение к первому депозиту за универсальную годовую доходность.
Сравните доступность всей суммы, а не только комиссии выхода
Для варианта с очередью укажите ожидаемую доступную сумму к дате и непогашенное требование отдельно. Для продажи токена требования используйте достижимую цену на исследуемый размер. Для пула учитывайте изъятие обоих активов и нужную конвертацию. При недостатке данных не заменяйте рыночную цену внутренней оценкой интерфейса только потому, что она выглядит удобнее.
Нужные понятия разбирает руководство по ликвидности криптовалюты. Для инвестиционного решения полезнее вопрос «какая часть капитала доступна к обязательному сроку», чем абстрактное «ликвидный ли продукт». Ответ зависит и от размера, и от валюты, и от состояния рынка. Возможность продать небольшой токеновый остаток не описывает выход всего портфеля.
Два неблагоприятных сценария обязательны для сравнения
Первый сценарий ухудшает экономику: цена исходного актива снижается, дополнительная награда исчезает или комиссии оказываются меньше ожидаемых. Второй ухудшает доступность: вывод задерживается, продажа требования требует дисконта либо деньги возвращаются не к нужной дате. Эти сценарии не должны быть названы равновероятными. Они проверяют разные условия пригодности и не образуют прогноз только благодаря наличию чисел.
Дополнительно исследуйте совместное событие. Например, снижение цены LST одновременно ухудшает ликвидность его продажи и обеспечение связанных кредитных позиций. Простое сложение трёх независимых «средних рисков» здесь неприменимо. Если же события не влияют на вашу конкретную конструкцию, не включайте их ради длинного пугающего списка. Карта зависимостей должна быть предметной, а не максимальной по количеству терминов.
Когда инвестиции с пассивным доходом не подходят
Откажитесь от конкретного варианта, если требуется занимать деньги для выполнения минимального депозита, продажа основного актива не соответствует цели, доступ к средствам нужен раньше возможного выхода или нет времени на обязательное обслуживание. Аналогично недопустимо заменять необходимый денежный резерв ожидаемой наградой. Решение не размещать капитал должно оставаться полноценной альтернативой на всём протяжении сравнения.
Не пытайтесь компенсировать неизвестную экономику добавлением ещё одного слоя. Заём под ликвидный стейкинг, вложение заёмных средств и дополнительная блокировка доли могут повысить видимую ставку, но меняют предмет исследования. Возникает многослойная стратегия с отдельными обязательствами. Её нельзя оценить карточкой простого стейкинга. Для базового выбора сначала достаточно понять три механизма без собственного плеча.
Зафиксируйте решение и условия его отмены
Итоговая запись может быть короткой: «вариант исследован, размер ограничен, резерв остаётся отдельно, обязательный срок допускает указанную процедуру, при изменении определённого параметра новые внесения прекращаются». Эта запись не должна предсказывать цену. Её задача — дать возможность через месяц проверить, соответствует ли фактическая позиция первоначальному решению, и не придумать новые оправдания только из-за уже внесённых денег.
Для проверки наблюдаемых данных полезно понимать ограничения ончейн-анализа: публичные балансы помогают восстановить операции, но не раскрывают все мотивы участников и не доказывают будущую платёжеспособность. Сохраняйте дату и объём проверки. Чем больше отдельный вывод зависит от интерпретации, тем важнее рядом оставить фактическое наблюдение, из которого он получен.
| Шаг решения | Результат | Основание остановиться |
|---|---|---|
| Проверка цели | Актив, валюта и срок согласованы | Стратегия создаёт ненужную экспозицию |
| Проверка конструкции | Требование и полномочия понятны | Неизвестно, как вернуть капитал |
| Расчёт | Единый период, расходы и альтернативы | Доходность нельзя воспроизвести |
| Сценарии | Экономика и доступность рассмотрены раздельно | Обязательная задача не выполняется при допустимом стрессе |
| Обслуживание | Размер, события пересмотра и выход записаны | Необходимое участие превышает возможности владельца |
Упражнение 8. Стратегия началась с 5 000. Позже владелец добавил 1 000, вывел 200 для собственных расходов, а на контрольную дату оставшаяся позиция оценивается в 5 900. Денежный результат равен 5 900 + 200 − 5 000 − 1 000 = 100. Это ещё не годовая доходность и не вся сумма, доступная немедленно. Для второго вопроса нужна процедура выхода, для первого — даты потоков и выбранный метод расчёта.
Итоговый практикум. Один бюджет, три механизма и три разных профиля риска
Общие условия: альтернативы, а не одновременный портфель
Условный инвестор располагает 12 000 USDC и исследует период 90 дней. Резерв 2 000 остаётся отдельно и не приносит доход. На активную часть выделяется 10 000; входные расходы каждого рассматриваемого маршрута равны 20, поэтому непосредственно в механизм поступает стоимость 9 980. Все три решения являются альтернативами: нельзя складывать их конечные суммы, будто один бюджет был одновременно вложен три раза.
В основном сценарии один USDC на дату оценки принимается равным одному доллару, а вывод всех базовых требований завершается к контрольной дате. Это явные допущения задачи, не характеристика любого реального продукта. Цена ETH на входе равна 2 000, на выходе — 1 620. Собственных займов, ликвидаций, штрафов и технических потерь в основной ветви нет. Их отсутствие позволяет сначала увидеть различие экономических механизмов, после чего отдельно проверить ограничения.
Расчёт не выбирает победителя для неизвестного пользователя. Стейкинг создаёт почти полную экспозицию активной части к ETH, lending сохраняет требование в USDC, а пул соединяет два актива и меняет количества. Поэтому наблюдаемые итоги объясняются не только начислениями. Чтобы оценить качество выбора, нужно вернуть их к паспорту задачи: какую валюту требовалось сохранить, какой риск был допустим и насколько важен точный срок.
Вариант А: стейкинг с увеличением количества ETH
После входных расходов стоимость 9 980 переводится в 4,99 ETH по цене 2 000. За период конечное количество увеличивается на 1% после комиссии оператора, но до завершающего расхода. Получается 4,99 × 1,01 = 5,0399 ETH. В задаче эти монеты уже доступны для продажи к контрольной дате, поэтому очередь и дисконт ликвидного токена не подмешиваются в основную ветвь.
При цене 1 620 стоимость рабочего остатка равна 5,0399 × 1 620 = 8 164,638. После завершающих расходов 22 остаётся 8 142,638 USDC. С резервом 2 000 полная оценка составляет 10 142,638. От исходного бюджета 12 000 результат равен −1 857,362. Начисление оказалось положительным в ETH, но не компенсировало снижение их денежной стоимости.
Теперь сравним механизм с простым хранением тех же 4,99 ETH после одинакового входа. При таком же выходном расходе конечная общая оценка равна 4,99 × 1 620 − 22 + 2 000 = 10 061,8. Стейкинг добавил 80,838 USDC относительно этой альтернативы. Здесь нельзя объявить механизм причиной всего убытка, но и нельзя назвать инвестирование прибыльным только потому, что эта сравнительная добавка положительна.
Можно найти и точку денежной безубыточности основной ветви: конечная цена ETH должна удовлетворять равенству 5,0399 × цена − 22 + 2 000 = 12 000. Получается около 1 988,5315 USDC за ETH. Это проверка заданного количества и расходов, не прогноз цены. Дополнительный штраф, иной срок начисления или задержка выхода изменят исходные параметры и потребуют нового расчёта.
Вариант Б: кредитование USDC без собственного займа
В кредитном варианте 9 980 USDC за весь период превращаются в базовое требование на 10 129,7 USDC: рост составляет 1,5% за 90 дней в этой учебной модели. Это не годовая ставка и не перенос текущего процента конкретного протокола. На момент выхода резерв позволяет погасить требование полностью. Собственного долга у инвестора нет, поэтому из результата не вычитается выдуманная сумма займа.
Дополнительно начислены 80 бонусных токенов. К контрольной дате доступны 60, условная цена продажи — 0,40 USDC, расходы получения и продажи — 2 USDC. Доступная чистая добавка равна 22. Оставшиеся 20 токенов не включаются в доступные средства. Их условия раскрываются отдельно по логике вестинга и ограничений передачи токенов; неподтверждённую будущую цену здесь не назначаем.
Погашение базового требования стоит 16 USDC. Итог кредитного маршрута равен 10 129,7 − 16 + 22 + 2 000 = 12 135,7. Прирост к исходному капиталу составляет 135,7. Без бонусных токенов при тех же базовых условиях получилось бы 12 113,7. Два расчёта показывают, какая часть результата зависит от отдельной программы: 22 единицы, а не весь доход кредитования.
При этом предположение о цене USDC существенно. Если уже рассчитанный конечный остаток 12 135,7 USDC оценить по 0,97 доллара, включая резерв в том же активе, получится 11 771,629 доллара. По сравнению с исходной долларовой оценкой 12 000 результат станет −228,371. Этот отдельный сценарий не меняет количество токенов, но меняет их пригодность для долларовой цели. Нельзя считать резерв независимым от актива, в котором он хранится.
Вариант В: полнодиапазонный обменный пул
В пуле рабочая сумма 9 980 делится по стоимости пополам: 2,495 ETH и 4 990 USDC. Используется модель постоянного произведения резервов без изменения доли и без комиссий внутри резервов. Снижение цены ETH с 2 000 до 1 620 даёт отношение 0,81, а его квадратный корень равен 0,9. Конечная базовая стоимость доли поэтому составляет 9 980 × 0,9 = 8 982 USDC.
Количества также можно восстановить: ETH становится 2,495 / 0,9, то есть примерно 2,772222, а USDC — 4 990 × 0,9 = 4 491. При конечной цене обе части стоят по 4 491. Рост количества ETH не является staking reward: он возник из изменения состава пула. Поставщик получил больше подешевевшего актива и меньше расчётного токена, а не бесплатные новые ETH сверх стоимости позиции.
Отдельно за весь путь заданы заработанные обменные комиссии 260 USDC, уже приведённые к этой валюте и не включённые в 8 982. Завершающие расходы составляют 30. Полный итог равен 8 982 + 260 − 30 + 2 000 = 11 212. От начального бюджета это −788. Комиссии и состояние резервов заданы независимо для учебного разложения; задача не обещает такой комиссионный доход при любом ценовом пути.
Хранение исходной корзины при том же выходном расходе дало бы 2,495 × 1 620 + 4 990 − 30 + 2 000 = 11 001,9. Пул обогнал её на 210,1. До комиссий его базовая доля отставала от корзины на 49,9; комиссии 260 перекрыли эту разницу. Порог комиссионного дохода для равенства с выбранным хранением равен 49,9 при одинаковых расходах. Это всё ещё не порог прибыли относительно начальных 12 000.
Сводка и правильный вопрос к результату
| Учебный вариант | Итог с резервом, USDC | Изменение от 12 000 | Что объясняет результат |
|---|---|---|---|
| А: стейкинг | 10 142,638 | −1 857,362 | Почти полная экспозиция к ETH, награда и расходы |
| Б: lending | 12 135,700 | +135,700 | Базовое начисление в USDC и доступный бонус |
| В: обменный пул | 11 212,000 | −788,000 | Смешанная корзина, ребалансировка и комиссии |
В заданном снижении ETH кредитный вариант имеет лучший денежный итог. Но таблица не доказывает, что lending всегда безопаснее стейкинга или LP. В ней не моделировались убыток обеспечения заёмщиков, ошибка кода и невозможность вывода. Аналогично для стейкинга отсутствовал штраф, а для пула — прекращение работы или нарушение прав на активы. Обозначенные условия ограничивают вывод; их нельзя забыть сразу после получения красивой сводки.
Сравните результаты с разными исходными задачами. Человеку, который осознанно сохраняет ETH, важно увеличение монет относительно хранения. Для обязательного расхода в USDC главным становится доступный остаток к дате. Для инвестора, готового держать смешанную корзину, существенны изменение состава и результат LP относительно такой корзины. Три разных вопроса не обязаны иметь один и тот же ответ.
Проверка срока: прибыль есть, нужных денег нет
Изменим только доступность кредитного варианта. К дню 90 можно погасить 40% базового требования; остальные условия, доступный бонус 22 и разовый расход выхода 16 сохраняются. Доступно 10 129,7 × 0,40 − 16 + 22 + 2 000 = 6 057,88 USDC. Непогашенное требование составляет 6 077,82. Вместе они совпадают с прежней общей оценкой 12 135,7, но это уже не одна немедленно доступная сумма.
Если обязательная задача требует 8 000 USDC к этому дню, доступного результата недостаточно на 1 942,12. Из этого не следует, что остальное требование потеряно, но инвестиционное условие не выполнено. Именно такую проверку пропускает сравнение по одному проценту: номинальная доходность может быть положительной, а способность финансировать расход — недостаточной. Резерв 2 000 в примере уменьшает дефицит, но не устраняет его полностью.
Как оформить окончательное решение
Итоговая карточка должна содержать выбранную базу сравнения, конкретный сценарий, ограничение размера и критерии прекращения участия. Вместо «самый высокий доход» запишите, какая задача выполняется при каких условиях. Для существенной неизвестной оставьте вопрос открытым. Это полезнее, чем выдавать отсутствие информации за нейтральный риск и сравнивать неподтверждённые суммы с расчётами, которые удалось восстановить.
Инвестиции в крипту с пассивным доходом остаются инвестициями в активы и обязательства. Регулярные начисления не отменяют ни цены, ни формы владения, ни срока получения. Последовательность выбора проста: сначала допустимая экспозиция и доступность, затем понятный механизм, после этого полный денежный расчёт и только в конце — сравнение цифр. Для дальнейшего обучения используйте материалы OneMagic о криптовалютах и управлении риском, сохраняя за каждой темой её собственный вопрос.